Manténgase al día sobre las noticias y los acontecimientos más importantes que están dando forma al mundo financiero.
Noticias destacadas: Los economistas jefes hablan sobre deuda, rendimientos e inteligencia artificial; el FMI analiza el apalancamiento de los fondos de cobertura; África lanza su propia agencia de calificación.
Para obtener más información sobre el trabajo del Foro Económico Mundial en finanzas, visite el sitio web. Centro de Sistemas Financieros y Monetarios.
1. Principales conclusiones financieras del último informe de los economistas jefes.
Si bien las perspectivas económicas generales pueden ser de estabilización, la dinámica subyacente del mercado cuenta una historia mucho más compleja.
El Perspectivas de los economistas jefes para septiembre de 2026 El informe del Foro Económico Mundial revela un entorno marcado por una elevada deuda pública, expectativas divergentes en materia de política monetaria y un auge de la inversión en tecnología cada vez más dependiente del financiamiento mediante deuda. Con reservas fiscales limitadas y altos rendimientos a largo plazo en Estados Unidos y Japón, las perspectivas apuntan a crecientes riesgos relacionados con valoraciones excesivas, financiamiento de la IA y rentabilidad de las inversiones.
Conclusiones financieras clave:
1. Fricciones en la valoración y el motor de crédito basado en IA
El entusiasmo del mercado por la infraestructura tecnológica choca con la realidad del mercado crediticio y las limitaciones de capacidad.
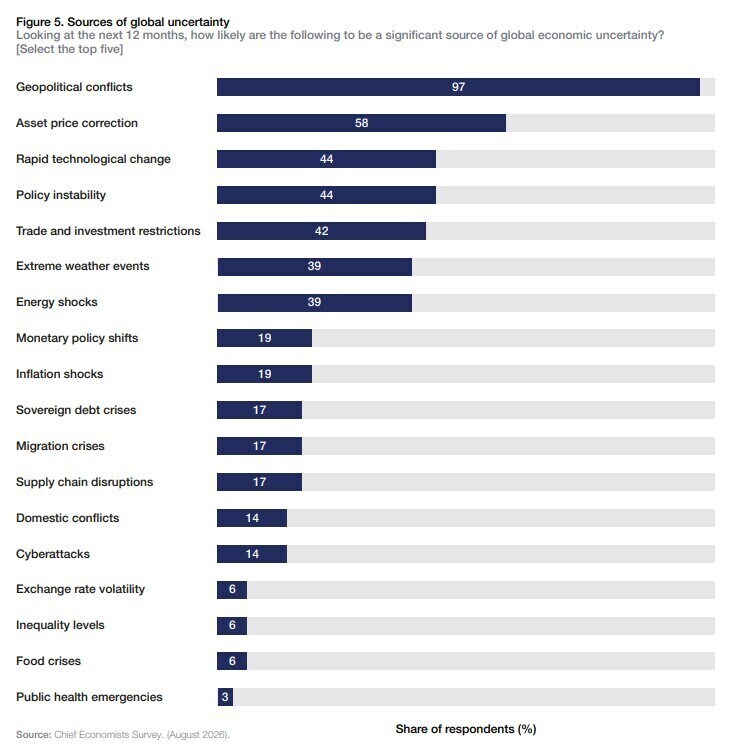
Exposición a correcciones del mercado: El 58% de los economistas jefes encuestados identifican las correcciones de los precios de los activos como una de las cinco principales fuentes de incertidumbre económica mundial, solo superada por los conflictos geopolíticos. El informe también destaca las advertencias del BIS sobre la compresión de las primas de riesgo y la sobrevaloración de las acciones.
Emisión de deuda elevada: En los últimos 12 meses, las empresas de inteligencia artificial absorbieron cerca de dos tercios del capital de riesgo estadounidense y aproximadamente una cuarta parte de la emisión de deuda con calificación de inversión. Los diferenciales de los bonos de las empresas hiperescaladoras se han ampliado. Según JP Morgan Asset Management, la caída ha sido de alrededor de 30 puntos básicos este año hasta agosto, en comparación con los 2 puntos básicos del mercado general de bonos con grado de inversión.
Posibles cuellos de botella en el ROIC: El 79% de los encuestados prevé una fuerte oposición de la comunidad local a la expansión de los centros de datos, y entre las preocupaciones citadas figuran el aumento de los precios de la electricidad y el agua. Dicha oposición podría poner en peligro los plazos del proyecto y retrasar la rentabilidad de la inversión.
2. Reajuste del capital privado y las operaciones comerciales
La inversión en sectores estratégicos se está concentrando cada vez más, mientras que la asignación de capital privado en Asia está cambiando.
Concentración de gastos de capital en empresas de gran capitalización: Se prevé que los gigantes tecnológicos (Google, Meta, Microsoft, Amazon) inviertan en conjunto más de 725.000 millones de dólares en 2026, a medida que Estados Unidos amplía su brecha de inversión en inteligencia artificial con respecto a Europa.
Rotación de capital privado: Diez de los mayores grupos mundiales de capital privado no anunciaron ninguna operación en China continental durante los primeros siete meses de 2026, y varios de ellos redirigieron sus inversiones en Asia hacia Japón, India y Australia.
Principales mercados de las multinacionales: Estados Unidos se posiciona como el entorno empresarial más atractivo para las empresas multinacionales durante los próximos 12 meses (77% de las selecciones entre los tres primeros puestos), seguido del sudeste asiático (57%) y Europa (49%), mientras que India descendió al cuarto lugar (40%).
3. Presión de la oferta soberana y de la curva de rendimiento
La elevada deuda pública y las expectativas divergentes sobre los tipos de interés constituyen el telón de fondo del aumento de los rendimientos a largo plazo en Estados Unidos y Japón.
Presiones de la deuda soberana: La deuda pública estadounidense alcanzó la cifra récord de 40 billones de dólares, mientras que el elevado endeudamiento en otros mercados clave está limitando la capacidad de los gobiernos para responder a nuevas crisis.
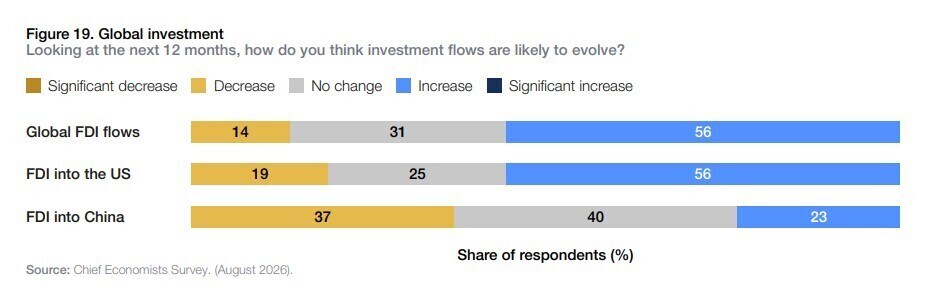
Trayectorias de tasas divergentes: Los encuestados prevén un endurecimiento de la política monetaria en los próximos 12 meses en Japón (70%), la zona euro (53%) y Estados Unidos (42%), mientras que el 49% espera una flexibilización en China.
Los costes de endeudamiento aumentan: El La rentabilidad de los bonos del Tesoro estadounidense a 10 años se situó en el 5,28%. el 5 de octubre de 2026, un aumento desde el 5,01% a mediados de septiembre, mientras que el de 10 años rendimiento de los bonos del gobierno japonés alcanzó el 3,1%, por encima de su nivel de agosto, que ya era el más alto en tres décadas.
4. Inversión en energía e infraestructura
Las infraestructuras digitales con alto consumo energético y las necesidades de seguridad energética están impulsando la demanda de capacidad e inversión adicionales.
Se prevé un aumento de la inversión en el sector energético: La mayoría de los encuestados prevé que la inversión aumente en energía nuclear (83%), energías renovables (80%) y combustibles fósiles (70%) durante los próximos 12 meses.
Inversión de capital en infraestructura eléctrica: Los centros de datos representan el 55% del crecimiento previsto de la demanda de electricidad en Estados Unidos durante los próximos cinco años, lo que subraya la necesidad de invertir en generación y capacidad de red junto con el desarrollo de la inteligencia artificial.
La encuesta apunta a una perspectiva más equilibrada. Por un lado, la estabilización de la economía global y la continua inversión en IA y energía generan oportunidades. Por otro lado, las valoraciones elevadas y las limitaciones de las finanzas públicas plantean riesgos para la inversión.
Una de las cuestiones centrales para el próximo año sigue siendo si la inversión en inteligencia artificial y energía puede traducirse en rentabilidades sostenibles.
2. Fondos de cobertura: ¿Apoyo al mercado o amplificador de la tensión?
Mientras los economistas jefes advierten sobre el riesgo de correcciones en los precios de los activos, un nuevo análisis del Fondo Monetario Internacional (FMI) examina cómo los fondos de cobertura podrían afectar la estabilidad del mercado en situaciones de estrés.
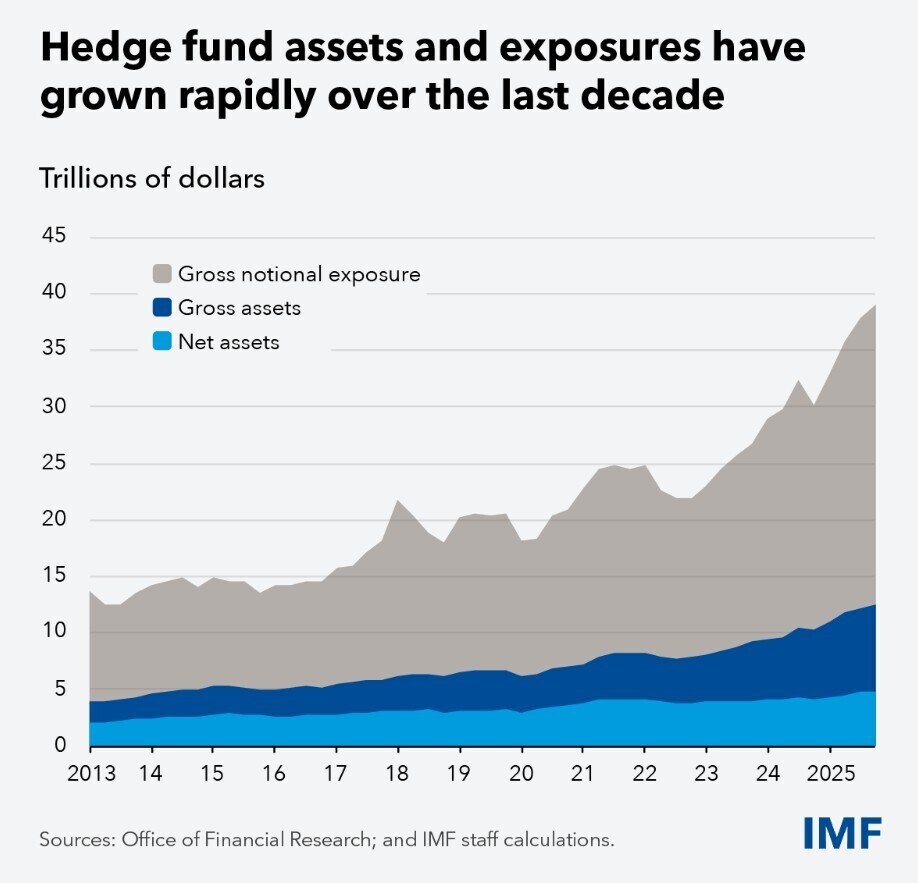
Desde 2013, los activos brutos bajo gestión de los fondos de cobertura se han triplicado hasta alcanzar los 13 billones de dólares, con exposiciones nocionales brutas de aproximadamente 40 billones de dólares, según El último Informe de Estabilidad Financiera Mundial del FMI Y la industria sigue creciendo: capital de la industria global Según informa HFR, alcanzó la cifra récord de 5,6 billones de dólares en el segundo trimestre de 2026.
En circunstancias normales, esa envergadura puede favorecer la liquidez y la determinación de precios. Sin embargo, el apalancamiento, la concentración de posiciones y las rápidas retiradas de inversores pueden convertir a los fondos de cobertura en "amplificadores de la tensión del mercado", advierte el FMI.
Una mayor presencia en la deuda soberana
Los fondos de cobertura poseen alrededor del 9% del mercado de bonos del Tesoro estadounidense., frente al 4% en 2022, según Reuters. Mientras tanto, la Reserva Federal afirma que los préstamos de recompra de los fondos de cobertura estadounidenses alcanzaron los 3 billones de dólares en septiembre de 2025, con Los 50 fondos de cobertura más grandes Representan aproximadamente el 90% de la exposición bruta a los bonos del Tesoro.
Una estrategia clave, la operación de base, utiliza dinero prestado para obtener ganancias aprovechando las pequeñas diferencias de precio entre los bonos del Tesoro y los futuros. El FMI señala que apoya la liquidez cuando la financiación es barata, pero los fondos de cobertura pueden verse obligados a liquidar posiciones rápidamente cuando aumentan los costos de endeudamiento. El comercio se ha reducido a su tamaño más pequeño en más de dos años..
Apalancamiento y aglomeración
El apalancamiento de los fondos de cobertura está aumentando. Los saldos de corretaje principal de acciones están en niveles récord Según el Banco de Inglaterra, las bolsas mundiales han aumentado alrededor de un 40% en el último año, con posiciones concentradas en sectores como el de los semiconductores, a medida que suben los precios de las acciones vinculadas a la IA.
Esa concentración tiene un costo. En periodos de tensión, las acciones más mantenidas por los fondos de cobertura son 10 puntos porcentuales más volátiles y caen 4 puntos porcentuales más desde su máximo hasta su mínimo que las acciones menos agrupadas, según el FMI. Las pérdidas también pueden afectar a los principales intermediarios, y la tensión puede extenderse a otros países, especialmente a los mercados menos líquidos.
Mayor control en el futuro
Compensación centralizada obligatoria de las operaciones al contado con bonos del Tesoro estadounidense. Comienza el 31 de diciembre de 2026, y las operaciones de recompra le seguirán el 30 de junio de 2027, lo que someterá una mayor parte de la actividad de los fondos de cobertura en bonos del Tesoro a los requisitos de margen. Además, el FMI exige lo siguiente:
Mejores datos sobre apalancamiento, derivados y exposición a intermediarios principales.
Herramientas aplicables a todo el mercado, como los márgenes mínimos y los recortes de valor, en los que muchos fondos reducen su apalancamiento simultáneamente.
Medidas específicas, que incluyen límites de apalancamiento y aportaciones de capital adicionales, para identificar las áreas donde el riesgo recae en determinadas empresas.
Como funcionario del Banco de Inglaterra ponlo La pregunta es: "¿Dónde reside ese apalancamiento, cuán concentrado está, cómo se financia y cómo interactúa con el resto del sistema financiero?".
Cómo el Foro ayuda a los líderes a comprender los cambios en los sistemas financieros globales.
El Centro de Sistemas Financieros y Monetarios Reúne a líderes para analizar la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y el conocimiento mutuo, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
3. Más noticias financieras que debes saber
Los tipos de interés son la principal preocupación de los inversores adinerados: Según una encuesta de Deutsche Bank, las oficinas familiares y las personas con alto patrimonio neto consideran que el aumento de las tasas de interés y los rendimientos es la mayor amenaza para el crecimiento económico mundial. Asia fue vista como la región geopolítica más estable En los próximos 12 meses, el 73% de los encuestados lo elegirá, por delante de Estados Unidos, que obtiene un 14%.
Reorganización de la supervisión de la Reserva Federal: La Reserva Federal creará cinco nuevas regiones geográficas para la supervisión bancaria, cada una dirigida por un líder regional que rendirá cuentas a Washington. Esta medida forma parte de una iniciativa más amplia. para fortalecer la rendición de cuentas y agilizar la supervisión, tras una revisión de la supervisión que la Reserva Federal ejerce sobre Silicon Valley Bank.
Japón sube el listón para TOPIX: 683 empresas corren el riesgo de ser excluidas del índice bursátil de referencia de Japón. criterios de inclusión más estrictos Los cambios tienen como objetivo mejorar la calidad del índice y alentar a las empresas a ofrecer mayores rendimientos a los accionistas. Según la información disponible, estos cambios, que se implementarán hasta julio de 2028, podrían afectar a casi 1 billón de dólares en activos que siguen el índice. Financial Times.
La agencia de calificación propia de África: La Unión Africana ha lanzado una agencia de calificación crediticia propia para ofrecer una alternativa a las principales agencias de calificación internacionales. Respaldada por los líderes africanos en 2018 en medio de preocupaciones sobre cómo se evalúa al continente y los costos de endeudamiento que pueden resultar, la Agencia de Calificación Crediticia de África Ahora debe ganarse la credibilidad de los inversores, y es probable que su metodología sea objeto de un examen minucioso, escribe Bloomberg.
Cómo la IA podría costarles dinero a los bancos: Agentes de IA que transfieren el efectivo inactivo de los clientes a cuentas e inversiones de mayor rentabilidad. podría reducir las ganancias de los bancos por depósitos. El FT Se estima que los bancos estadounidenses podrían perder, en última instancia, unos 500.000 millones de dólares en valor patrimonial si su base de depósitos de 20 billones de dólares obtuviera rendimientos similares a los del mercado, aunque el ahorro de costes y otras mejoras de eficiencia derivadas de la IA podrían compensar parte del impacto.
4. Lee más en las Historias del Foro.
¿Por qué tantas innovaciones de alta tecnología tienen dificultades para pasar de la fase piloto a la escala comercial? Este artículo Revela cómo la financiación, los seguros y las adquisiciones pueden determinar si las tecnologías prometedoras superan la fase piloto, destacando tres cambios que podrían ayudar a cerrar la brecha.
La financiación de infraestructuras suele plantearse en torno a una pregunta: ¿cómo podemos movilizar más capital? Pero el mayor desafío podría ser diseñar la financiación en función de los muy diferentes puntos de partida y necesidades de cada economía. Cheukai Makari, del Centro de Sistemas Financieros y Monetarios del Foro, Finanzas Sostenibles, explora Por qué un enfoque único para todos puede frenar la transformación de la economía real. y cómo podría ser un modelo más personalizado.