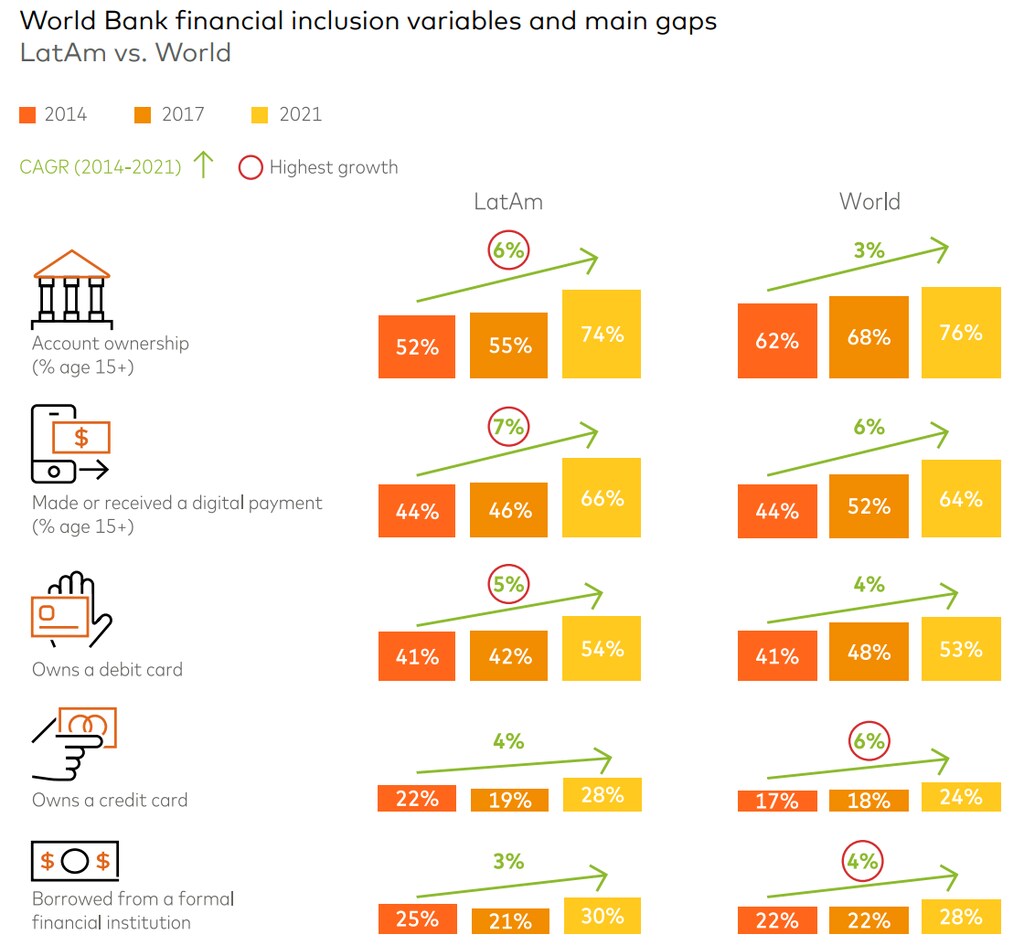
La titularidad de cuentas a nivel mundial ha alcanzado el 76 % de la población mundial, frente al 62 % de 2014, pero 1400 millones de personas en todo el mundo siguen sin cuenta bancaria.
La inclusión financiera es fundamental para economías y sociedades sanas y también es un componente clave para alcanzar los Objetivos de Desarrollo Sostenible de la ONU.
En este artículo describimos cómo los productos financieros digitales han mejorado la inclusión financiera en América Latina y las lecciones que pueden aplicarse a nivel mundial.
Al avanzar más allá de la pandemia de COVID-19 y llegar a la mitad del camino de los Objetivos de Desarrollo Sostenible de la ONU, no cabe duda de que ofrecer a un mayor número de personas una oportunidad más equitativa es fundamental. Un componente vital de ello es permitir una mayor inclusión financiera digital.
Según la Base de datos Global Findex 2021 del Banco Mundial, la titularidad de cuentas a nivel mundial ha alcanzado el 76 % de la población mundial, frente al 62 % de 2014, lo que significa que, a pesar de las mejoras recientes, todavía hay 1400 millones de personas sin cuenta bancaria en todo el mundo.
La inclusión financiera es esencial para economías y sociedades sanas y, una vez incluidas en el sistema financiero, los consumidores tienden a avanzar por el camino que va de la inclusión a la seguridad financiera.
En junio, Mastercard publicó el El estado de la inclusión financiera tras la COVID-19 en América Latina y el Caribe: nuevas oportunidades para el ecosistema de pagos , realizado en colaboración con Americas Market Intelligence (AMI).
Si bien el informe demuestra que la adopción generalizada de productos y servicios financieros digitales en siete países latinoamericanos ha contribuido a acelerar la inclusión financiera en los últimos años, el 21 % sigue excluido y persisten desafíos claros. Entre ellos se encuentran los siguientes:
Acceso limitado al crédito: mientras que el 58 % de los latinoamericanos tiene una tarjeta de crédito, solo tres de cada diez tienen acceso a otras formas de crédito (préstamos, seguros o productos de inversión).
Distribución desigual de la inclusión financiera: solo el 59 % de los encuestados de bajos ingresos y el 40 % de los que viven fuera de las grandes ciudades indicaron que tienen una cuenta.
Falta de educación financiera: los encuestados consideran que la educación financiera es clave para mejorar sus finanzas personales, pero el 68 % nunca ha recibido formación ni apoyo en materia de finanzas personales.
A medida que la digitalización se aceleró en los últimos años, el uso del efectivo también disminuyó y coexiste cada vez más con los métodos de pago digitales. Antes de la pandemia, una cuarta parte de los encuestados indicó que utilizaba el efectivo para más de las tres cuartas partes de sus gastos mensuales; sin embargo, en 2023 esta cifra descendió a alrededor del 15 %.
Paralelamente, el impacto de los teléfonos inteligentes ha crecido, con una penetración que alcanza el 80 % en toda la región. Hoy forman parte integral del proceso de pago: el 88 % de los encuestados indicó que utiliza su teléfono móvil para realizar transacciones y el 55 % lo ha utilizado para abrir una nueva cuenta.
Lecciones para mejorar la inclusión financiera
A partir de estos hallazgos, surgen varias lecciones claras para los sectores público y privado, que son relevantes para las partes interesadas de América Latina y de todo el mundo.
Durante la COVID-19, los gobiernos nacionales desempeñaron un papel en el impulso de la inclusión mediante la digitalización de la asistencia pública: el 15 % de los encuestados indicó que accedió de este modo a su primera cuenta de ahorro o depósito.
Las tarjetas prepago ofrecieron una vía para llegar rápidamente a las personas sin cuenta bancaria o con acceso bancario insuficiente mediante herramientas de pago digital. Por ejemplo, en diciembre de 2020 y durante 2021, Mastercard trabajó con el Gobierno de la República Dominicana y Banreservas para entregar fondos de ayuda estatal a 1,75 millones de familias dominicanas mediante tarjetas prepago sin contacto que podían utilizarse en supermercados y tiendas de alimentación locales.
Además, los agentes financieros del sector privado deberían priorizar la personalización para ampliar el acceso a los segmentos desatendidos, utilizando herramientas que garanticen la sencillez y la comodidad, a la vez que aporten valor y relevancia.
También deben centrar el desarrollo de productos en el crédito, creando productos mejores con un acceso más sencillo, respaldados por formas de potenciar la evaluación crediticia innovadora o las garantías creativas.
Paralelamente, existe la oportunidad de reconceptualizar la educación financiera, alejándose del enfoque anticuado de antaño y ofreciendo un planteamiento integrado y gamificado que muestre por qué y cómo alcanzar una mayor seguridad financiera.
Esto también contribuirá a generar confianza, tanto en la tecnología como en el sistema financiero. La confianza se construye cumpliendo una promesa y volviendo a cumplirla una y otra vez. Esto puede lograrse garantizando una gobernanza coherente, una ciberseguridad sólida y una protección del consumidor eficaz.
La colaboración entre los sectores público y privado sigue siendo esencial para acelerar la inclusión y garantizar la interoperabilidad entre los ecosistemas técnico, regulatorio, financiero e infraestructural.
Esfuerzos globales para mejorar la inclusión financiera
La Alianza EDISON, puesta en marcha hace un par de años por el Foro Económico Mundial, es un ejemplo de ello en la práctica: sus miembros trabajan juntos para identificar ámbitos específicos de la economía con los que acelerar la inclusión digital y financiera, y colaboran en torno a la inversión, las herramientas, el panorama regulatorio y las formas de garantizar la confianza en la tecnología.
La inclusión financiera también es un tema clave en la edición de este año del B20 en India , el foro oficial de diálogo del G20 con la comunidad empresarial, y sin duda seguirá siendo así cuando Brasil asuma la presidencia el próximo año.
Juntos podemos construir un modelo mejor para la inclusión financiera y la transformación digital, con el fin de empoderar a las personas y garantizar un crecimiento económico equitativo y sostenible.




