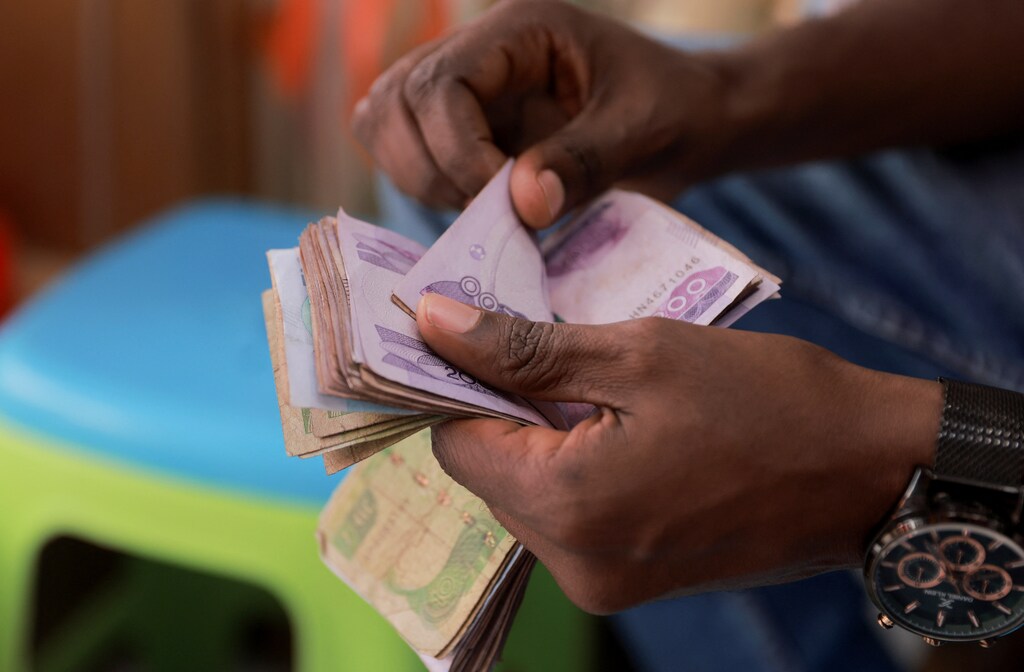
En todo el mundo, 500 millones de personas ya participan en grupos informales de ahorro, pero muchas de ellas siguen sin poder acceder al crédito institucional.
Los programas piloto en Uganda que digitalizan los datos de transacciones de los grupos de ahorro han registrado tasas de préstamos morosos inferiores al 2 %.
El año pasado, estos grupos de ahorro de la red de CARE generaron casi 1.400 millones de dólares en ahorros de sus miembros.
El mayor mercado de crédito desatendido de las economías emergentes está a la vista. En el África subsahariana, casi nueve de cada diez trabajadores se ganan la vida en la economía informal. En países que van desde Tanzania hasta Nigeria, la actividad informal genera cerca de la mitad del PIB. No se trata de poblaciones marginales en los márgenes de un sistema formal. En la mayor parte del mundo en desarrollo, la economía informal es la economía.
Sin embargo, gran parte de la actividad financiera que sostiene esta economía también tiene lugar fuera de los sistemas bancarios formales. Entre los mecanismos más extendidos se encuentran los sistemas financieros comunitarios, en los que sus miembros se reúnen periódicamente para reunir ahorros, conceder préstamos, exigir su reembolso y gestionar riesgos mediante la confianza, la transparencia y la rendición de cuentas social. Algunos llevan generaciones en funcionamiento. En tres continentes, participan aproximadamente 500 millones de personas. Los estudios sobre préstamos grupales muestran de forma sistemática tasas de reembolso superiores al 95 %. Sus miembros no son solo ahorradores; a menudo son emprendedores que gestionan pequeñas empresas que hoy sostienen a familias y economías locales. Con acceso a más capital, podrían impulsar un crecimiento económico más amplio.
Sin embargo, la Corporación Financiera Internacional estima que el déficit de financiación de las microempresas y las pequeñas y medianas empresas (mipymes) en los mercados emergentes asciende a 5,7 billones de dólares, una cifra que ha crecido más rápido que el PIB. El 40 % de las mipymes tiene un acceso limitado al crédito. No porque carezca de disciplina financiera, sino porque los sistemas formales no pueden ver cómo se manifiesta esa disciplina.
El problema es de legibilidad, no de comportamiento.
Dos sistemas que no pueden leerse entre sí
En las economías de ingresos altos, el crédito es una infraestructura invisible. Se usa una tarjeta de crédito, se paga una factura de servicios públicos, se firma un contrato de arrendamiento, y el sistema va creando discretamente un perfil de fiabilidad. La solvencia crediticia es un resultado automático de la participación.
En las economías informales, el crédito funciona con una infraestructura completamente distinta. Los préstamos se conceden y se reciben a través de relaciones personales. El riesgo se gestiona mediante la rendición de cuentas social. La confianza comunitaria garantiza el reembolso. Quien incumple un pago en un grupo de ahorro no solo pierde acceso al capital: también pone en riesgo su posición en la comunidad. Su comportamiento financiero responde a esa realidad. Simplemente, no genera la documentación que los prestamistas formales saben interpretar.
Los grupos de ahorro no se limitaron a llenar el vacío dejado por las finanzas formales; han seguido funcionando junto con las opciones financieras formales por lo que ofrecen: afiliación voluntaria, solidaridad social, gobernanza transparente y rendimientos que permanecen en la comunidad. Se diseñaron en función de la realidad de cómo vive y administra su dinero la gente. Para millones de mujeres que históricamente han sido excluidas, no son simples sustitutos de un banco. Son la base de la vida económica. Esa base es sólida. Lo que falta es el puente.
El resultado es una ceguera mutua: los miembros de los grupos de ahorro consideran arriesgadas las instituciones formales, tras años de exclusión por barreras elevadas, requisitos de documentación y productos financieros diseñados sin tenerlos en cuenta; mientras tanto, las instituciones consideran arriesgados a estos prestatarios porque carecen de datos para evaluarlos. Estas percepciones se refuerzan mutuamente. Para cerrar la brecha, ambas partes deben avanzar.
El Global Findex 2025 del Banco Mundial reveló que, en las economías de ingresos bajos y medios, el doble de adultos había pedido préstamos a fuentes informales (familiares, amistades, grupos comunitarios de ahorro y prestamistas locales) que a bancos. En el África subsahariana, las transacciones de dinero móvil alcanzaron los 1,4 billones de dólares en 2025, dos tercios del total mundial. Y, aun así, incluso en los mercados más avanzados de la región, más de la mitad de los préstamos sigue canalizándose por vías informales, según un informe de BCG de 2026. La primera ola de tecnología financiera de África resolvió los pagos. La segunda debe resolver el crédito, o la economía corre el riesgo de mantener un gran volumen de actividad, pero con poco valor. Existen datos de comportamiento a una escala enorme. Casi ninguno se utiliza para evaluar la solvencia crediticia.
Construir el puente desde ambos lados
En Uganda, CARE International trabaja con su socio de tecnología financiera Ensibuuko y la agencia de crédito GnuGrid para poner a prueba precisamente este modelo: datos digitalizados de las transacciones de grupos de ahorro que se incorporan a un algoritmo de calificación crediticia y se utilizan para que las mujeres puedan acceder a préstamos formales de entre 300 y 5.000 dólares a través de una institución financiera autorizada. Los primeros resultados de los programas piloto muestran tasas de préstamos morosos inferiores al 2 %. Es una fracción de las tasas de morosidad del 50–56 % que CGAP documentó en mercados de África Oriental, donde la mayoría de los prestatarios accedía al crédito formal por primera vez, sin historial de ahorro ni estructuras de rendición de cuentas que los respaldaran.
Modelos anteriores, como el de la India, el programa de vinculación entre grupos de autoayuda y bancos, demostraron el potencial de los historiales financieros colectivos; ahora, nuevos enfoques amplían esta lógica mediante datos digitales.
La lección no es simplemente que las nuevas fuentes de datos puedan mejorar los préstamos. Lo que importa es el orden de los pasos. Cuando los sistemas se basan en el comportamiento financiero y la confianza ya existentes, mejoran tanto la adopción como el reembolso. Cuando prescinden de esos cimientos, la adopción se estanca y el riesgo aumenta.
Para ampliar este modelo, hay que digitalizar los registros, crear modelos precisos de calificación crediticia basados en el comportamiento, colaborar con los gobiernos para establecer un entorno normativo propicio y conectarse con las instituciones formales; pero el fundamento es la confianza, no solo la tecnología. Una vez que esa confianza se hace legible, representa un enorme mercado sin explotar.
El capital ya está ahí
El argumento de mercado para hacerlo bien es sólido, y el capital necesario para aprovechar esta oportunidad ya está ahí. El déficit de financiación de las mipymes equivale al 19 % del PIB en 119 economías emergentes. Sin embargo, el dinero que circula por los grupos de ahorro no es ayuda, capital de donantes ni inversión externa. Solo el año pasado, los grupos de ahorro de la red de CARE generaron casi 1.400 millones de dólares en ahorros de sus miembros. Ese capital ya circula localmente para financiar empresas, amortiguar crisis y sostener medios de vida. Eso es solo lo que CARE puede rastrear. La cuestión no es si existe ese capital, sino si las finanzas formales aprenderán a conectarse con él.
Las estimaciones de CARE indican que, si tan solo el 10 % de los miembros de grupos de ahorro accediera a servicios financieros formales y solicitara pequeños préstamos para empresas, se podrían movilizar alrededor de 1.600 millones de dólares de capital adicional. Para las instituciones financieras, se trata de un segmento de clientes sin explotar que ha demostrado disciplina de reembolso, presenta bajo riesgo de impago y cuenta con una estructura de rendición de cuentas que reduce el coste de los préstamos. Para los emprendedores, es el capital necesario para abastecerse de inventario, superar las temporadas de menor actividad y hacer crecer empresas que ya sostienen a familias y economías locales. Para el sistema financiero en general, supone empezar a cerrar una brecha que reduce la productividad y limita el crecimiento en todo el mundo en desarrollo.
La infraestructura ya existe. La confianza, los hábitos y los historiales de desempeño ya están consolidados. Más de 500 millones de personas ahorran, piden préstamos y los devuelven a gran escala, cada semana, mediante sistemas que funcionan. Por eso, la próxima frontera de la inclusión financiera no consiste en llegar a nuevos prestatarios. Consiste en convertir la confianza en crédito.




