Ponte al día sobre las principales noticias y novedades que están configurando el mundo financiero.
Historias destacadas: se intensifica la venta masiva de bonos globales; repunta la financiación fintech; se acumulan los riesgos macroeconómicos de cara al otoño.
Para saber más sobre el trabajo del Foro Económico Mundial en el ámbito de las finanzas, visita el Centro para los Sistemas Financieros y Monetarios.
1. La venta masiva de bonos mantiene en vilo a los mercados globales y a los prestatarios
La venta generalizada de bonos gubernamentales este mes ha elevado los costes de financiación a máximos de varios años en las principales economías, lo que aumenta la presión sobre gobiernos, empresas y hogares.
El movimiento ha tenido un alcance inusualmente amplio. Bloomberg informa de que los rendimientos de los bonos globales alcanzaron su nivel más alto en casi dos décadas a principios de septiembre. Y el resumen de Reuters sobre la venta masiva muestra cómo se ha extendido la presión. El rendimiento de los bonos gubernamentales japoneses a 10 años superó el 3% por primera vez desde 1996; los rendimientos de referencia alemanes y franceses subieron a sus niveles más altos en más de una década; y los costes de financiación a largo plazo del Reino Unido alcanzaron niveles que no se veían desde finales de la década de 1990.
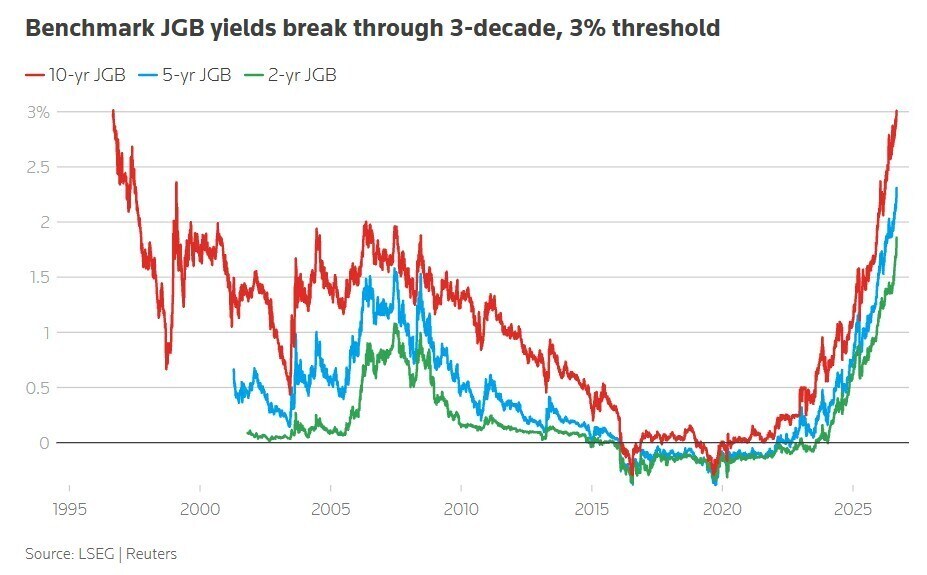
Los mayores rendimientos de los bonos gubernamentales repercuten en las condiciones de financiación de toda la economía y afectan desde los costes de la deuda pública hasta las hipotecas y el endeudamiento empresarial.
Varios factores impulsan el alza. Según Bloomberg, el encarecimiento de la energía ha reavivado la preocupación por la persistencia de la inflación, lo que reduce la probabilidad de recortes rápidos de los tipos de interés. Los gobiernos también están emitiendo más deuda, mientras que las grandes empresas tecnológicas se endeudan para financiar inversiones en IA e infraestructura digital, según el análisis de Reuters. A medida que los inversores absorben el aumento de las emisiones, el Tesoro de EE. UU. ha ampliado las recompras de deuda con vencimientos más largos para respaldar la liquidez del mercado.
Las acciones también han sufrido presiones. Las acciones estadounidenses cayeron al subir los rendimientos de los bonos del Tesoro y los precios del petróleo. Los mayores rendimientos de los bonos gubernamentales pueden hacer que los bonos resulten más atractivos que las acciones, lo que lleva a los inversores a reevaluar los activos de mayor riesgo.
Los inversores se han estado decantando por activos más defensivos. Los fondos del mercado monetario global captaron 46.100 millones de dólares en la semana hasta el 2 de septiembre, según datos de LSEG Lipper citados por Reuters, mientras que los fondos de bonos a corto plazo registraron su mayor entrada desde julio. En ese mismo período, los fondos de bonos gubernamentales y corporativos registraron salidas.
El último movimiento sigue siendo menor que la crisis del mercado de bonos de 2022. Los rendimientos de los bonos gubernamentales globales subieron 17 puntos básicos en los 20 días de negociación hasta finales de agosto, frente a los 62 puntos básicos en un período comparable de 2022. El mercado general de renta fija acumulaba una caída del 4,2% en el año, frente a una pérdida máxima del 23% entre el punto más alto y el más bajo en 2022.
2. La financiación fintech alcanza un máximo de cuatro años, pero solo para los grandes actores
En los mercados privados se observa una tendencia similar hacia la cautela. El último informe de KPMG, Pulse of Fintech (Pulso de la tecnología financiera), muestra que los inversores se alejan de las empresas emergentes en fase inicial y concentran el capital en compañías grandes y consolidadas con modelos de ingresos probados.
La financiación global de la tecnología financiera alcanzó los 103.100 millones de dólares en el primer semestre de 2026: su nivel más alto en cuatro años; pese a ello, el número total de operaciones completadas cayó un 16%.
En lugar de financiar nuevos proyectos, los inversores se centraron en un pequeño número de adquisiciones y fusiones de gran envergadura, especialmente en EE. UU. Las brechas geográficas se ampliaron significativamente. América absorbió más del 80% de la financiación global (86.900 millones de dólares, impulsados casi en su totalidad por los 80.800 millones de dólares de EE. UU.), mientras que la inversión en EMEA (11.300 millones de dólares) y Asia-Pacífico (4.600 millones de dólares) cayó con fuerza ante las tensiones geopolíticas y la incertidumbre sobre los tipos de interés.
La mayor parte del capital se destinó a empresas de pagos (44.200 millones de dólares) y herramientas de IA (21.400 millones de dólares). Por su parte, la infraestructura de activos digitales atrajo 11.100 millones de dólares, mientras los bancos tradicionales desarrollan los sistemas necesarios para gestionar monedas digitales de forma segura.
KPMG señala que, aunque el capital sigue concentrado en meg operaciones de alta calidad, la creciente adopción institucional y la claridad regulatoria apuntan a una recuperación sostenida a largo plazo. Se prevé que la inversión del segundo semestre priorice las mejoras de infraestructura básica, la resiliencia tecnológica soberana y la seguridad de las transacciones de IA.
3. Otras noticias financieras que conviene conocer
Este mes, los mercados globales afrontan una confluencia especialmente estrecha de factores adversos, que pone a prueba el apetito de los inversores en las principales clases de activos:
Volatilidad de los bancos centrales: Las decisiones consecutivas sobre los tipos de interés de la Reserva Federal y el Banco de Japón amenazan con agitar los mercados, mientras los responsables políticos señalan que los costes de financiación subirán para contener la inflación.
La prueba de la salida a bolsa de Anthropic: Una posible cotización de 100.000 millones de dólares de la empresa de IA pondrá a prueba si los mercados públicos pueden absorber una nueva empresa de megacapitalización sin drenar la liquidez de los líderes tecnológicos actuales.
Presión fiscal y geopolítica: Los elevados niveles de deuda soberana en las economías del G7 y la volatilidad de los precios de la energía dejan a los gobiernos con poco margen fiscal para amortiguar las perturbaciones económicas.
Wall Street se posiciona ante las elecciones de mitad de mandato de EE. UU.: De cara a las elecciones de mitad de mandato de noviembre en EE. UU., los analistas sugieren que los inversores institucionales apuestan por un Congreso dividido y esperan que el bloqueo político proteja la infraestructura de IA y el gasto en defensa de las perturbaciones regulatorias.
China refuerza su sector financiero: Pekín está inyectando alrededor de 54.000 millones de dólares en bancos y aseguradoras para respaldar el crédito y la inversión ante el débil crecimiento económico. La medida repondrá el capital de las principales instituciones estatales y reforzará su capacidad para apoyar al mercado bursátil.
La Climate Week NYC pone el foco en el riesgo crediticio y la expansión de la tecnología climática: Los líderes financieros de la Climate Week NYC 2026 (del 20 al 27 de septiembre) están destacando prioridades prácticas para los prestamistas, entre ellas la adopción de herramientas geoespaciales basadas en IA en la evaluación de créditos para fijar el precio de los riesgos climáticos físicos, y la estructuración de financiación que permita a las empresas emergentes de tecnología climática acceder a préstamos bancarios convencionales.
El BPI señala los riesgos de financiación de la IA: El Banco de Pagos Internacionales (BPI) ha advertido que el auge de la inversión en IA se financia cada vez más mediante deuda y crédito privado, lo que genera vulnerabilidades potenciales si los rendimientos no alcanzan lo previsto.
Cómo ayuda el Foro a los líderes a comprender los cambios en los sistemas financieros globales
El Centro para los Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros globales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al promover la cooperación y el intercambio de conocimientos, el Centro ayuda a sus socios a armonizar los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
4. Más información en Forum Stories
¿Qué significa la venta masiva de bonos para el sistema financiero global? Este artículo examina por qué los bonos gubernamentales están bajo presión y qué revelan los últimos movimientos sobre la confianza cambiante de los inversores, las presiones fiscales y el papel de los bonos del Tesoro en los mercados globales.
Un mundo más fragmentado está cambiando dónde encuentran valor los inversores. Los riesgos geopolíticos, la demanda impulsada por la IA y las limitaciones en el suministro de energía y de infraestructura crítica están ampliando la brecha entre los mercados y las empresas. Este análisis explora por qué los inversores a largo plazo quizá deban ir más allá de la diversificación tradicional y orientarse hacia activos y empresas con flujos de caja resilientes, importancia estratégica y exposición a cuellos de botella estructurales.




