Utilizar una cuenta bancaria básica está fuera del alcance de casi mil millones de mujeres en todo el mundo. Hace poco, en Jordania, conocí a Sawsan, que dirige su propio taller de costura junto con otras cuatro mujeres. Su negocio está creciendo y los pedidos llegan sin parar. Sin embargo, Sawsan no tiene cuenta bancaria.
Sabemos que la falta de acceso a la financiación es una de las principales barreras a las que se enfrentan las mujeres emprendedoras en comunidades marginadas de todo el mundo. Así nos lo cuentan las mujeres emprendedoras con las que trabajamos a diario en CARE, y así lo demuestran también las estadísticas: el 80 % de las empresas propiedad de mujeres que necesitan crédito no reciben servicios o los reciben de forma insuficiente. Esto equivale a una enorme brecha de financiación de 1,7 billones de dólares.
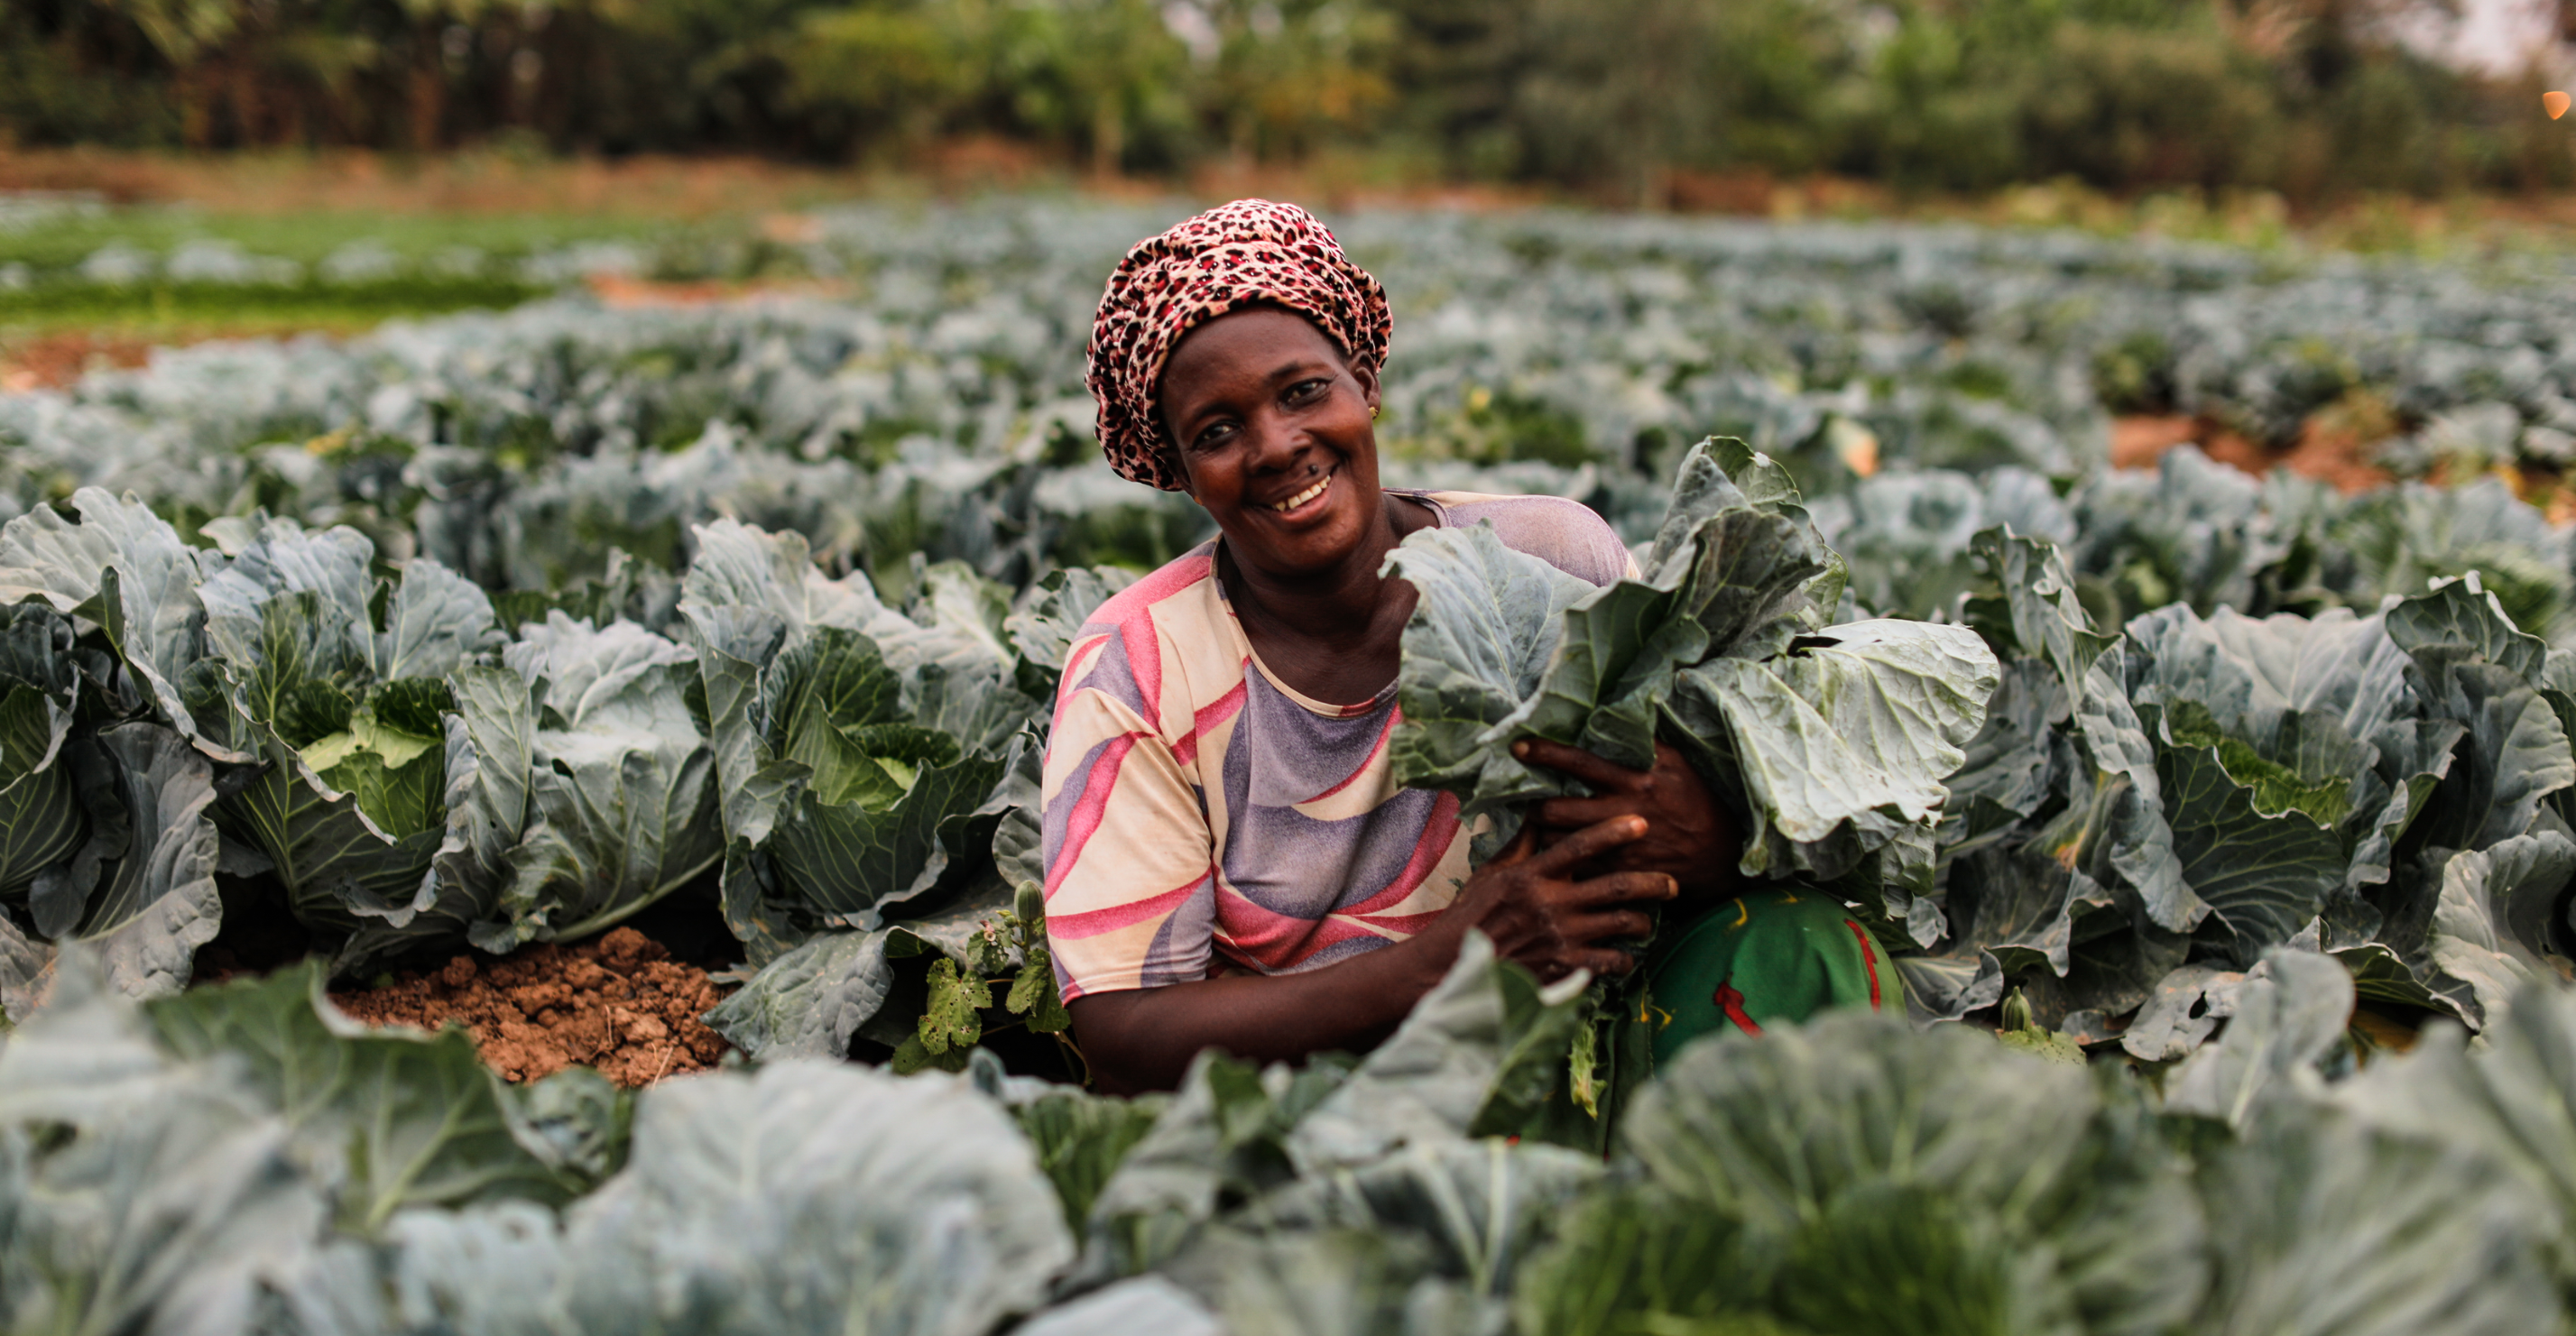
Cuando una mujer quiere crear o hacer crecer su propio negocio, las probabilidades de obtener un préstamo empresarial están fuertemente en su contra. Esto afecta a mujeres como Yeo de Costa de Marfil, a quien no le fue posible obtener un préstamo para su explotación agrícola porque, por ser mujer, no era propietaria de la tierra que el banco exigía como garantía.
Mientras buscamos una solución a la desigualdad entre hombres y mujeres en el acceso a la financiación en todo el mundo, la respuesta podría ser sencilla: dejar de exigir garantías. La mayoría de los sistemas financieros han sido diseñados por hombres y para hombres. Por ello, cuando una persona necesita un préstamo empresarial o personal, la entidad prestamista exige una garantía, como un terreno o una casa. En muchas culturas, son los hombres quienes tradicionalmente son propietarios de la tierra o de la vivienda, lo que excluye de inmediato a las mujeres. Las desigualdades de género reflejan una combinación de barreras sociales, culturales y legales a la participación de las mujeres en el sistema financiero.
Como afirmó mi buen amigo Akin Adesina, presidente del Banco Africano de Desarrollo, recientemente declaró: «Aunque las limitaciones sociales y los sistemas de creencias suelen truncar los sueños de muchas mujeres, a menudo es en el mostrador del banco donde los sueños se desmoronan. Sin garantías y sin acceso a la tierra u otros recursos financieros, el banco es el final del camino para muchas mujeres emprendedoras. Esta situación debe cambiar, no porque sea caridad ni lo correcto, aunque sin duda lo es, sino porque es lo inteligente. Es lo estratégico.»
Pero ¿qué garantizará a las instituciones financieras que recuperarán su dinero? En primer lugar, saber que las mujeres son una inversión de alto valor. Las pruebas muestran que las mujeres ahorran más que los hombres, son prestatarias más responsables y asumen riesgos calculados con mayor frecuencia. Según una investigación reciente investigación de The Bank of New York Mellon, facilitar a las mujeres un mejor acceso a la financiación podría desbloquear 330 000 millones de dólares en ingresos anuales a escala mundial.
En segundo lugar, las instituciones financieras deberían empezar a pensar de forma innovadora y utilizar otros métodos para evaluar la solvencia de una persona, como la concesión de préstamos basada en el flujo de caja, el historial de grupos de ahorro, el historial de transacciones con el teléfono móvil o un historial de rendimiento empresarial.
El ahorro es un cimiento fundamental para la independencia económica. Ya en 1991, CARE puso en marcha un programa emblemático de ahorro: la Asociación de Ahorro y Préstamo de Aldea. Desde entonces, estos grupos de ahorro han beneficiado directamente a casi 7 millones de miembros, en su mayoría mujeres, en 45 países, y han abierto el camino para que casi un millón de miembros abran su primera cuenta bancaria. Enseñamos a los miembros de estos grupos de ahorro a llevar un registro de todos los depósitos y retiradas, lo que puede constituir un registro fundamental de la capacidad de una persona para ahorrar y devolver un préstamo más formal.
Al trabajar con mujeres en formas de ahorrar dinero colectivamente y desarrollar sus habilidades empresariales, lo que a su vez facilita su acceso a préstamos asequibles, hemos observado un aumento asombroso en las tasas de éxito. En Etiopía, CARE apoyó recientemente de esta manera a 5000 mujeres emprendedoras, lo que dio como resultado un incremento del 500 % en sus ingresos. Al inicio del proyecto, el 70 % de las mujeres no tenían ahorros y, al final, esta cifra se había reducido al 3,6 %. Gracias a nuestra alianza con una entidad de microfinanzas, muchas de las mujeres etíopes también pudieron acceder a préstamos de bajo interés, que ahora están devolviendo con éxito.
Las garantías no son la única barrera a la que se enfrentan las mujeres para acceder a los servicios financieros. Sin embargo, considero que cambiar las reglas del juego en torno a las garantías para las mujeres es un buen punto de partida.
Entonces, ¿por qué no hay más bancos que inviertan en las mujeres? Hay dos razones principales: en primer lugar, los bancos no logran llegar a muchas mujeres; en segundo lugar, a los bancos les cuesta comprender las prioridades y necesidades de las mujeres. Por eso, en CARE queremos trabajar con más entidades financieras para compartir nuestra experiencia, nuestro alcance y nuestra orientación práctica, de modo que podamos empezar a igualar las condiciones en el acceso a la financiación.
Nuestra campaña Access Approved pone el foco en este problema y exhorta a las entidades financieras a hacer su parte mediante el desarrollo de productos y servicios que respondan específicamente a las necesidades de las mujeres marginadas.
Por ello, hago un llamamiento a los bancos para que asuman este desafío, replanteen su enfoque y creen igualdad de acceso y de oportunidades para las mujeres de todo el mundo. No podremos superar la pobreza hasta que hombres y mujeres tengan los mismos derechos y oportunidades. Este enfoque tiene sentido financiero para todos.