Mientras los países persiguen la seguridad energética, la competitividad industrial y los objetivos climáticos, el debate mundial sobre la financiación de infraestructuras suele centrarse en cómo movilizar más capital.
Pero cada país está afrontando la transformación de la economía real de manera diferente, a menudo siguiendo una trayectoria distinta y con un punto final único en mente.
Reconocer que existen trayectorias asimétricas en el panorama mundial de la financiación de infraestructuras podría ayudar a algunas economías a acelerar las transformaciones de la economía real.
Mientras los países persiguen la seguridad energética y la competitividad industrial sin renunciar a los objetivos climáticos, el debate mundial sobre la financiación de infraestructuras suele volver a una única pregunta: ¿cómo movilizamos más capital para las transformaciones sistémicas que se están produciendo simultáneamente?
Aunque es una buena pregunta, quizá no sea la más importante. Una restricción mayor que la cantidad de capital disponible podría ser el supuesto de que todas las economías están atravesando la misma transición energética, siguiendo la misma trayectoria y hacia el mismo estado final.
Las tecnologías limpias están mejorando. La inversión climática mundial sigue creciendo. Pero los lugares con las mayores necesidades de infraestructura siguen recibiendo solo una pequeña parte de la inversión. Por ejemplo, las economías emergentes y en desarrollo (EMDE) fuera de China reciben solo alrededor del 15 % de los 2 billones de dólares previstos de la inversión mundial anual en energía limpia, según la Agencia Internacional de la Energía (AIE), a pesar de representar una gran proporción de la demanda futura de infraestructuras.
Esta brecha pone de manifiesto que incluso los caminos hacia el mismo objetivo son inherentemente asimétricos. Esta realidad debe abordarse en el panorama más amplio de la financiación de infraestructuras, sobre todo porque podría crear oportunidades para que determinadas economías den un salto en sus transformaciones de la economía real.
Puntos de partida distintos, necesidades de financiación distintas
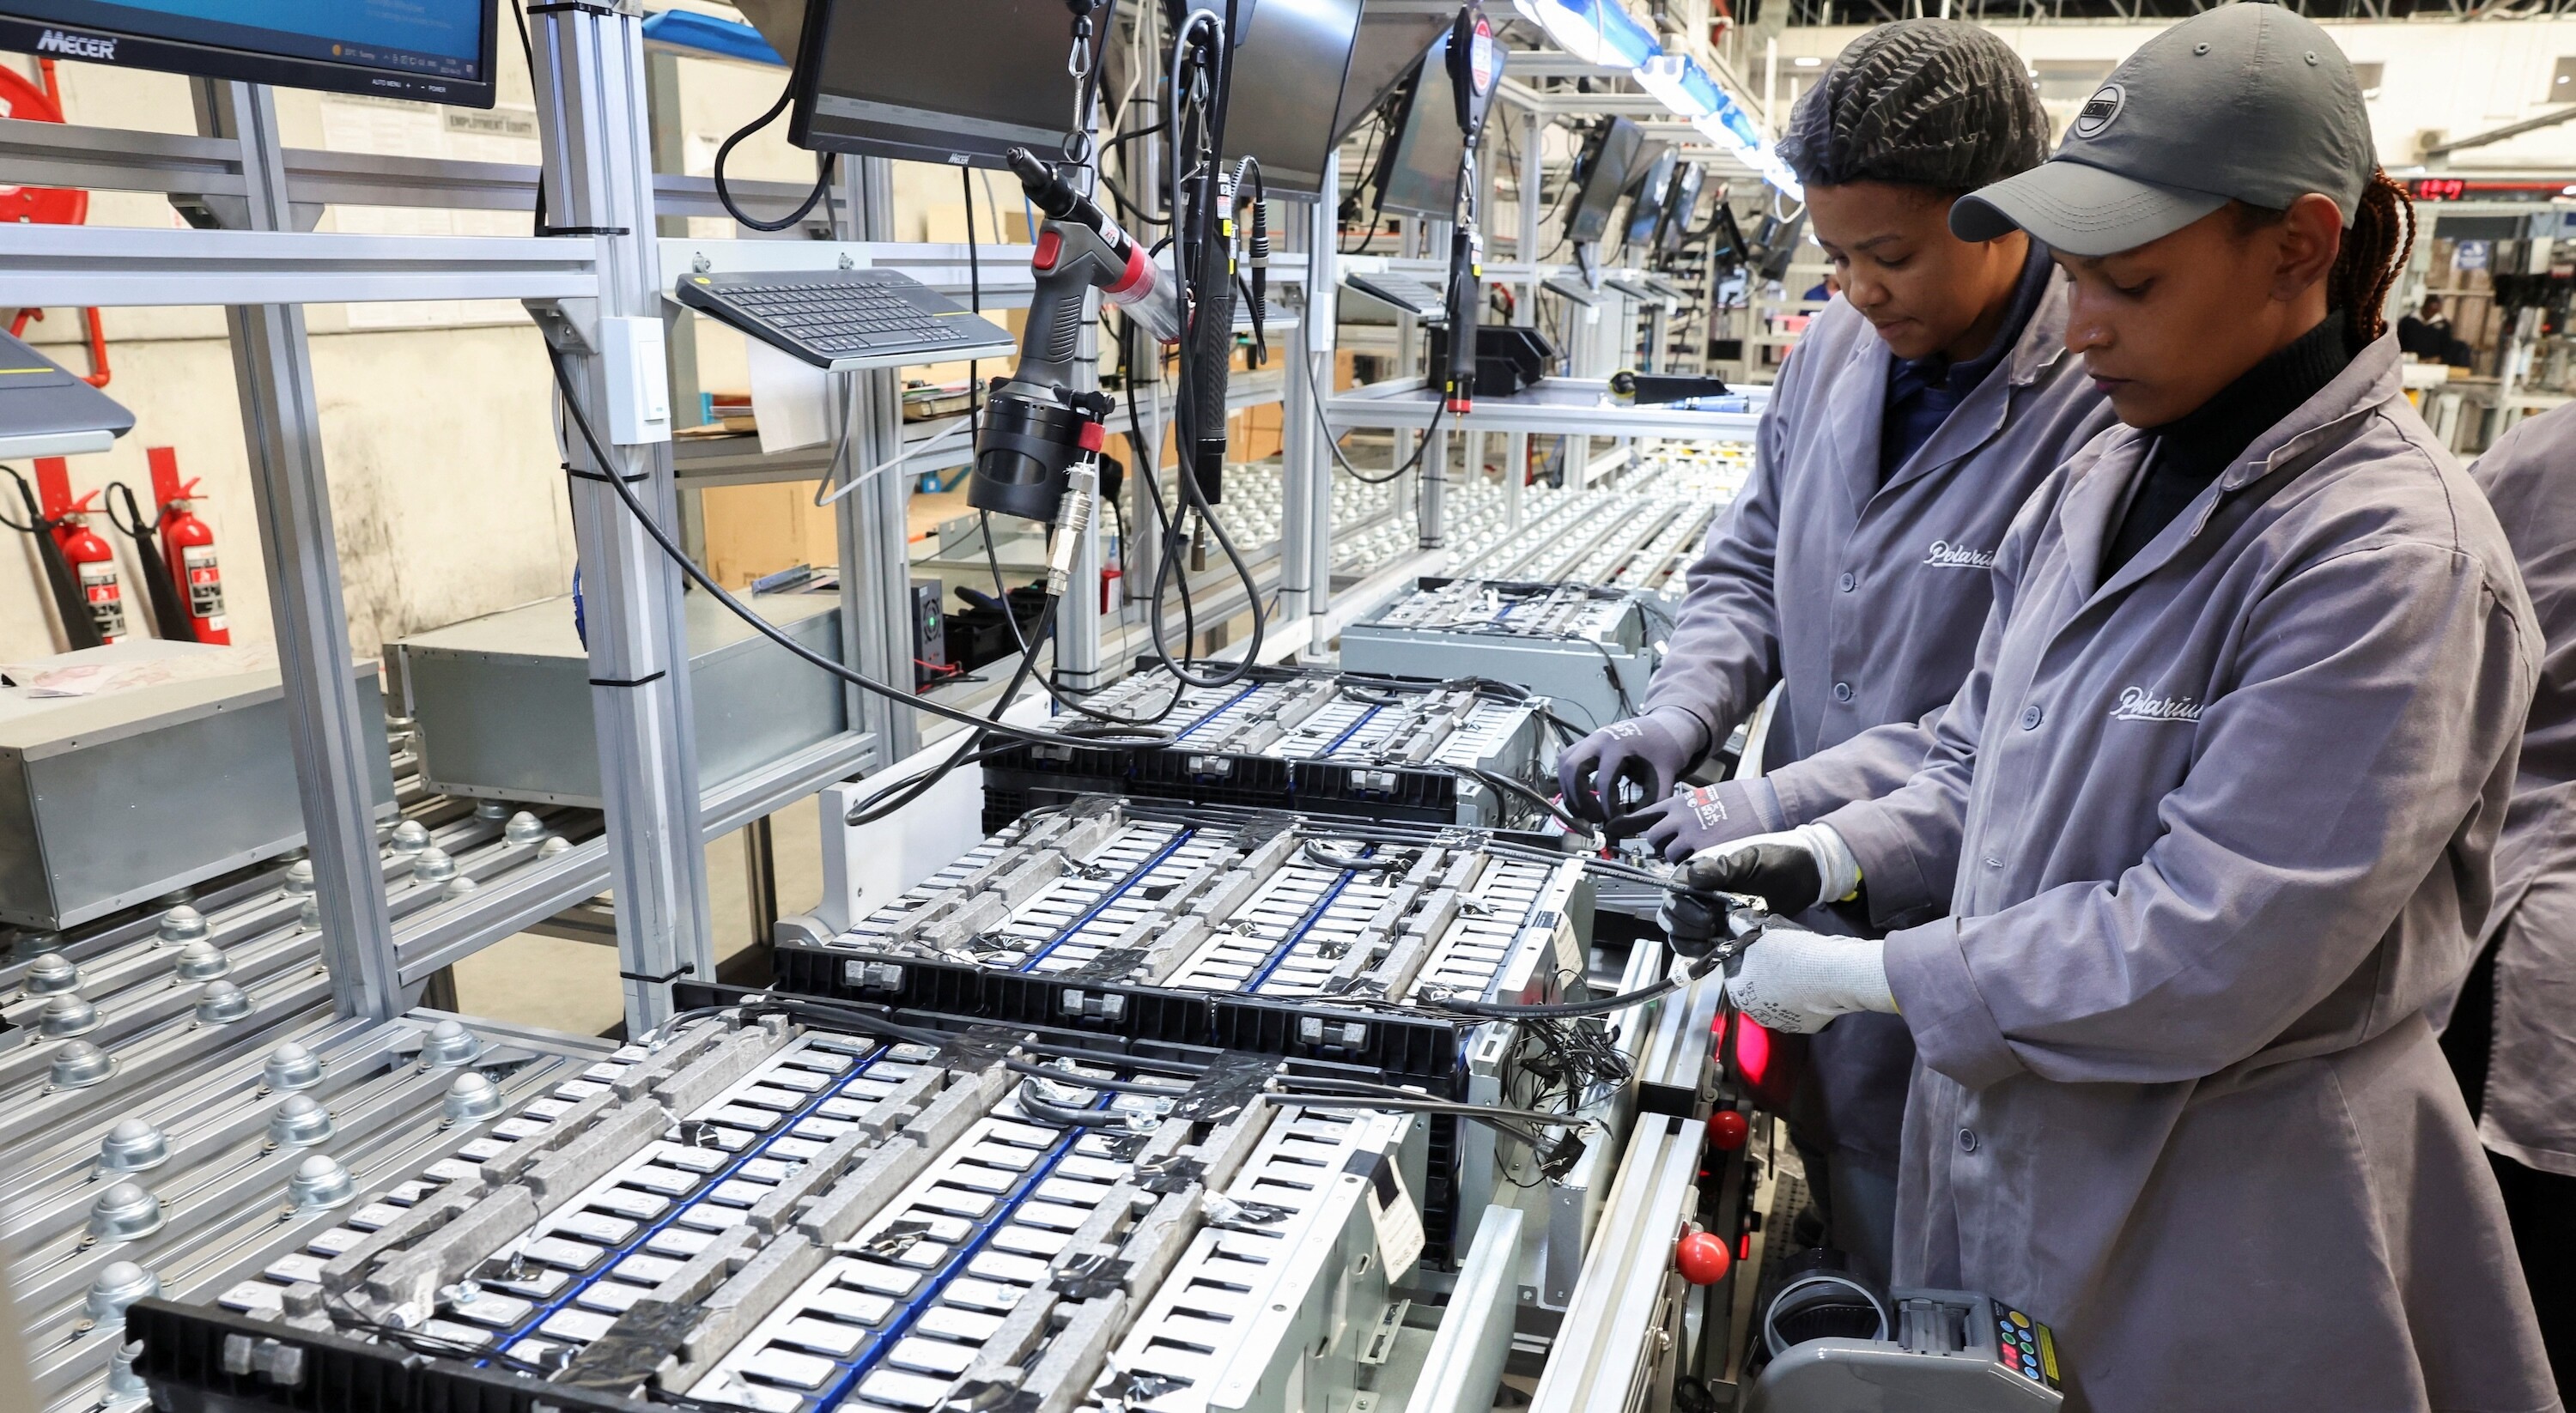
Algunas economías están financiando la modernización de infraestructuras e instalaciones industriales maduras, sustituyendo lo existente por versiones más limpias y eficientes. Otras están construyendo esos sistemas por primera vez, sin infraestructuras heredadas que reacondicionar ni tecnologías dominantes que desplazar. Estos distintos puntos de partida generan necesidades de financiación de infraestructuras, perfiles de riesgo y, en muchos casos, oportunidades completamente diferentes.
Las finanzas convencionales a menudo tienen dificultades para establecerse en los mercados que más la necesitan, porque esta asimetría se considera una nota a pie de página dentro de un relato de transición universal. Pero cuando se replantea como una condición de partida y no como una limitación, se convierte en una fuente de disciplina de diseño: una razón para crear estructuras de financiación que se adapten al sistema que se está construyendo, y no al sistema para el que las finanzas se concibieron originalmente. La iniciativa MICEE del Foro iniciativa MICEE puso de manifiesto varias de estas barreras en el ámbito de la energía limpia.
La misma lógica se aplica a otros sectores:
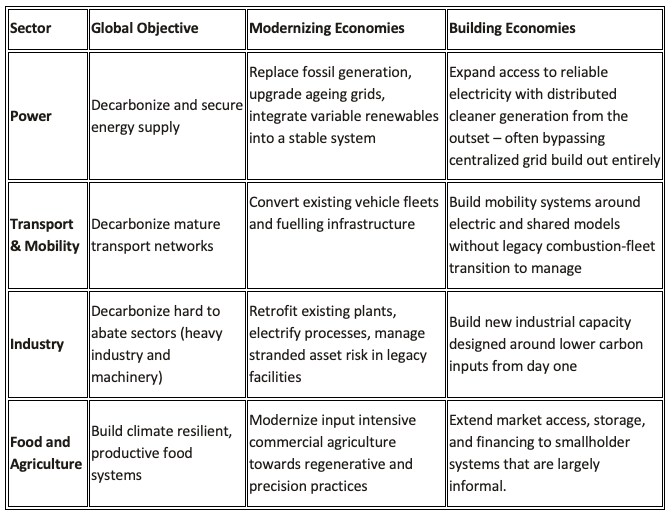
El patrón se repite en todos los sectores: las economías en modernización suelen financiar la conversión sustituyendo un sistema por una versión mejor, en un contexto de empresas de servicios públicos consolidadas, balances sólidos y marcos regulatorios establecidos. En cambio, las economías en construcción tienen la oportunidad de aprender de sus errores, como al ensamblar sistemas en los que el historial crediticio, la certeza de la demanda y la seguridad de los activos suelen ser escasos o directamente inexistentes.
Una estructura de financiación diseñada para el primer caso, como la financiación de proyectos a largo plazo frente a una contraparte pública conocida, suele fracasar en el segundo. Esto no se debe a que la economía subyacente sea peor, sino a que los riesgos que la estructura estaba diseñada para valorar no coinciden con los riesgos que están presentes realmente en una economía en construcción.
Cómo puede la financiación de infraestructuras dar forma al crecimiento
En los mercados emergentes, las finanzas suelen tratarse como un insumo posterior, de modo que el desarrollo solo puede producirse si existe financiación para impulsarlo. Pero en las economías que construyen sistemas desde cero, la secuencia suele ser la contraria. La estructura de financiación disponible, es decir, su plazo, su divisa, la asignación de riesgos y las garantías que acepta, determina qué tecnologías se construyen, a qué escala y para quién.
Un modelo de financiación basado en agregar pequeños flujos de caja distribuidos en un fondo invertible hace que el acceso a la energía distribuida sea una vía más financiable que la extensión de la red centralizada, una ruta habitual para las economías en construcción que no disponen de redes eléctricas plenamente desarrolladas.
Una estructura en moneda local no solo reduce el riesgo cambiario de una operación concreta, sino que modifica qué tipo de infraestructura resulta atractiva para los inversores en un mercado donde la deuda denominada en dólares, contraída con cargo a ingresos en moneda local, ha sido históricamente la opción por defecto.
Especialmente en las economías en construcción, la investigación demuestra que la financiación no es un canal neutral para el capital, sino una variable activa en lo que se construye y en la rapidez con que se hace.
Aquí es donde se sitúa realmente la frontera de la innovación en la transformación de la economía real: en el diseño de estructuras, y no en encontrar más capital. Estas economías necesitan la titulización de cuentas por cobrar de pequeño importe, estructuras combinadas de financiación concesional y comercial, instrumentos en moneda local y garantías de cartera que se alineen tanto con el riesgo financiado como con los inversores a los que se pide que lo asuman.
Lecciones de financiación de infraestructuras desde África
En una economía en construcción, la secuencia de financiación puede convertirse en parte de la estrategia de crecimiento, como ilustra un estudio de caso del ODI sobre Freetown Waste Transformers (FWT), una empresa de gestión de residuos de Sierra Leona, en África.
FWT combinó inicialmente la financiación de sus fundadores con subvenciones que sumaban algo menos de 500 000 libras esterlinas, incluido el apoyo del Fondo de Innovación de la GSMA, para demostrar su modelo de conversión de residuos en energía y desarrollar una aplicación llamada DortiBox. Esto ayudó a asegurar un suministro constante de residuos orgánicos para sus biodigestores, que era uno de los riesgos centrales de la iniciativa.
Una vez que el piloto y la plataforma digital reforzaron los indicadores de preparación para la inversión de la empresa, Climate Fund Managers se comprometió con 3,9 millones de dólares para la fase de desarrollo. La inversión se diseñó explícitamente para probar la viabilidad de la ampliación, sin que se esperara un rendimiento comercial en esa etapa. Una inversión adicional de 20,3 millones de dólares está vinculada al éxito de esta fase.
La estructura de financiación utilizó capital concesional y catalizador para reducir el riesgo de una clase de activos con poca trayectoria consolidada, lo que permitió que el capital comercial siguiera una vez demostrados los riesgos, y no simplemente supuestos.
El mecanismo es distinto del enfoque utilizado en operaciones de infraestructura de mayor envergadura en África, como la financiación de 2025 de JPMorgan al proveedor de comunicaciones africano Axian Telecom, aunque el principio subyacente es similar. JPMorgan actuó como coordinador global y agente estructurador de financiación para el desarrollo de la emisión de bonos de Axian por 600 millones de dólares, que contó con el respaldo de 60 millones de dólares en inversiones ancla de instituciones financieras de desarrollo.
En el caso de Axian, la financiación para el desarrollo ayudó a agregar y respaldar la capacidad de reembolso de un proveedor de telecomunicaciones consolidado. FWT representa la misma lógica más amplia desde un punto de partida anterior. En lugar de financiar a una empresa con un historial operativo y de reembolso previo, el capital concesional contribuyó a generar las pruebas operativas y la infraestructura necesarias para que surgiera una clase de activos invertible.
Distintos caminos hacia la transformación de la economía real
Acelerar la transformación global de la economía real requiere más capital, pero el capital por sí solo no resolverá el desajuste en el centro del problema de asimetría que afecta a la financiación de infraestructuras.
Además de movilizar recursos económicos, los marcos de financiación deben reflejar desde dónde parte realmente una economía, el sistema que intenta construir y las vías por las que lo logrará. Esta es la tarea más exigente y de mayor trascendencia.
La financiación de infraestructuras que insiste en una plantilla única seguirá sin llegar a los mercados que más la necesitan. Pero las finanzas que siguen las trayectorias asimétricas de las economías permitirán desbloquear inversiones allí donde los enfoques convencionales se han quedado cortos.