Los gobiernos están respondiendo con estrategias industriales más firmes para reforzar la competitividad, la resiliencia y la seguridad nacional.
Hoy en día, los gobiernos mantienen la focalización en sectores estratégicos, pero utilizan la política para garantizar la resiliencia de las cadenas de suministro y dar forma a las dependencias tecnológicas.
Mediante la anticipación, la resiliencia y la colaboración, las empresas pueden aprovechar el nuevo manual de la política industrial y capitalizar las prioridades gubernamentales.
La política industrial no solo está resurgiendo: se está acelerando a un ritmo histórico. A medida que las economías enfrentan presiones crecientes —desde las perturbaciones en las cadenas de suministro hasta la incertidumbre geopolítica y la transición climática—, los mecanismos tradicionales del mercado y las herramientas de política por sí solos ya no son suficientes.
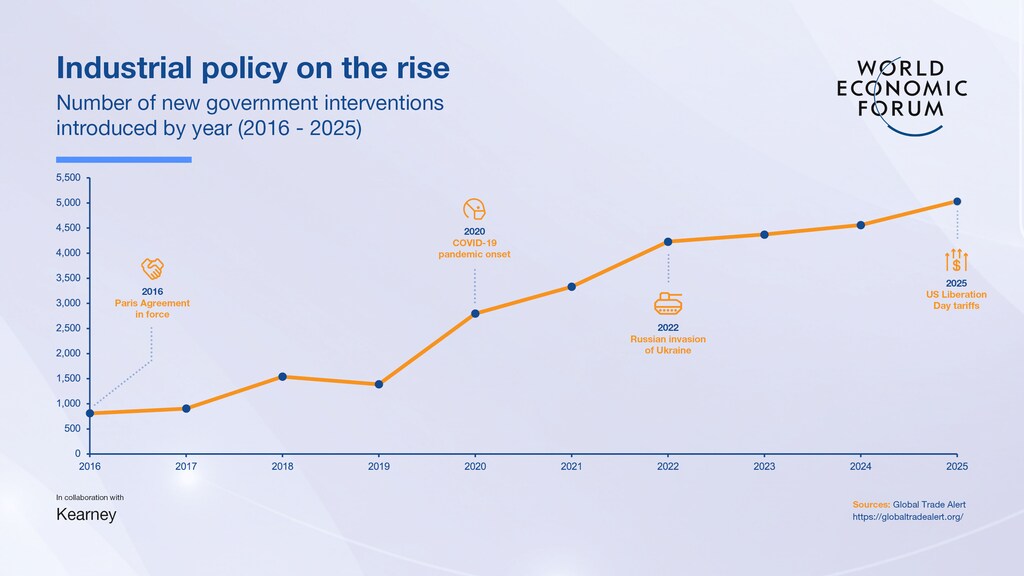
Los gobiernos están respondiendo con estrategias industriales más firmes para reforzar la competitividad, la resiliencia y la seguridad nacional. Las intervenciones estatales, aceleradas por la pandemia de COVID-19, se dispararon en 2020 y desde entonces han seguido aumentando notablemente. Según Global Trade Alert, las nuevas intervenciones en 2025 aumentaron un 262% en comparación con el número de nuevas intervenciones registradas en 2019
Se trata de un fenómeno mundial. Estados Unidos ha utilizado aranceles para salvaguardar la seguridad nacional y reforzar la industria nacional. Un informe reciente que evalúa Made in China 2025 muestra cómo la estrategia ha acelerado el dominio de China en la manufactura y la innovación durante la última década. La Visión 2030 de Arabia Saudí establece un mandato de competitividad, invirtiendo en sectores clave y proyectos de infraestructura. Y en septiembre, Corea del Sur presentó un 150 billones de wones (102 000 millones de dólares) de Fondo Nacional de Crecimiento para impulsar de forma decisiva su sector de semiconductores y otras industrias estratégicas.
Estas y otras medidas nacionales subrayan una nueva urgencia y un cambio en las prioridades geopolíticas y económicas.
¿Qué hay de nuevo?
En muchos aspectos, la política industrial contemporánea refleja la anterior, pero las motivaciones subyacentes y muchas de las herramientas que despliega han cambiado de forma decidida. La política industrial anterior hacía hincapié en la autosuficiencia nacional y dependía en gran medida de medidas proteccionistas que impulsaban a los campeones nacionales. Los cambios estructurales posteriores al fin de la Guerra Fría aceleraron la globalización, y el mundo vio una mayor integración de los mercados y del capital; redes de suministro mundiales complejas; y un entorno comercial más liberalizado; capital; cadenas de producción; redes de suministro mundiales complejas e interconectadas, y un entorno comercial más liberalizado. Sin embargo, esas mismas dinámicas expusieron nuevas vulnerabilidades, y desde entonces el mundo ha lidiado con un “trilema” de equilibrar la seguridad económica, la interdependencia económica y la intensificación de la rivalidad geopolítica.
Hoy en día, los gobiernos mantienen la focalización en sectores estratégicos, pero utilizan la política industrial para garantizar la resiliencia de las cadenas de suministro y dar forma a las dependencias tecnológicas. La clave del poder geopolítico depende, en parte, del control de los puntos de estrangulamiento económicos o de los nodos críticos del sistema mundial. El dominio de las tecnologías emergentes, como la inteligencia artificial, los semiconductores y las monedas digitales, así como los insumos críticos, está creando nuevos puntos de estrangulamiento. Reconociendo esto, las subvenciones del gobierno japonés y la inversión de ocho empresas japonesas contribuyeron a crear Rapidus en 2022 para revitalizar su industria nacional de semiconductores.
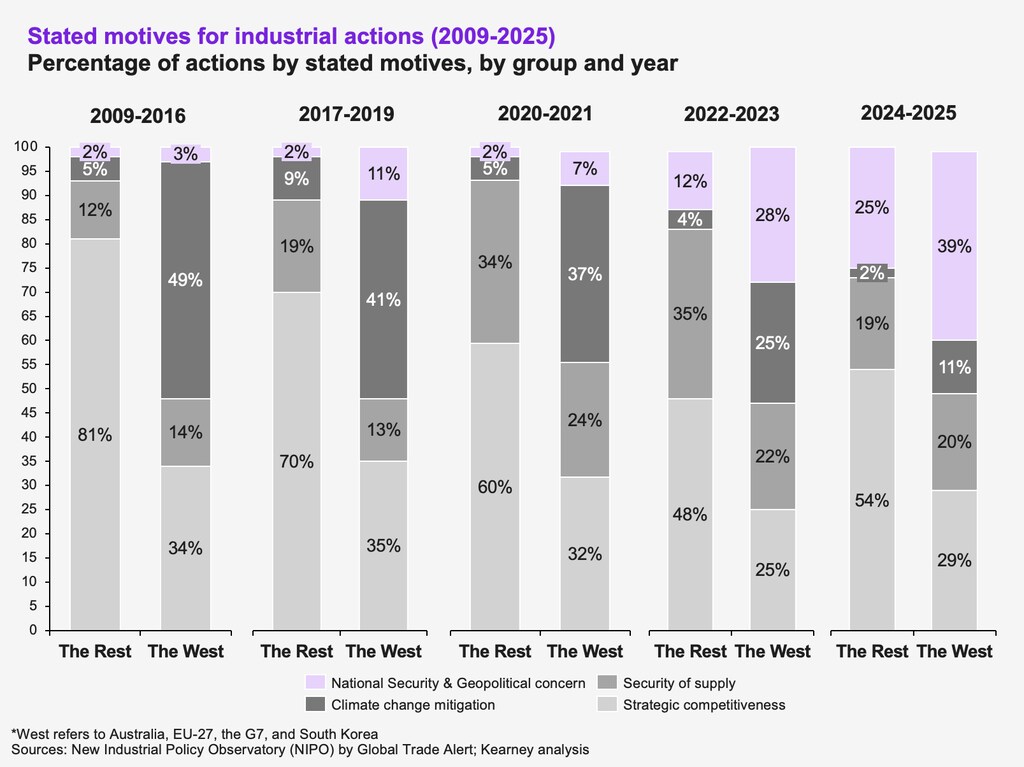
En 2024 y 2025, los gobiernos occidentales citaron la seguridad nacional y las preocupaciones geopolíticas como motor del 39% de las acciones de política industrial, un aumento de 36 puntos porcentuales respecto a 2009-2016. El resto del mundo avanza al unísono, con políticas industriales impulsadas por la seguridad que aumentaron 23 puntos porcentuales en el mismo período. Estas tendencias subrayan una realidad más amplia: en un mundo interconectado a escala global, las vulnerabilidades en las cadenas de suministro y las dependencias tecnológicas son ahora fundamentales para la justificación y el ejercicio de la estrategia industrial, lo que convierte la seguridad en una fuerza determinante de la formulación de políticas.
Las herramientas de la política industrial evolucionan junto con sus nuevos objetivos. Las estrategias del siglo XXI se centran cada vez más en asegurar una ventaja en ámbitos específicos, como las tecnologías estratégicas, las tecnologías de energía verde y la resiliencia de las cadenas de suministro. Las subvenciones siguen siendo una piedra angular del conjunto de herramientas de la política industrial tanto en economías avanzadas como emergentes, si bien las economías avanzadas se apoyan ahora más en las medidas comerciales. Mientras tanto, China ha estado aprovechando las inversiones de capital riesgo, tras haber lanzado recientemente el fondo nacional de orientación de capital riesgo para apoyar a las startups de sectores emergentes. Sin embargo, la eficacia y la intención de estos instrumentos para avanzar en la seguridad económica y la competitividad varían ampliamente entre países.
El impacto en el comercio y la inversión
La política industrial da resultados mixtos para las empresas, cuya eficacia depende a menudo del tipo de instrumento utilizado y del sector al que se dirige. La liberalización arancelaria y las subvenciones fiscales pueden atraer, en algunos casos, inversión extranjera directa (IED) hacia sectores estratégicos, generando efectos de derrame verticales que benefician a los proveedores nacionales y refuerzan las cadenas de valor locales. Las reducciones arancelarias posteriores a la OMC de China en el período 1998-2007, por ejemplo, aceleraron las entradas de IED, mientras que los incentivos fiscales a las empresas amplificaron los efectos de derrame de conocimiento y productividad en las empresas nacionales. Sin embargo, el panorama está lejos de ser uniforme. El Banco Central Europeo constató que, entre 2016 y 2023, los aumentos arancelarios impulsaron la inversión greenfield en la fabricación orientada al mercado local, pero desalentaron a los productores de insumos intermedios, lo que generó perturbaciones en las cadenas de suministro y volatilidad de la inversión a más largo plazo.
La política industrial también está transformando de forma fundamental los patrones comerciales, las decisiones sobre las cadenas de suministro y las prioridades sectoriales en todo el mundo. Análisis del Fondo Monetario Internacional (FMI) concluye que el 85 % de las más de 34 000 intervenciones gubernamentales identificadas entre 2009 y 2023 distorsionaron el comercio. Además, los productos expuestos a socios comerciales geopolíticamente sensibles tienen ahora más probabilidades de recibir apoyo gubernamental, lo que refleja el impulso a la reducción de riesgos en las cadenas de suministro desde 2020. Que otros países apoyen un determinado producto se ha convertido en un desencadenante de intervención, lo que señala una competencia estratégica más intensa. Las consideraciones tradicionales, como la ventaja comparativa, están perdiendo influencia, a medida que los gobiernos se orientan hacia sectores emergentes y estratégicamente importantes.
La rivalidad geopolítica en los sectores de alta tecnología puede provocar perturbaciones en la producción y el comercio de empresas concretas. Por ejemplo, Nvidia acordó un reparto de ingresos del 15% con el gobierno de EE. UU. en agosto de 2025, a cambio de licencias de exportación para vender sus chips H20 a China, pero de forma repentina paralizó la producción después de que Pekín señalara sus propias preocupaciones de seguridad.
La conclusión para las empresas es clara: la política industrial puede abrir las puertas al capital, la tecnología y las alianzas, pero también puede reconfigurar la dinámica competitiva, alterar las cadenas de suministro e introducir nuevos riesgos que deben gestionarse de forma estratégica.
¿Qué significa esto para las empresas?
El resurgimiento de la política industrial significa que las empresas ya no pueden confiar únicamente en las fuerzas del mercado para determinar su competitividad. Los gobiernos están seleccionando activamente sectores, cadenas de suministro y tecnologías. En consecuencia, las decisiones comerciales están cada vez más entrelazadas con las prioridades gubernamentales.
Como señalamos el año pasado, esto crea tanto oportunidades de crecimiento como riesgos de perturbación para las empresas. Para navegar en este panorama cambiante, las compañías deben actuar con deliberación, teniendo en mente tres resultados principales:
Resiliencia de la cadena de suministro: Reevaluar las estrategias de abastecimiento, diversificar los proveedores y explorar alianzas regionales para mitigar el impacto de las restricciones comerciales o los aranceles.
Alianzas colaborativas: Forjar alianzas con socios locales, consorcios sectoriales y redes transfronterizas para ganar influencia en los ámbitos en los que la política industrial configura el acceso al mercado o el desarrollo tecnológico.
Anticipación estratégica: Vigilar las tendencias de la política gubernamental y las intervenciones industriales emergentes para prever hacia dónde pueden fluir el capital, los incentivos o el apoyo regulatorio.
Al combinar la anticipación, la resiliencia y la colaboración, las empresas no solo pueden aprovechar el nuevo manual de la política industrial, sino también capitalizar las prioridades gubernamentales para reforzar su ventaja competitiva.