Si recibiera una ganancia inesperada, ¿qué haría? ¿Donaría a una organización benéfica, compraría un coche llamativo o se daría el gusto de adquirir una obra de arte?
Lo que hacemos con nuestro dinero tiene consecuencias. Pero, aunque normalmente sabemos para qué se utiliza nuestro propio capital, ¿qué ocurre con el dinero que aportamos a fondos de pensiones o a compañías de seguros?
Hay pocos requisitos que obliguen a los fondos de pensiones y las compañías de seguros —conocidos como «propietarios de activos»— a revelar en qué invierten. Tampoco tienen la obligación de garantizar que sus inversiones se destinen a sectores sostenibles.
Esto significa que el dinero de su pensión podría invertirse, por ejemplo, en una central de carbón —una fuente de energía muy contaminante y un sector en declive— sin que usted llegara a saberlo.
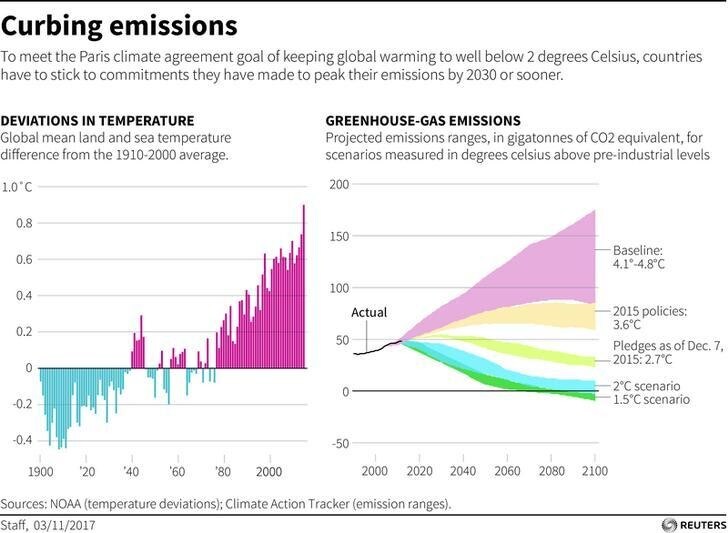
En WWF creemos que los propietarios de activos pueden contribuir de manera decisiva a alcanzar los objetivos climáticos del Acuerdo de París: mantener el aumento de la temperatura mundial muy por debajo de los 2 °C y procurar limitarlo a 1,5 °C.
Al fin y al cabo, aunque el cambio climático es, ante todo, una terrible amenaza para nuestra existencia, también supone un importante riesgo financiero: para 2100, las carteras financieras de todo el mundo podrían perder 7,2 billones de dólares en valor si no se toman más medidas contra el cambio climático.
En WWF queremos que los propietarios de activos inviertan en energías renovables y en la economía verde, en lugar de hacerlo en sectores que provocan el cambio climático, como los combustibles fósiles. La energía eólica y la solar ofrecen una gran oportunidad de inversión: son industrias en rápido crecimiento, con precios a la baja y rendimientos estables.
Ya se han empezado a lograr algunos avances. A principios de este año, WWF publicó una investigaciónbasada en datos de 29 de los principales propietarios de activos de Europa, en su mayoría fondos de pensiones. Descubrimos que casi todos habían reducido la financiación mediante acciones cotizadas a la minería del carbón. Sin embargo, muchos seguían invirtiendo en energía generada con carbón y no prestaban suficiente atención al potencial de las energías renovables.
Esos hallazgos solo representaban una pequeña parte del panorama general. En realidad, nos pusimos en contacto con más de 80 propietarios de activos; muchos aceptaron evaluar si sus inversiones eran compatibles con un escenario que mantuviera el aumento de la temperatura por debajo de los 2 °C, de conformidad con el Acuerdo de París. Sin embargo, no estaban obligados a divulgar los resultados, y esta falta de divulgación obligatoria dificulta exigir a los propietarios de activos que rindan cuentas por sus inversiones.
Alinear a los propietarios de activos con el Acuerdo de París empieza por una mayor transparencia. La UE y sus Estados miembros deberían exigir a los inversores que evalúen y publiquen en qué medida sus inversiones están alineadas con los objetivos climáticos, tal como recomienda el Grupo de Trabajo sobre Divulgación de Información Financiera relacionada con el Clima (TCFD) del Consejo de Estabilidad Financiera del G20. Por supuesto, los propietarios de activos también pueden —y deberían— dar ejemplo evaluando voluntariamente su alineación con los objetivos climáticos y divulgando los resultados.
Los estudios muestran que alinear las inversiones con el Acuerdo de París es la mejor manera de que los propietarios de activos protejan el dinero y los intereses de sus miembros y beneficiarios; con el tiempo, es la vía más segura para obtener mejores rendimientos. Los propietarios de activos deberían reconocerlo oficialmente y actuar en consecuencia. Por ejemplo, pueden desarrollar herramientas que les ayuden a fijar objetivos basados en la ciencia climática y ejercer su poder como accionistas para impulsar a las empresas de sus carteras a adoptar estrategias acordes con el Acuerdo de París.
Hacer todo esto ayudará a combatir el cambio climático y nos protegerá de futuros costes relacionados con él, y también garantizará un rendimiento de la inversión mejor y más seguro.
A largo plazo, eso es mucho mejor que recibir una ganancia inesperada.




