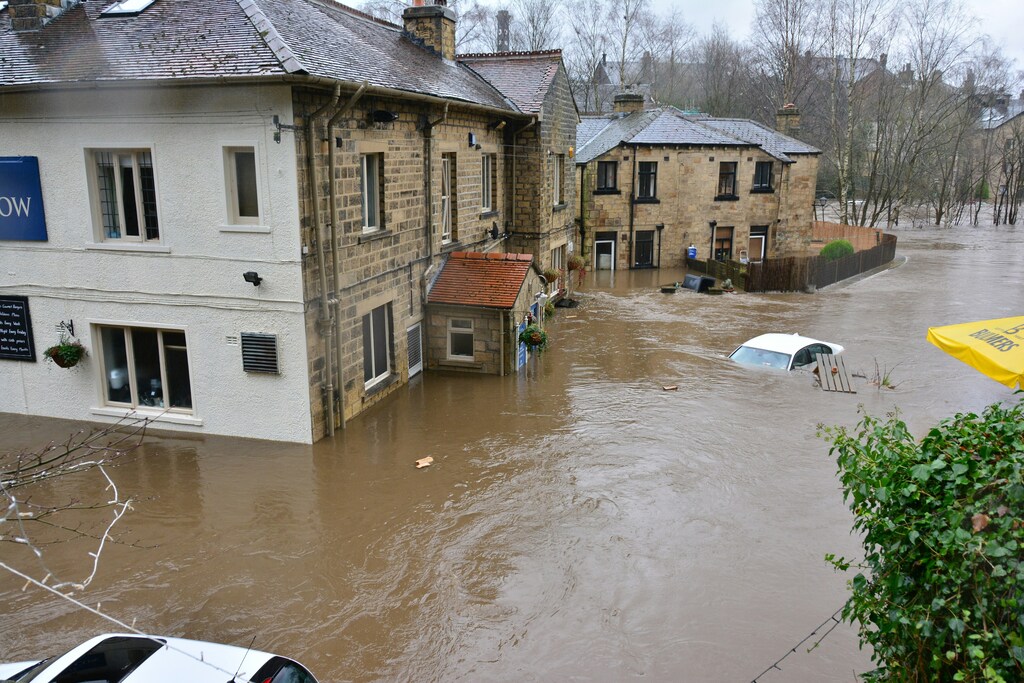
Existe el temor de que el sector asegurador privado no pueda absorber todas las pérdidas causadas por los desastres naturales inducidos por el cambio climático y por la ciberdelincuencia.
El Barómetro de Riesgos de Allianz 2024 muestra la ciberseguridad es el principal riesgo a nivel mundial.
El sector de los seguros y reaseguros tiene la experiencia necesaria para afrontar estos desafíos, pero requiere reescribir la historia de la suscripción, utilizando herramientas avanzadas, funciones ampliadas y enfoques innovadores.
El término «inasegurabilidad» está acaparando titulares y generando una preocupación creciente. Los informes sobre aseguradoras que abandonan el mercado inmobiliario de California por la imposibilidad de fijar precios para desastres naturales, como los incendios forestales o los habitantes de Florida que abandonan el estado por el disparo de los costes de los seguros de hogar, están alimentando el debate sobre la asegurabilidad fundamental del riesgo relacionado con el clima. Mientras tanto, Lloyd’s de Londres advierte de un escenario hipotético: la economía mundial podría perder 3,5 billones de dólares debido a un ciberataque de gran magnitud dirigido a los sistemas de pago, pérdidas que el sector asegurador privado no absorbería.
Estudiar estos escenarios es una gestión de riesgos rutinaria, pero los titulares provocan un debate honesto sobre el precio de priorizar la seguridad, ya sea frente a desastres ambientales causados por la actividad humana o frente a piratas digitales. Aunque este es un debate sano, a menudo parte de una conclusión falsa: que las aseguradoras son cada vez más incapaces de medir y gestionar los riesgos más importantes y preocupantes de hoy, como el cambio climático o la ciberseguridad, y, peor aún, que se están retirando de ellos. Exigir respaldos gubernamentales solo puede constituir una respuesta parcial para los escenarios de pérdidas máximas catastróficas. Como sector, debemos ser capaces de ofrecer soluciones para aquello que quita el sueño a nuestros clientes.
Hoy hemos publicado el Barómetro de Riesgos de Allianz 2024. Este informe arroja luz sobre los riesgos más apremiantes a los que se enfrentan las empresas de todo el mundo.
El informe muestra la ciberseguridad es el principal riesgo a nivel mundial. Los ciberataques y las interrupciones de TI alcanzaron pérdidas récord en 2023, principalmente por un resurgimiento del ransomware y la extorsión. Las ciberamenazas siguen evolucionando, con piratas informáticos que cada vez atacan más las cadenas de suministro de TI y físicas, lanzan ciberataques masivos y encuentran nuevas formas de extorsionar dinero a las empresas, grandes y pequeñas.
Los riesgos naturales y los fenómenos meteorológicos extremos son el tercer riesgo principal, subiendo desde el puesto seis del año pasado. El cambio climático se mantiene en el puesto siete entre los principales riesgos a nivel mundial. La trayectoria de las pérdidas por catástrofes naturales ha ido aumentando de forma constante. En 2023, las pérdidas aseguradas récord por eventos de catástrofes naturales superaron los 100 000 millones de dólares por cuarto año consecutivo, según Swiss Re , un coste atribuido al calentamiento del clima. En segundo lugar en el Barómetro de Riesgos de este año, encontramos la interrupción del negocio, a menudo causada por ciberataques o catástrofes naturales.
Lo que está claro es que el riesgo cibernético y el climático ejemplifican la naturaleza del riesgo moderno: en constante cambio y evolución, difíciles de predecir a partir de experiencias pasadas, muy complejos, conectados e interdependientes a escala mundial y, por último pero no menos importante, potencialmente causantes de escenarios de pérdidas catastróficas que podrían convertir estos riesgos en riesgos potencialmente sistémicos.
Riesgos ciertamente aterradores, pero no ingestionables. En el sector de los seguros y reaseguros contamos con las habilidades, el talento y la experiencia necesarios para afrontar estos desafíos, pero se requiere reescribir la historia de la suscripción, utilizando herramientas avanzadas, funciones ampliadas y enfoques innovadores. En concreto, las aseguradoras deben acelerar en las siguientes tres áreas:
1. Mejorar continuamente la excelencia técnica
La tecnología y los conjuntos de datos más ricos impulsarán modelos y evaluaciones de riesgo más sofisticados, lo que permitirá a las aseguradoras comprender mejor sus exposiciones y sentirse cómodas suscribiéndolas. Nos ayudará a analizar los riesgos modernos con un enfoque prospectivo, en lugar de mirar por el retrovisor del análisis histórico de siniestros. El aprendizaje automático y la IA pueden analizar grandes cantidades de datos para identificar y predecir posibles ciberamenazas. Asimismo, la experiencia en ingeniería, impulsada por los datos, nos permitirá evaluar materiales sostenibles nuevos y en gran medida no probados o tecnologías de bajas emisiones de carbono, desde la madera contralaminada hasta la captura y el almacenamiento de carbono, de modo que podamos atrevernos a incorporar a nuestras carteras soluciones ecológicas pioneras.
¿Qué está haciendo el Foro Económico Mundial frente al cambio climático?
2. Innovar en soluciones de productos
La suscripción tradicional de riesgos físicos no responde a la realidad de los impactos climáticos extremos en evolución ni a las ciberamenazas intangibles. Las aseguradoras deben evolucionar innovando en nuevas formas de transferir riesgos y complementando las soluciones tradicionales de seguro de indemnización. Como sector, debemos innovar en productos que combinen un sólido elemento de mitigación del riesgo con cobertura de seguro y hacer avanzar las soluciones alternativas de transferencia de riesgos existentes para llevarlas a la corriente principal. Por ejemplo, AM Best prevé que los productos paramétricos representen una cuota creciente del mundo de los seguros. Un seguro paramétrico asegura a un tomador de póliza frente a la ocurrencia de un evento específico mediante el pago de una cantidad fija basada en un desencadenante predeterminado, en lugar de en la magnitud de las pérdidas, como ocurre en una póliza tradicional de indemnización.
3. Ampliar la propuesta de valor del seguro
El seguro ya no se limita solo al pago de siniestros. Como sector, las aseguradoras aprovechamos insuficientemente nuestra experiencia en riesgos para promover la prevención y la preparación. Debemos a la sociedad y a nuestras partes interesadas ampliar la propuesta de valor de la aseguradora para incluir el apoyo a las medidas de adaptación, mitigación y resiliencia de los clientes. Cuando las aseguradoras desempeñan un papel más profundo de consultoría de riesgos, nuestras evaluaciones de riesgo también pueden incluir importantes servicios de mitigación. Ampliar la propuesta de valor del seguro de esta manera mejora la preparación, lo que incrementa la resiliencia, reduce las pérdidas y las interrupciones de negocio y amplía la asegurabilidad a casos y zonas de mayor riesgo, en beneficio de las economías locales. Los tomadores de pólizas deben hacer su parte en estas relaciones de consultoría de riesgos y participar en la mitigación y la preparación junto con su socio asegurador. Las aseguradoras también pueden ampliar su valor mediante la educación en materia de riesgos, algo fundamental para mejorar la concienciación social y empresarial sobre los riesgos.

Las aseguradoras siempre han sido socios económicos y empresariales fundamentales, ofreciendo a los clientes libertad frente al riesgo y permitiéndoles centrarse en lo que mejor saben hacer: atreverse a explorar, competir y crecer. Sin embargo, como sector, adoptamos un enfoque transaccional en la colaboración, centrado en cubrir riesgos y pagar siniestros, pero infravalorando nuestro potencial de asociación más profundo. Podemos hacerlo mejor.
Para fomentar la preparación y la prevención frente a los riesgos modernos, debemos aprovechar el valor de las alianzas colaborativas. Alianzas con empresas para ayudarlas a ser más resilientes y competitivas. Alianzas con gobiernos para encontrar soluciones a los escenarios de pérdidas máximas catastróficas. Alianzas con particulares, instituciones y la sociedad para proporcionar tranquilidad, concienciación sobre los riesgos, mitigación de pérdidas y resiliencia comunitaria.




