Las inversiones en CapEx para soluciones climáticas han alcanzado nuevos máximos, pero siguen quedándose cortas frente a lo necesario para alcanzar cero emisiones netas a mediados de siglo.
GIC ha desarrollado un marco para determinar el valor de inversión incremental esperado de distintas tecnologías de descarbonización.
Las investigaciones sugieren que la cadena de suministro de soluciones climáticas podría añadir entre 5 y 11 billones de dólares en valor de inversión adicional para 2030 con soluciones maduras, como las redes eléctricas, las energías renovables y los vehículos sostenibles, las oportunidades más prometedoras en un escenario de cero emisiones netas.
La necesidad de una mayor financiación climática ha sido el centro de las conversaciones del sector, incluida la Conferencia de las Naciones Unidas sobre el Cambio Climático de 2023 (COP28). Las inversiones en CapEx – fondos de las empresas destinados a sus activos físicos – para soluciones climáticas han alcanzado máximos históricos en los últimos años, estimadas en 1,1 billones de dólares en 2022 de BloombergNEF y 1,7 billones de dólares en 2023 por la Agencia Internacional de la Energía (AIE).
Sin embargo, incluso con los compromisos de financiación adicionales asumidos por gobiernos y empresas en la COP28, los niveles de inversión siguen siendo varias veces inferiores a lo necesario para alcanzar cero emisiones netas en 2050.
Además, no todas las inversiones tienen los perfiles de riesgo-rentabilidad adecuados para cumplir los mandatos fiduciarios de los inversores, y con frecuencia existe un desajuste entre los horizontes temporales del clima y los de la inversión. Según la Climate Policy Initiative, aunque la financiación climática total está aumentando, la proporción de la financiación procedente de empresas, fondos e inversores institucionales ha disminuido del 30,6% en 2018 al 15,2% en 2022.
Aunque captar datos precisos sobre financiación climática es complicado, la tendencia a la baja de las aportaciones relativas del sector privado subraya la necesidad de ir más allá de las brechas de financiación en el debate sobre la financiación climática.
Para ofrecer a los inversores una forma de evaluar su posible exposición al megatema de la transición energética, GIC ha desarrollado un marco independiente del escenario climático para calcular el valor de inversión incremental esperado de los ingresos por descarbonización en tecnologías, regiones, periodos y clases de activos. El enfoque adopta una visión holística de las oportunidades de inversión a lo largo de toda la cadena de valor. En lugar de limitarse a los proveedores de soluciones climáticas, incluye a los proveedores de bienes de capital, a los productores de materias primas y a los proveedores de combustibles de bajas emisiones.
5-11 billones de dólares para 2030
Aplicando técnicas estadísticas a los datos financieros y al crecimiento previsto de los ingresos, nuestra investigación estima que el valor empresarial incremental total de la cadena de suministro de soluciones climáticas alcanzará entre 5 y 11 billones de dólares para 2030.
El rango se calcula utilizando dos escenarios climáticos de la AIE como límites: un escenario conservador, el Escenario de Políticas Declaradas, que asume que no habrá más cambios de política aparte de los marcos existentes y anunciados, y el más optimista Escenario de Emisiones Netas Cero para 2050, que modela la trayectoria para que el sector energético mundial alcance cero emisiones netas a mediados de siglo.
Para cada escenario, revisamos las inversiones de CapEx requeridas, los insumos de materias primas y las necesidades de combustibles de bajas emisiones de proyectos representativos para identificar oportunidades de ingresos en los segmentos relevantes de la cadena de suministro. Construimos cestas de empresas comparables utilizando el conjunto de segmentos de la cadena de valor de las distintas tecnologías. Analizamos los estados financieros históricos para estimar los valores empresariales futuros y el tamaño respectivo de la oportunidad de inversión en deuda, renta variable pública y capital privado.
Basándonos en un estudio reciente de FTSE Russell, que mide la economía verde a partir de los valores cotizados, prevemos que la economía verde tiene potencial para crecer a un ritmo estimado del 7-11% anual y pasar de aproximadamente el 8% de la capitalización bursátil mundial actual a alrededor del 12-17% para 2030, siempre que los mercados de renta variable crezcan en línea con el producto interior bruto (PIB) mundial.
Soluciones maduras y atractivas para la inversión
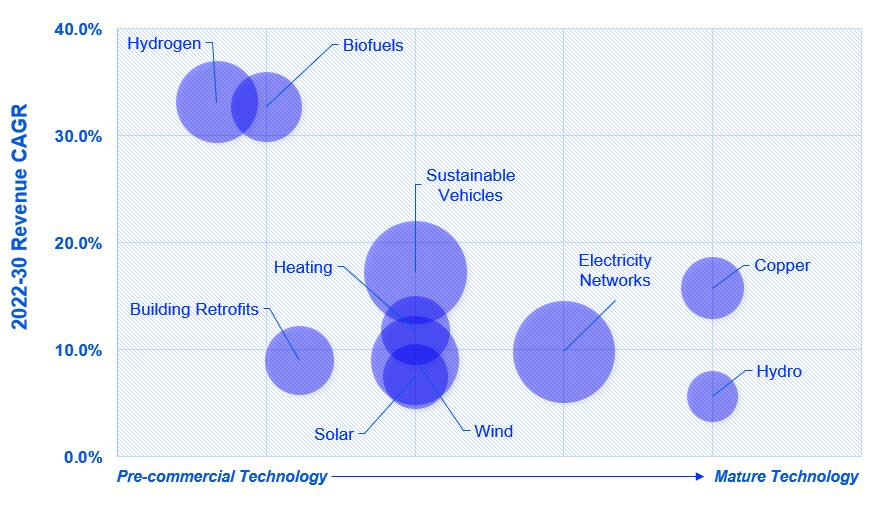
En el escenario de cero emisiones netas de la AIE, las mayores oportunidades por valor empresarial incremental –cada una de ellas por un importe superior a 400.000 millones de dólares para 2030– incluyen las redes eléctricas, los vehículos sostenibles, la infraestructura de recarga de vehículos eléctricos (VE), la eólica, la solar, el cobre, el litio, el hidrógeno y las soluciones de calefacción de edificios. Salvo el hidrógeno y la recarga de VE, se trata de soluciones maduras que ofrecen oportunidades de inversión fácilmente accesibles en la actualidad.
Las oportunidades de mayor crecimiento incluyen el hidrógeno, los biocombustibles, el litio y el almacenamiento de electricidad. Se prevé que estas oportunidades alcancen una tasa de crecimiento anual compuesta superior al 20% entre 2022 y 2030, lo que se traduce en un crecimiento del valor empresarial de más de 100.000 millones de dólares para 2030 en el escenario de emisiones netas cero.
Los biocombustibles, en particular, ofrecen un ámbito de crecimiento actualmente poco valorado, dadas sus múltiples aplicaciones de uso final en la generación de energía, la aviación y otros sectores de difícil descarbonización. Los combustibles de aviación sostenibles, por ejemplo, están cobrando un impulso creciente gracias al respaldo normativo y a la demanda de los usuarios finales.
Riesgos tecnológicos y comercialización
Por debajo de la marca de 100.000 millones de dólares de valor empresarial, las tecnologías incipientes, como la captura directa de aire, la aviación con hidrógeno y la aviación eléctrica, ofrecen oportunidades interesantes para capital de riesgo y de crecimiento en fases tempranas.
Estas tecnologías se encuentran actualmente en fase de prototipado, con una generación limitada de ingresos y flujo de caja. Requieren que los riesgos tecnológicos disminuyan y que las vías de comercialización maduren y se escalen.
En una trayectoria de cero emisiones netas, se espera que el mayor aumento de los valores de inversión se produzca en esta década. Sin embargo, los sectores del transporte y la industria ofrecen un margen de crecimiento más prolongado, ya que es probable que la sustitución de activos y la adopción de soluciones de descarbonización continúen hasta la década de 2040.
Desde el punto de vista geográfico, Asia-Pacífico representa el mayor mercado accesible, ya que la región se enfrenta a una presión creciente para hacer frente al aumento de las emisiones de carbono derivado del rápido crecimiento demográfico y económico. Una excepción destacable es el sector de la edificación en Europa y Norteamérica, que registra una demanda creciente de rehabilitaciones y de mejoras en calefacción y electrodomésticos para cumplir las normas de sostenibilidad más exigentes.
Dimensionar adecuadamente las inversiones en descarbonización
El relato sobre cero emisiones netas suele centrarse en los riesgos, prestando escasa atención al potencial al alza. Entender la oportunidad de inversión en descarbonización en términos de ingresos y de valor, en lugar de brechas de financiación, ha permitido a GIC desarrollar una visión holística y detallada del conjunto de oportunidades en todas las clases de activos.
También nos ha permitido evaluar el atractivo relativo de las distintas partes de la cadena de valor de las soluciones climáticas, en particular aquellas menos cubiertas por el mercado. El análisis nos ha ayudado a forjar la convicción de que existe un margen significativo para que los inversores institucionales amplíen su exposición en el abanico de posibles resultados climáticos, basándose en las implicaciones de valor y rentabilidad esperadas.
Sin embargo, las trayectorias y las oportunidades diferirán significativamente según las tecnologías, regiones y periodos subyacentes. Combinar estos métodos descendentes con una diligencia debida ascendente adicional es necesario para ayudar a los inversores a identificar áreas en las que podrían aumentar su exposición y optimizar la asignación de capital.
Deben desarrollarse más investigaciones y enfoques orientados a los inversores para abordar el aumento multiplicado que se necesita en la financiación climática, enmarcando el debate directamente en el lenguaje de los inversores: crecimiento, rentabilidad y valoración.
Lea el artículo completo para obtener más detalles sobre el resto de conclusiones y la metodología de investigación.




