Las emisiones de carbono contribuyen de manera importante al calentamiento global y a las muertes prematuras causadas por la contaminación atmosférica, y le cuestan a la economía mundial el equivalente al PIB combinado de India, Canadá y México.
Una piedra angular de la política climática de la UE es su sistema de comercio de carbono, que crea un nuevo tipo de riesgo climático para las empresas afectadas, con posibles efectos sobre su valor de mercado.
Pero ¿cuánto les importa a los inversores? Un nuevo estudio muestra cómo responden los mercados bursátiles a los esfuerzos de las empresas por limitar sus emisiones de carbono y propone formas de movilizar aún más a los inversores en la lucha contra el cambio climático.
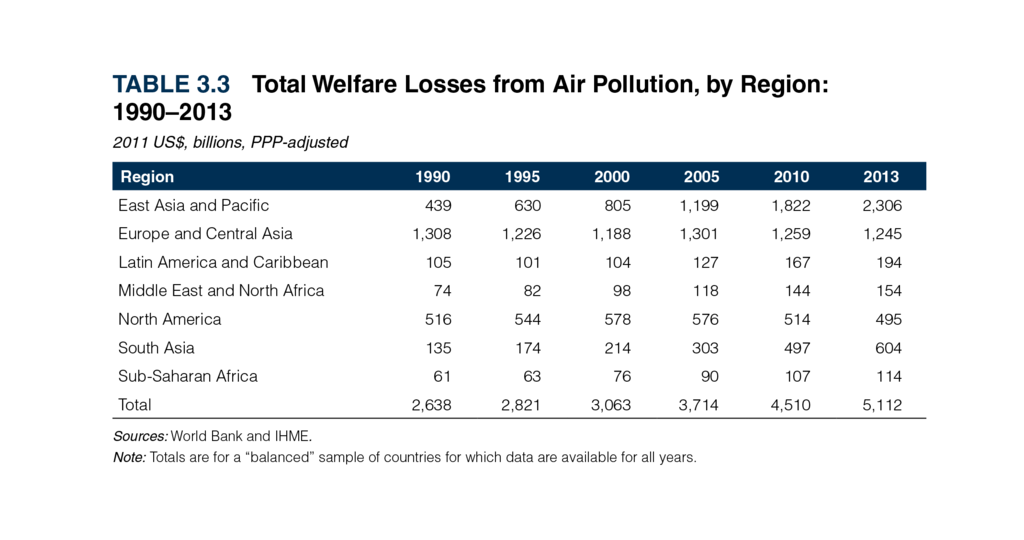
Las emisiones mundiales de CO2, que contribuyen a las emisiones de gases de efecto invernadero y al calentamiento global, repuntaron hasta alcanzar su nivel más alto registrado en 2021 debido al mayor uso del carbón. Las muertes prematuras causadas por la contaminación atmosférica también le costaron a la economía mundial unos 225.000 millones de dólares en ingresos laborales perdidos y más de 5 billones de dólares en pérdidas de bienestar en 2013.
Esta cifra equivale al PIB combinado de India, Canadá y México. Sin embargo, pese a esta «sobria llamada de atención» (en palabras del Banco Mundial), muchas empresas parecen comportarse como si tuvieran pocos incentivos para internalizar el coste asociado a su impacto en el entorno natural.
Aunque existen políticas y regulaciones para obligar a las empresas a corregir sus prácticas, estas varían entre países y con el tiempo. Incluso el Régimen de Comercio de Derechos de Emisión de la Unión Europea (EU ETS), el primer sistema internacional obligatorio de este tipo y el de mayor envergadura, comenzó en 2005 con generosas asignaciones de permisos gratuitos, antes de pasar gradualmente a las subastas de cuotas de emisiones de carbono.
Al reducir cada año el número total de derechos de emisión de la UE (EUA) —la cantidad de créditos de carbono que se pone en el mercado—, este sistema de límites máximos y comercio pretende ofrecer a las empresas un incentivo sencillo para descarbonizar sus operaciones. Es el conocido principio de que quien contamina paga: si quieres emitir gases de efecto invernadero, tienes que echar mano de la cartera.
Por qué los mercados podrían querer asignar un precio al riesgo climático
Pero ¿qué ocurre cuando tu «cartera» consiste en una gran cantidad de capital que pertenece en parte a los accionistas? En un contexto de creciente conciencia ambiental, ¿siguen los inversores dispuestos a invertir su dinero en industrias «sucias» con externalidades costosas? A medida que los aspectos ASG (ambientales, sociales y de gobernanza) se incorporan cada vez más a los análisis financieros, quizá los inversores consideran que las emisiones de carbono son un riesgo sustancial al que hay que asignar un precio.
Esta cuestión de cómo gestionan los mercados financieros el coste adicional asociado a las emisiones de carbono es el tema de nuestro artículo de investigación. Explicamos que las empresas que operan en entornos con restricciones de emisiones afrontan varios riesgos climáticos que pueden afectar negativamente al valor de la empresa. Los riesgos climáticos regulatorios derivan de las políticas y regulaciones vigentes para combatir el cambio climático y de la incertidumbre sobre el coste futuro de emitir CO2.
Además, los riesgos climáticos de la transición tecnológica se relacionan con la obsolescencia tecnológica impulsada por la necesidad de pasar a una economía con bajas emisiones de carbono. Entre los financiadores que incorporan a los precios la incertidumbre sobre el coste futuro de las emisiones y los fondos más comprometidos con el medio ambiente que «ecologizan» sus carteras, es probable que las empresas con altas emisiones coticen con descuento en el mercado bursátil o tengan que ofrecer mayores rendimientos para atraer inversores.
Análisis de las valoraciones de mercado y los rendimientos de las empresas contaminantes de la UE
Nos propusimos examinar las implicaciones de las emisiones de carbono de las empresas sujetas al EU ETS para la valoración de activos. Mientras que investigaciones anteriores se basaban en divulgaciones voluntarias o estimaciones de las emisiones de carbono, o abarcaban un solo país, nuestro estudio utilizó emisiones reales: las emisiones totales verificadas (TVE). La muestra abarcó un período amplio, de 2005 a 2017, y comprendió 15 sectores y 18 países. Construimos tres carteras —«limpia», «intermedia» y «sucia»— según las mediciones de emisiones de carbono de las empresas de la muestra, y emparejamos los datos de emisiones y el número de permisos de emisión asignados (EUA) con información financiera de cada empresa.
Planteamos que las emisiones de carbono guardaban una relación en forma de U invertida con la valoración de la empresa. Aunque la fijación de precios del carbono convierte las emisiones en costes internalizados por las empresas, la contaminación industrial se considera un subproducto «inevitable» de la producción normal, lo que lleva a los responsables políticos a fijar niveles «aceptables» de emisiones (límites máximos). Al fin y al cabo, es poco probable que las empresas reguladas por el EU ETS —que incluye aerolíneas, centrales eléctricas e industrias de gran consumo energético, como las fábricas de cemento o las refinerías— puedan reducir sus emisiones de carbono a cero.
Además, las empresas que buscan maximizar el valor para los accionistas tienen incentivos para reducir las emisiones (y las responsabilidades ambientales futuras) mediante la gestión de los riesgos climáticos, hasta cierto punto. Los inversores institucionales pueden considerar que las prácticas ambientales corporativas que van más allá de los requisitos legales son un mero drenaje de recursos empresariales que podrían invertirse de forma rentable. Como resultado, es probable que los inversores estén dispuestos a elegir empresas ambientalmente neutras en lugar de empresas «tóxicas» o «verdes».
En efecto, nuestro estudio confirmó la relación en forma de U prevista entre las emisiones de CO2 y las valoraciones de mercado a un año, que aumentaban con las emisiones y luego disminuían al superar cierto umbral. En concreto, las pruebas de carteras de nuestro estudio indicaron que el rendimiento anormal anualizado era considerablemente mayor en la cartera intermedia que en la limpia o la sucia (sus respectivas ratios de Sharpe —una medida de referencia del rendimiento ajustado al riesgo— fueron 0,47, 0,19 y 0,12, respectivamente).

Incentivos para descarbonizar las operaciones
¿Significan estos resultados que los mercados financieros no alientan a las empresas a hacer más que un esfuerzo mínimo para reducir las emisiones? No exactamente, ya que el poder predictivo de las emisiones desaparece en el grupo de empresas que invierten en tecnologías limpias. De media, las empresas que emiten más que sus pares del sector cotizan con un descuento del 37,5 %, mientras que las que emiten menos que sus pares cotizan, en promedio, a su valor razonable.
Por tanto, las empresas con altas emisiones sí tienen un fuerte incentivo para descarbonizar sus operaciones, ya que los inversores recompensan el compromiso creíble que perciben de las empresas con el medio ambiente. En ese sentido, los responsables políticos harían bien en promover el desarrollo de tecnologías verdes y mejorar el marco de divulgación de información relacionada con el clima. Por último, proponemos otra medida para los responsables políticos que quieran movilizar aún más a los mercados en su lucha contra un factor importante del cambio climático: tomar medidas para mejorar la liquidez del mercado bursátil, dado que la liquidez insuficiente parece crear una barrera para la desinversión de los inversores.




