Existe un enorme potencial para que los inversores minoristas impulsen una poderosa tendencia hacia carteras de cero neto, a partir de hoy.
Los gestores de inversiones están presenciando una rápida evolución de las métricas climáticas, que puede ayudar a los inversores a priorizar las estrategias bajas en carbono.
Si los inversores complementan las estrategias bajas en carbono y de transición climática mediante el uso de créditos de carbono de alta integridad, colectivamente podrían desbloquear el enorme potencial de mitigación de las Soluciones Climáticas Naturales, que son fundamentales para la estabilidad climática.
El impulso hacia las emisiones netas de gases de efecto invernadero nulas para 2050 se está fortaleciendo entre los gestores de inversiones y las empresas. Sin embargo, aún falta aprovechar el enorme potencial de los inversores minoristas para impulsar una poderosa tendencia hacia carteras de cero neto, a partir de hoy.
Los compromisos voluntarios corporativos se han triplicado desde 2019, y más de 1500 empresas se proponen alcanzar el cero neto para 2050 o antes, mientras que en el sector financiero La Net Zero Asset Managers Initiative representa a empresas que gestionan más de 43 billones de dólares en activos.
La demanda corporativa de créditos de carbono está aumentando rápidamente. Si bien alcanzar el cero neto significará, en última instancia, que las empresas mitiguen plenamente sus propias emisiones sin depender de los créditos, muchos sectores necesitan acceso a opciones de mitigación a gran escala, asequibles y a corto plazo que ofrezcan una vía flexible para la inversión tecnológica y la descarbonización.
Los gestores de inversiones están presenciando una rápida evolución de las métricas climáticas, que puede ayudar a los inversores a priorizar las estrategias bajas en carbono. Por ejemplo, MSCI y S&P Dow Jones han creado los índices Low Carbon y Paris Aligned. Este avance ha sido impulsado tanto por la presión regulatoria (como el Grupo de Trabajo sobre Divulgaciones Financieras Relacionadas con el Clima del Consejo de Estabilidad Financiera) como por las tendencias impulsadas por los consumidores hacia la inversión sostenible (se prevé que los activos ESG alcancen los 53 billones de dólares en 2025, es decir, un tercio del AUM global).
Sin embargo, solo ahora están surgiendo plataformas capaces de movilizar la demanda de créditos de carbono de los inversores minoristas. Por ejemplo, en el Reino Unido, Sugi.earth, que utiliza las métricas de S&P Trucost, proporciona a los ahorradores, a través de una aplicación para teléfonos inteligentes, datos sobre la huella de carbono de sus carteras; y Cushon ha comenzado a ofrecer “la primera pensión de cero neto del mundo”, comprometida a alcanzar el cero neto mediante el uso de créditos de carbono.
Se espera que la demanda de inversores de créditos de carbono, como complemento de las carteras bajas en carbono, despegue en los próximos años y, si se centra en los créditos con mayor integridad ambiental, reforzaría la acción empresarial y daría un impulso masivo a los programas internacionales de financiación climática en los países en desarrollo.

Por qué los inversores minoristas deberían utilizar créditos de carbono
Limitados por la responsabilidad fiduciaria de maximizar los rendimientos financieros, ni los fondos estándar, ni los SRI, ni los fondos bajos en carbono tienen “disposición a pagar” por bienes públicos. Sin embargo, existe una creciente evidencia de un apetito de los consumidores por compensar el impacto de carbono de una serie de actividades, desde los vuelos hasta el combustible de automóviles y las compras con tarjeta de crédito. Los inversores minoristas también pueden expresar su “disposición a pagar” por la mitigación del cambio climático con créditos de carbono y, así, aceptar rendimientos inferiores a los comerciales para lograr un impacto climático que vaya más allá de la actividad habitual.
Las estrategias bajas en carbono son una forma eficaz de reducir las huellas de carbono, pero presentan un sesgo de riesgo de concentración en un pequeño número de sectores. Y, aunque el endurecimiento continuo de las políticas climáticas debería generar una tendencia secular positiva para las inversiones bajas en carbono, estas estrategias podrían volverse caras (ya sea porque las políticas no son lo suficientemente ambiciosas o porque el flujo de fondos hacia productos bajos en carbono eleva demasiado las valoraciones).
Tanto los gestores de inversiones como los inversores minoristas necesitan flexibilidad para desprenderse de las acciones verdes si las consideran sobrevaloradas; de hecho, los gestores de inversiones tendrían la responsabilidad fiduciaria de hacerlo. En ese escenario, los inversores pueden mantener carteras estándar y pagar por créditos para mantener la misma huella de carbono. Y, reconociendo que ninguna de las estrategias bajas en carbono basadas en índices convencionales está descarbonizando actualmente lo suficiente como para estar realmente alineada con los objetivos del Acuerdo de París, algunos inversores estarán dispuestos a pagar más para alcanzar el cero neto.
¿Qué está haciendo el Foro Económico Mundial en materia de soluciones climáticas naturales?
El mundo se enfrenta a crisis ambientales convergentes: la destrucción acelerada de la naturaleza y el cambio climático.
Las soluciones climáticas naturales (NCS, por sus siglas en inglés): la inversión en programas de conservación y gestión de la tierra que aumentan el almacenamiento de carbono y reducen las emisiones de carbono, ofrecen una forma importante de abordar ambas crisis y generan beneficios ambientales y sociales adicionales.
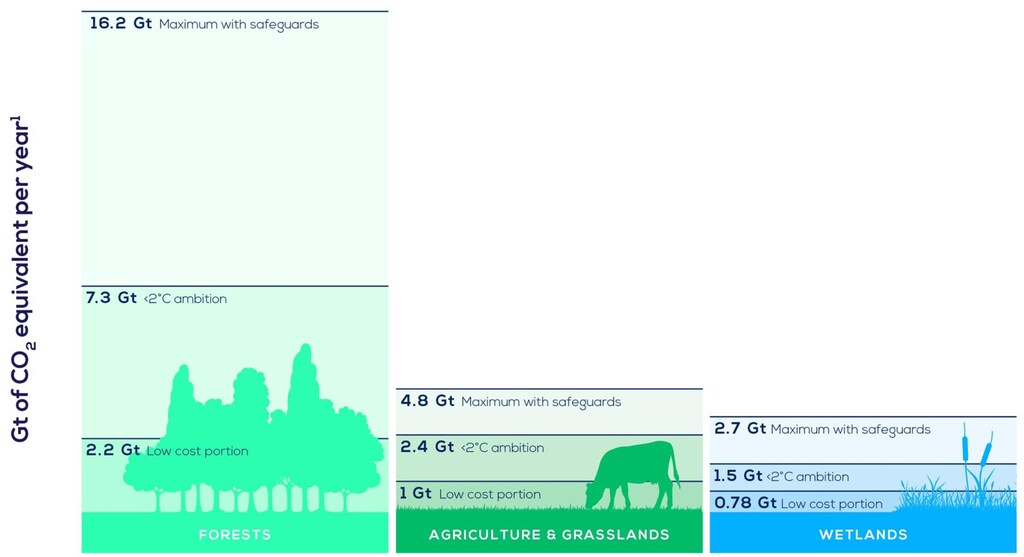
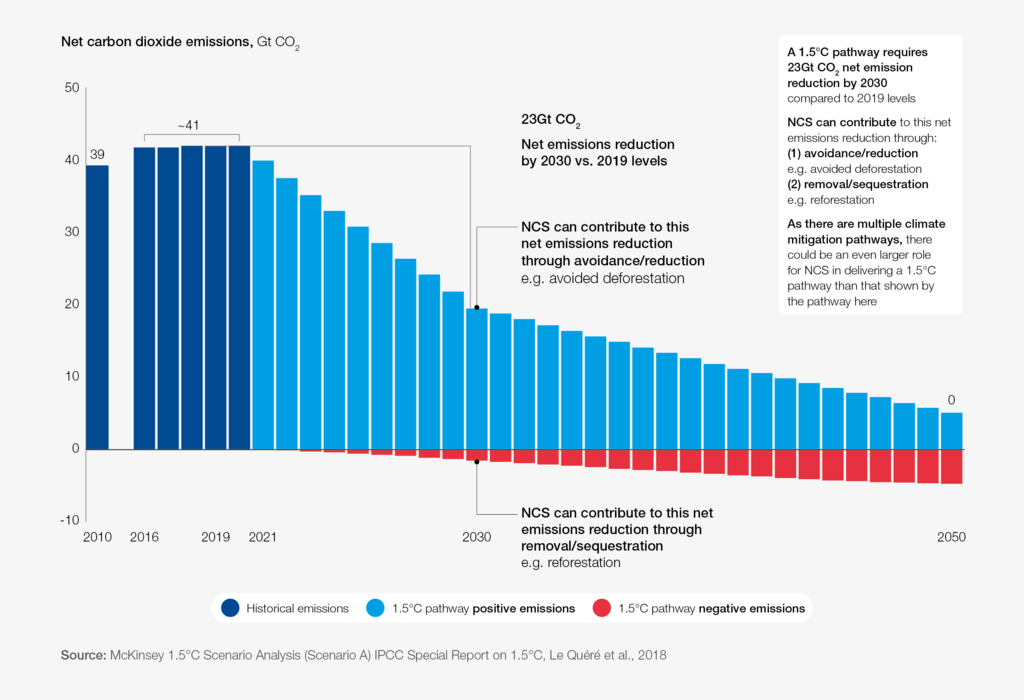
Las investigaciones realizadas para el informe del Foro Naturaleza y cero neto confirman las estimaciones de que las NCS pueden aportar un tercio de la mitigación climática necesaria para alcanzar una trayectoria de 1,5° y 2° para 2030, y a un coste inferior al de otras formas de eliminación de dióxido de carbono. Este informe se basa en las recomendaciones del Grupo de Trabajo para la Ampliación de los Mercados Voluntarios de Carbono, e identifica seis acciones para acelerar la ampliación de las NCS de alta calidad y desbloquear los mercados mediante los esfuerzos combinados de líderes empresariales, responsables políticos y la sociedad civil.
Para fomentar la colaboración, en 2019 el Foro y el Consejo Empresarial Mundial para el Desarrollo Sostenible se unieron para establecer la Alianza para las Soluciones Climáticas Naturales con el fin de reunir a partes interesadas públicas y privadas para identificar oportunidades y barreras a la inversión en NCS.
Las organizaciones miembro de la Alianza NCS aportaron conocimientos especializados para desarrollar las Soluciones Climáticas Naturales para Empresas, una guía de alto nivel sobre el uso creíble de créditos NCS por parte de las empresas.
Póngase en contacto para unirse a nuestra misión de liberar el poder de la naturaleza.
Además, los sectores en los que las emisiones son difíciles de reducir siguen siendo fundamentales para el crecimiento económico y la transición hacia una economía neutra en carbono. Las inversiones en algunas empresas intensivas en carbono representan tanto una oportunidad para financiar empresas que lideran el camino hacia el cero neto como, al mismo tiempo, para obtener rendimientos superiores. Por lo tanto, los inversores podrían tener la opción de invertir en aquellas empresas intensivas en carbono que se han comprometido públicamente a eliminar gradualmente las emisiones de sus propias operaciones y cadenas de suministro y al mismo tiempo, aumentar las compras de créditos para alcanzar el cero neto.
Análisis de los datos de MSCI del año pasado ilustró los costes relativos de compensación para alcanzar el cero neto en distintos índices, basándose en precios de créditos de carbono de 10 y 20 dólares por tonelada de dióxido de carbono equivalente (CO2e).
Así, con base en lo que actualmente sería un precio alto de crédito de carbono de 20 dólares por tonelada de CO2e, el índice insignia MSCI ACWI costaría un 0,94 % anual para compensar, el World Low Carbon Target un 0,56 % y el World Climate Paris Aligned solo un 0,17 %.
Aprovechar la demanda de créditos de carbono para poner fin a la deforestación tropical
Será imposible alcanzar los objetivos del Acuerdo de París sin “Soluciones Climáticas Naturales” (en particular la protección y restauración de los bosques), que ofrecen alrededor del 30 % de la mitigación de gases de efecto invernadero necesaria. El aumento de la demanda de créditos de carbono podría permitir a los gobiernos donantes y a las instituciones multilaterales movilizar considerablemente más cofinanciación privada para la ayuda climática en los países en desarrollo, incluso a través de iniciativas como el Green Gigaton Challenge y LEAF Coalition (respaldada por Noruega, Estados Unidos, el Reino Unido y una lista creciente de grandes empresas privadas), lo que generaría la señal de ingresos por carbono predecible que tanto se ha esperado, haciendo que la economía de poner fin a la deforestación resulte abrumadoramente atractiva para los países con bosques tropicales.
Esta tendencia recibiría un enorme impulso de los inversores que buscan alcanzar el cero neto mediante créditos de carbono, lo que aumentaría tanto los niveles absolutos de financiación como la presión competitiva para la acción empresarial.
Con las plataformas adecuadas, los inversores minoristas pueden impulsar una tendencia hacia carteras de cero neto desde hoy y no en 2050. A finales de 2020, el índice MSCI ACWI tenía una capitalización bursátil total de 49 billones de dólares, lo que representa 23 000 millones de toneladas de emisiones anuales de CO2. Aunque solo un pequeño porcentaje de inversores complementara las estrategias bajas en carbono y de transición climática mediante créditos de carbono de alta integridad, colectivamente podrían transformar los esfuerzos gubernamentales por asegurar cofinanciación privada para desbloquear el enorme potencial de mitigación de las Soluciones Climáticas Naturales, fundamental para minimizar los costes de transición de la economía global hacia la estabilidad climática.




