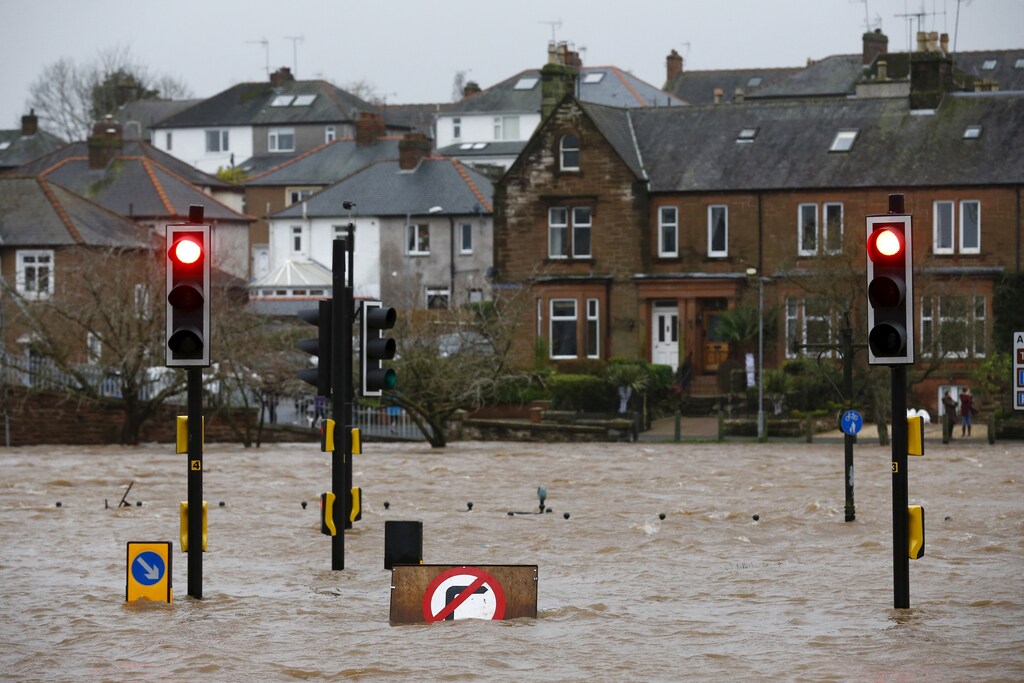
Desde los propietarios de viviendas que afrontan primas más altas de seguros contra inundaciones hasta los inversores que destinan dinero a centrales eléctricas de carbón, los riesgos financieros relacionados con el cambio climático están creciendo, dicen analistas.
Sin embargo, calcular cómo podría afectar a una aerolínea el cambio a los viajes en tren con menos emisiones de carbono, o qué debería hacer una aseguradora para hacer frente a un mayor número de reclamaciones por inundaciones, no es ni claro ni sencillo, dicen.
Sin embargo, puede que haya ayuda disponible en forma de guías publicadas el viernes para evaluar los riesgos financieros derivados de las amenazas físicas del cambio climático, así como los riesgos y las oportunidades de una transición mundial para abandonar los combustibles fósiles.
«¿Cuál es la exposición de las instituciones financieras a las catástrofes naturales? No creo que tradicionalmente se haya planteado esa pregunta», dijo Greg Lowe, director global de resiliencia y sostenibilidad de Aon, una empresa de seguros y gestión de riesgos con sede en Londres.
En cuanto a las catástrofes, «siempre se ha dado por supuesto que tenemos un seguro para eso», dijo Lowe, cuya empresa contribuyó a los informes de ClimateWise, una iniciativa del Instituto de Liderazgo para la Sostenibilidad de la Universidad de Cambridge que aspira a mejorar la divulgación y la respuesta a los riesgos de los seguros relacionados con el clima.
A medida que esos riesgos aumentan —en particular, mientras siguen creciendo las emisiones que atrapan el calor—, los métodos tradicionales para gestionarlos podrían no ser suficientes cuando el mundo se encamina hacia un calentamiento global de 2 grados Celsius o más, advierten los dos informes.
«Si, en efecto, la gente cree que vamos por ese camino (por encima de los 2 °C), gestionar la situación será una tarea enormemente difícil para el sistema financiero», predijo Lowe.
En los próximos 30 años, los riesgos de olas de calor, marejadas ciclónicas e inundaciones aumentarán considerablemente debido al calentamiento que ya está en curso, señalaba el informe sobre las amenazas físicas.
En Gran Bretaña, eso podría traducirse en primas más altas de seguros contra inundaciones y en que más personas se queden sin hogar con mayor frecuencia a causa de las inundaciones, además de una mayor inversión de ciudades y pueblos en defensas contra las inundaciones.
Que los propietarios de viviendas comprendan los cambios en los riesgos de inundación y respondan adecuadamente a ellos «es probablemente una suposición optimista», dijo Lowe.
Sin embargo, incluso para quienes sí comprenden el cambio, ampliar simplemente la cobertura de los seguros probablemente no sea la solución, dijo.
«No creo que contratar más seguros sea una medida sostenible desde el punto de vista político o financiero», dijo. «Incluso con un seguro, quedarse fuera de casa supone una enorme dificultad para las personas».
En cambio, debería haber conversaciones honestas sobre quién paga la factura por el aumento de los riesgos y los daños, dijo.
«Alguien va a pagar por esto. La cuestión es cómo se distribuye ese coste a través del sistema financiero», añadió.
Los nuevos informes buscan demostrar que es posible empezar a examinar los riesgos y sus repercusiones financieras con mayor precisión, y proporcionar herramientas a los expertos para hacerlo, dijo Bronwyn Claire, directora sénior de programas de ClimateWise.
Por ejemplo, podrían analizar cómo los cambios en la demanda de transporte entre trenes y aviones, o un impuesto al carbono que influya en los precios del combustible, podrían afectar a un aeropuerto en Alemania.
Las guías también podrían ayudar a los inversores a detectar oportunidades, añadió.




