Los Países Bajos son uno de los países más vulnerables del mundo al riesgo de inundación, ya que alrededor del 60% de su población y de su economía se encuentran por debajo del nivel del mar.
Una evaluación detallada de los riesgos climáticos para los hogares a nivel de barrio es fundamental para determinar dónde son más urgentes.
ABN AMRO propone múltiples soluciones para identificar y hacer frente a los riesgos climáticos para los hogares.
No es el desastre de las grandes inundaciones, sino la acumulación de daños menores causados por el cambio climático, lo que probablemente resultará excesivo para los propietarios de viviendas en barrios vulnerables al clima.
Con el cambio climático amenazando nuestra existencia a largo plazo, las noticias sobre las implicaciones de las inundaciones dramáticas reciben mucha atención. Nuestro estudio de ABN AMRO revela, sin embargo, que no son los eventos de gran impacto los que probablemente perjudican a las personas y a las comunidades, sino la coincidencia de eventos de bajo impacto y alta probabilidad, especialmente si ocurren en barrios que además son financieramente menos resilientes.
Los mapas globales de riesgo de inundación suelen basarse en la altura del terreno en relación con el nivel del mar. En dichos mapas, los Países Bajos aparecen habitualmente como el país más vulnerable del mundo al riesgo de inundación; alrededor del 60% de la población y de su economía se encuentra por debajo (o muy por debajo) del nivel del mar.
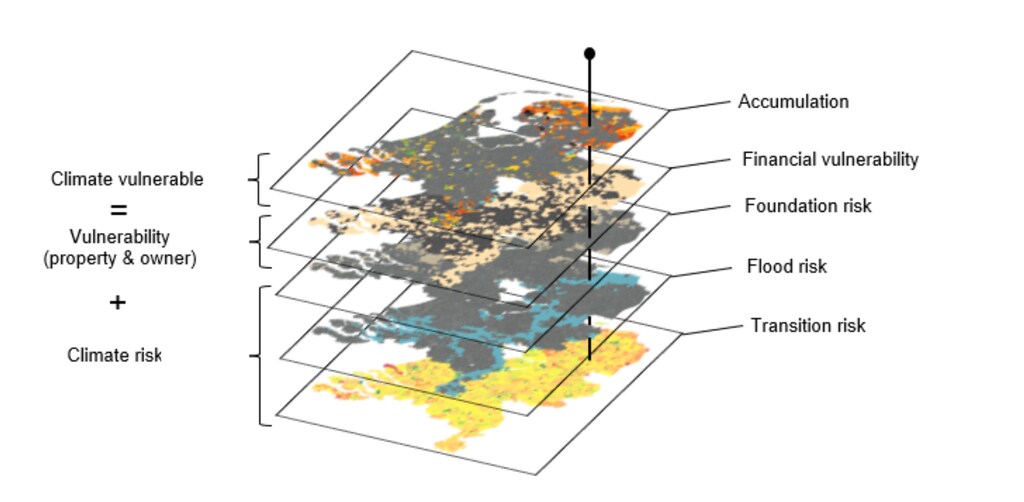
Para determinar dónde son más urgentes los riesgos, es fundamental realizar una evaluación detallada de los riesgos climáticos para los hogares a nivel de barrio. Esto se lleva a cabo superponiendo mapas de riesgo climático que trasladan los escenarios del IPCC al contexto neerlandés con mapas de propiedades y mapas económicos (véase la imagen anterior). Nuestra evaluación muestra que, a diferencia de los informes de riesgo de inundación de alto nivel, los riesgos de inundación marina o fluvial no aumentarán, sino que disminuirán hacia 2050 y después, ya que los neerlandeses planifican y asignan sus presupuestos de adaptación con mucha antelación.
¿Cómo está luchando el Foro Económico Mundial contra la crisis climática?
En cambio, un problema preocupante es la combinación de lluvias intensas, cimentaciones deterioradas y el coste de renovar las viviendas para alcanzar la neutralidad energética. Hemos identificado 900 barrios (de un total de 3.000 barrios en los Países Bajos) en los que los hogares se enfrentan a uno de estos tres costosos riesgos climáticos y/o de política, y es poco probable que puedan asumir dichos costes. En 90 de estos barrios, los propietarios de viviendas se enfrentan a múltiples riesgos climáticos costosos. Hemos identificado estos barrios y propuesto soluciones concretas para los gobiernos, los bancos y otras partes interesadas con el fin de evitar daños inasumibles para los propietarios de viviendas en estas zonas.
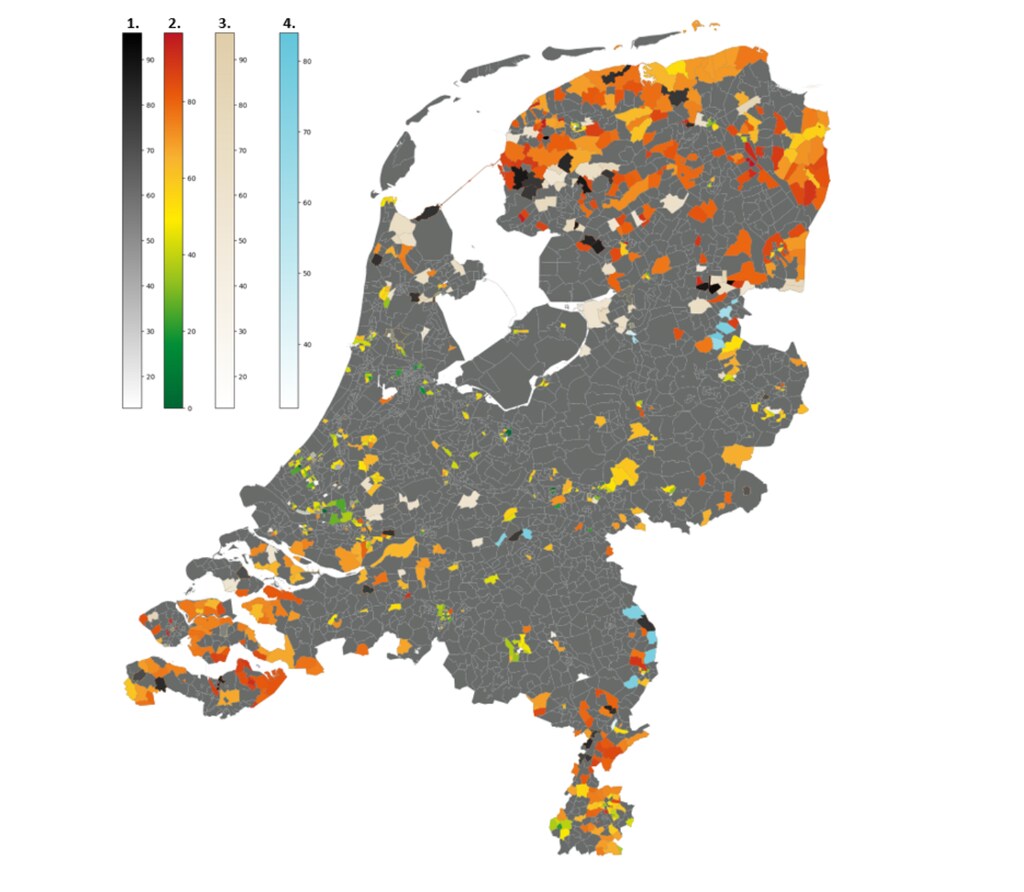
Como muestra el mapa, los barrios vulnerables al clima se encuentran principalmente en la periferia del país. En estas zonas, los hundimientos y/o los elevados costes de renovación para alcanzar la neutralidad energética generan la mayor urgencia, mientras que las propiedades tienen un valor inferior a la media y los propietarios perciben ingresos inferiores a la media. Los costes de reparación son elevados en ambos riesgos. La reparación de cimentaciones cuesta entre 60.000 y 100.000 € por hogar, y reformar una vivienda de baja eficiencia energética para que sea eficiente cuesta alrededor de 35.000 € por propietario.
En el caso de las propiedades de bajo valor (de hasta 300.000 €), estos costes pueden no merecer la pena, y los propietarios con ingresos inferiores a la media (menos de 30.000 €) pueden no lograr un préstamo para las reparaciones. Si bien estas costosas medidas de adaptación y mitigación climática pueden ser desastrosas para un propietario individual, la probabilidad de un shock macroeconómico derivado de estos fenómenos es reducida. Estimamos que entre el 2% y el 25% de los propietarios financieramente vulnerables se enfrentan al menos a uno de estos obstáculos climáticos y/o de política. Sin embargo, las regiones en las que se concentran estos problemas corren el riesgo de sufrir shocks económicos, ya que los efectos de segunda ronda pueden extenderse a ciudadanos que no se vieron afectados directamente. En este caso, el gobierno y otras partes interesadas deben proporcionar ayuda de liquidez. Proponemos las siguientes soluciones para identificar y hacer frente a los riesgos climáticos para los hogares:
1. Identificar los barrios vulnerables al clima
Dado que los responsables políticos necesitan priorizar su atención, lo primero que hay que hacer es identificar dónde son más vulnerables los hogares. La superposición de mapas de riesgo climático con mapas de riesgo económico permite visualizar los barrios que requieren mayor atención.
2. Ajustar los valores a valores «corregidos por riesgo climático»
La primera medida dolorosa que debe adoptarse consiste en garantizar que las viviendas se valoren según su valor real, es decir, corregido por el riesgo climático. Actualmente, esto no ocurre con los riesgos climáticos físicos, lo que implica que la carga de los futuros costes de adaptación recaerá únicamente en los compradores de viviendas y no en los vendedores. Una comunicación clara entre compradores y vendedores sobre los riesgos generará una reducción del precio que permita a los compradores financiar la recuperación. La comunicación basada en mapas de riesgo detallados también evitará primas de riesgo injustificadas en propiedades ubicadas en zonas no arriesgadas.
«Hemos invertido mucho en esta investigación y ya estamos viendo que muchos municipios y propietarios nos piden los detalles de su barrio», afirma Robert Swaak, consejero delegado de ABN AMRO. «Con ello, empezamos el proceso de incorporar los riesgos al conocimiento del comprador y del vendedor. Y al hacerlo, también contribuimos a la estabilidad económica y social, en línea con nuestro propósito.»

3. Evitar que los hogares vulnerables se trasladen a barrios propensos a riesgos
Una vez que los precios se hayan ajustado para reflejar los riesgos climáticos, habrá barrios en los que las viviendas serán más asequibles que antes. Los compradores pueden percibir esta reducción de precio como una oportunidad para trasladarse a estas zonas, sin darse cuenta de los elevados costes de adaptación que podrían surgir en el futuro próximo. En este sentido, las entidades hipotecarias tienen el deber de diligencia de evitar que los hogares financieramente vulnerables se trasladen a barrios con riesgo climático, teniendo en cuenta la financiación de los futuros costes de adaptación.
4. Evitar el bloqueo financiero cuando se producen múltiples riesgos
En los barrios donde se necesitan tanto reparaciones de cimentaciones como inversiones energéticas, los propietarios podrían quedar financieramente atrapados si invierten sus ahorros en eficiencia energética pero no pueden reparar sus cimentaciones. En este caso, las propiedades de bajo valor, en particular, podrían convertirse en activos varados a medida que los propietarios quiebren. En los barrios en los que confluyen estos múltiples problemas, deberían considerarse soluciones que atiendan simultáneamente ambos problemas. Unas nuevas cimentaciones que incluyan calefacción geotérmica podrían ser una solución, ya que esta única inversión aumenta la eficiencia energética y protege contra la pérdida de valor causada por los hundimientos.
5. Proporcionar fondos públicos para los barrios más vulnerables
Nuestro estudio identificó 19 barrios en los que se producen múltiples riesgos, los propietarios son financieramente vulnerables y más del 60% de las viviendas son de uso propio. En estos barrios, los efectos regionales pueden extenderse a propietarios no afectados y al gobierno; por tanto, este debe intervenir con un fondo social de reparación para abordar estos problemas de forma integral.




