Un nuevo artículo advierte de que el riesgo climático físico de los fenómenos meteorológicos extremos sigue sin tenerse en cuenta en los mercados financieros.
Pero predecir y modelizar este riesgo es complicado, porque los patrones climáticos anteriores ‘no son una guía para el futuro’.
Sin un mejor conocimiento del riesgo, el inversor medio en energía solo puede esperar que el próximo evento extremo no desencadene una corrección repentina, según la investigación.
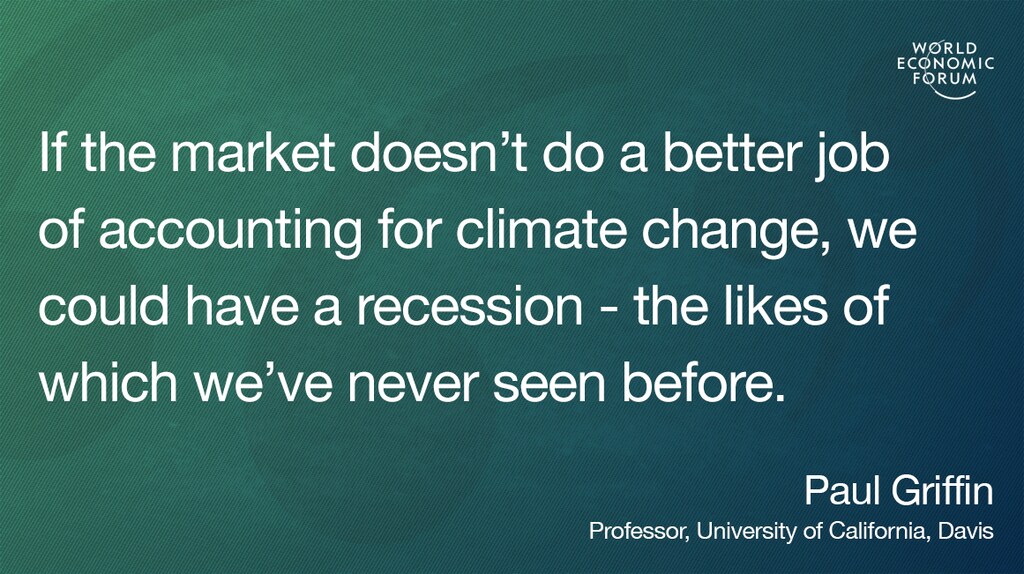
“Si el mercado no hace un mejor trabajo al tener en cuenta el cambio climático, podríamos sufrir una recesión como nunca antes se ha visto.”
Paul Griffin, profesor de la Universidad de California, Davis.
El mensaje central de su investigación más reciente es que hay demasiado “riesgo no valorado” en el mercado energético. “El riesgo no valorado fue la principal causa de la Gran Recesión de 2007-2008”, afirma Griffin.
“Ahora mismo, las empresas energéticas soportan gran parte de ese riesgo. El mercado debe evaluar mejor el riesgo e incorporar el riesgo de fenómenos meteorológicos extremos en los precios de los valores”, afirma.
Por ejemplo, las temperaturas excesivamente altas, como las registradas en Estados Unidos y Europa el verano pasado, pueden ser mortales. No solo perjudican la agricultura, dañan la salud humana y frenan el crecimiento económico, sino que también pueden saturar y paralizar amplias partes del suministro energético, como ocurrió en el norte de California cuando PG&E interrumpió el suministro durante incendios y condiciones meteorológicas que podían provocar incendios.
Los fenómenos meteorológicos extremos también pueden amenazar otros servicios, como el suministro de agua y el transporte, lo que a su vez afecta a las empresas, las familias y ciudades y regiones enteras, a veces de forma permanente. Todo ello somete a tensión las economías locales y la economía en general.
“Pese a estos riesgos evidentes, los inversores y gestores de activos han tardado sorprendentemente en vincular el riesgo climático físico con la valoración de mercado de las empresas.”
Paul Griffin, profesor de la Universidad de California, Davis.
“La pérdida de propiedades es lo que acapara todos los titulares, pero ¿cómo están afrontando la situación las empresas? Las amenazas para las empresas podrían alterar todo el sistema económico.”
Las ubicaciones vulnerables al clima también influyen en el riesgo de los mercados energéticos. En Estados Unidos, el refino de petróleo se concentra en la costa del Golfo, una zona expuesta al aumento del nivel del mar y a tormentas intensas. El refino de petróleo en Benicia y Richmond, en el norte de California, puede verse expuesto a inundaciones costeras.
La infraestructura de transporte de las empresas energéticas se encuentra en zonas áridas, lo que aumenta el riesgo de daños, como la destrucción provocada por los recientes incendios forestales en California. Además, no está claro que los seguros vayan a cubrir este tipo de riesgos. A estos riesgos, afirma Griffin, se suman “los litigios, las sanciones e incluso la pérdida de negocio por los bienes destruidos.
“El riesgo de litigios climáticos ya incorporado en el precio de las acciones energéticas (tras, por ejemplo, un prolongado caso judicial contra ExxonMobil en los años noventa) resultaría insuficiente.”
En resumen, el riesgo climático de los fenómenos meteorológicos extremos es difícil de predecir.
“Aunque los modelos propietarios de riesgo climático puedan ayudar a algunas empresas y organizaciones a comprender mejor las condiciones futuras atribuibles al cambio climático, el riesgo de fenómenos meteorológicos extremos sigue siendo muy problemático desde el punto de vista de la estimación del riesgo”, concluye en el artículo.
“Esto se debe a que, con el cambio climático, los patrones del pasado no son una guía para el futuro, ya sea dentro de uno, cinco o 20 años. Los inversores también pueden normalizar con el tiempo los impactos de los fenómenos meteorológicos extremos, restando importancia a su relevancia futura.”
El artículo aparece en la revista Nature Energy.




