Para cumplir los ambiciosos objetivos de emisiones netas cero y las aspiraciones de emisiones netas positivas, la industria del plástico se apoyará en tres factores clave: velocidad, personas y políticas.
Los productores de plástico en Europa están comprometidos con la transición, pero mucho dependerá de mantener el rumbo frente a los actuales obstáculos macroeconómicos.
Sin embargo, alcanzar estos objetivos acabará constituyendo una ventaja competitiva para Europa y supondrá un avance significativo en la lucha contra el cambio climático.
Los productores de plástico en Europa están comprometidos con la transición hacia las emisiones netas cero, pero mucho dependerá de mantener el rumbo frente a los actuales obstáculos macroeconómicos.
La inestabilidad geopolítica y el debilitamiento del entorno macroeconómico provocado por la inflación generan una gran inquietud en los hogares, las empresas y los países de todo el mundo. Al mismo tiempo, el clima es, en la actualidad, tanto el riesgo dominante como el principal impulsor del cambio en el mundo.
Debido a la omnipresencia de los plásticos y a su actual intensidad de carbono, la industria del plástico es una advertencia sobre cómo los modelos de consumo lineales socavan los límites de la Tierra. Pese al difícil entorno empresarial actual, los próximos tres a cinco años serán decisivos para determinar si la industria del plástico puede descarbonizarse a mediados de siglo.
El reciclaje y la hoja de ruta hacia una economía circular
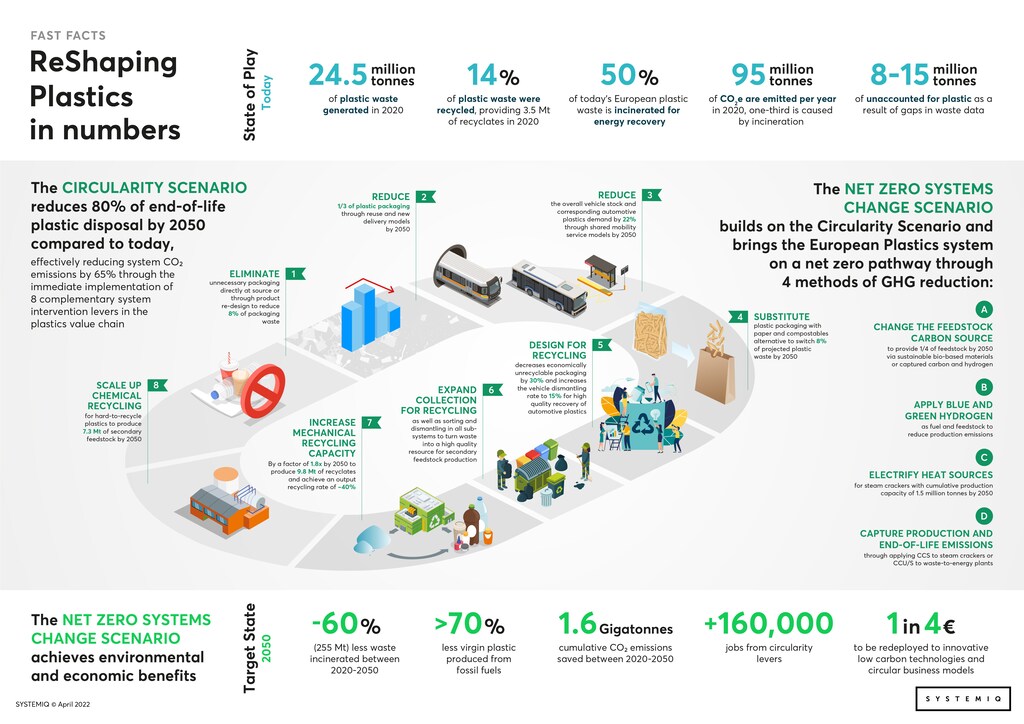
En toda Europa, actualmente solo se recicla el 14 % de los residuos plásticos, y solo el 2 % se «recicla de forma efectiva», lo que significa que se convierte de nuevo en materiales adecuados para aplicaciones de alto valor.
Una economía circular, en la que los productos de plástico de alta calidad se mantienen en circulación durante varias vidas útiles de forma ecoeficiente, es la solución.
Los avances significativos en la circularidad del plástico y del carbono dependen de la creación de hojas de ruta factibles hacia la neutralidad climática. Para elaborar dicha hoja de ruta, un grupo de cerca de 100 empresas de la cadena de valor de la industria del plástico colaboró con ONG y consultoras líderes en sostenibilidad.
Estas empresas pidieron una serie de soluciones complementarias, desplegadas en una jerarquía definida. Esta cartera «en cascada» incluye diversas tecnologías de reciclaje, materias primas alternativas (insumos de base), en concreto materias primas para productos de plástico de «calidad virgen», así como nuevos modelos de negocio y principios de diseño de productos para aumentar la reciclabilidad.
Estas materias primas alternativas son los «ABC».
A: Reducción del impacto del carbono atmosférico mediante la captura directa de carbono.
B: La biomasa como materia prima.
C: Carbono circular procedente de materias primas recicladas para aumentar la vida útil de los recursos manufacturados, lo que garantiza que el carbono almacenado en los productos no se desperdicie.
2050 está asombrosamente cerca
La circularidad de los materiales ofrece la mayor parte del potencial de reducción de las emisiones de carbono. En 2050, se puede lograr una reducción del 65 % de las emisiones generadas hoy por la industria europea, mediante métodos como la reutilización, el diseño para el reciclaje y el reciclaje mecánico y químico.
Se espera que el potencial restante de reducción de emisiones provenga de la descarbonización de la producción de los propios materiales plásticos vírgenes. El uso de fuentes de energía renovables, así como del hidrógeno verde, son factores clave.
Debido a los largos periodos de bloqueo de capital, que en algunos casos superan los 40 años, las inversiones realizadas en instalaciones de reciclaje, incineradoras y crackers durante los próximos cinco años seguirán presentes dentro de décadas. Además, la industria debe tener en cuenta la capacidad de adaptación durante la fase de toma de decisiones de inversión. Asimismo, los ciclos de innovación pueden ser largos. Lo que hoy se experimenta en el laboratorio podría generar beneficios climáticos solo en los últimos años del proceso de transición.
Debemos darnos cuenta de que el crecimiento de los procesos de producción climáticamente neutros y de la adopción de productos, así como el desarrollo tecnológico, seguirán una curva exponencial, y no lineal. En consecuencia, cualquier retraso en la implementación hará que la masa crítica de la curva se desplace más allá del objetivo de 2050. Por eso, 2050, contrariamente a lo que a menudo se asume, no está lejos; de hecho, está asombrosamente cerca.

Plásticos y energía
Las actividades de descarbonización de la industria del plástico tienen importantes efectos indirectos en las industrias downstream, que abarcan prácticamente todos los bienes manufacturados del mundo. Además, la industria del plástico podría llegar a convertirse en un sumidero de carbono para otras industrias al capturar y reprocesar el carbono generado durante los procesos industriales.
El grado de éxito en nuestro camino tiene implicaciones directas para la Unión Europea. Para garantizar la seguridad energética y de recursos de Europa, las emisiones netas cero de energía primaria y la circularidad de los recursos son la única vía viable.
Velocidad, personas y políticas
Para alcanzar las emisiones netas cero, tres factores son clave: velocidad, personas y políticas. En primer lugar, la industria del plástico, sus clientes y los responsables políticos deben actuar con una urgencia acorde con la gravedad de la situación. En segundo lugar, la industria necesita atraer a los ingenieros más brillantes y creativos que deseen dejar una huella duradera en la transición hacia un futuro más sostenible.
En tercer lugar, existe una clara necesidad de un mayor diálogo entre la industria y los responsables políticos. El objetivo común debe ser crear un entorno propicio que favorezca la inversión en la infraestructura y la innovación necesarias, y esto debe hacerse garantizando al mismo tiempo la competitividad de la industria europea.
Por supuesto, fijar objetivos, especialmente los muy ambiciosos, es fácil. Esto se aplica aún más si la «factura» vence dentro de décadas, cuando quienes suscribieron tales compromisos ya no estén al frente.
Para evitar el riesgo moral resultante, debemos supervisar continuamente nuestros avances. Nuestros compromisos de neutralidad climática para 2050 no son un préstamo «bullet», en el que todo el principal vence al final del plazo. Por el contrario, las empresas deben ajustarse a un calendario de «amortización» prescrito y «refinanciar» sus compromisos cada pocos años; es decir, deben cumplir sus objetivos intermedios.
Pese a la magnitud del reto, hay dos razones claras para el optimismo: en primer lugar, la industria del plástico es altamente colaborativa. Esto permite que la industria y sus clientes aprovechen conocimientos y experiencias distintos para codesarrollar soluciones. En segundo lugar, la promesa y el potencial del Pacto Verde Europeo, si se ejecuta con solidez, es el de un catalizador que puede ayudar a transitar a Europa hacia modelos circulares que constituyan una ventaja competitiva en la próxima era de escasez.




