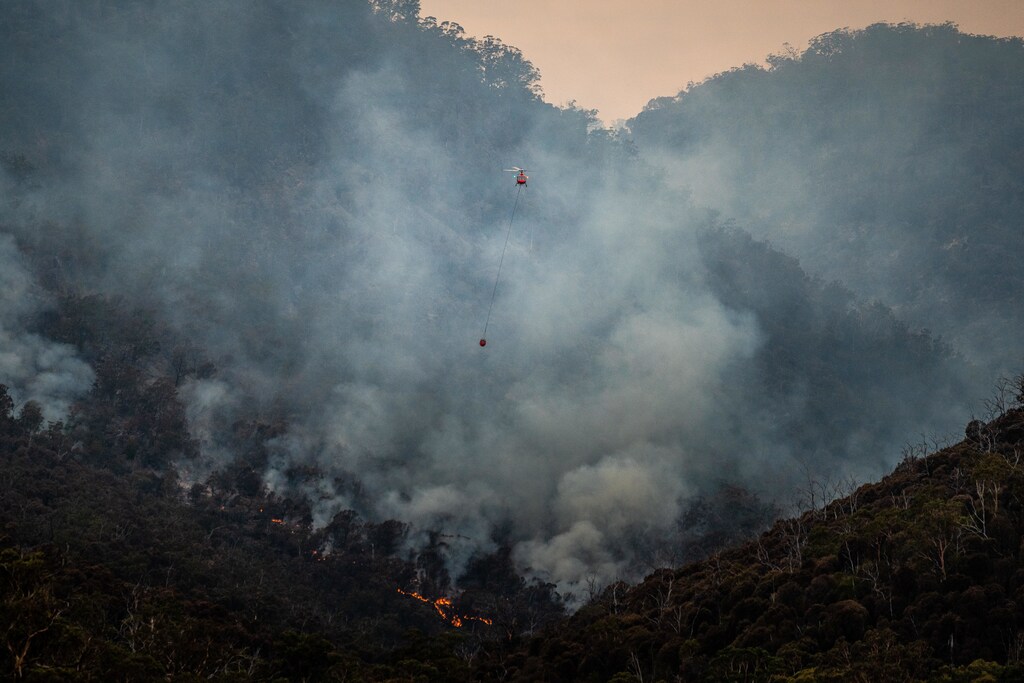
La devastación causada por los desastres climáticos en 2022 pone de manifiesto la gravedad de la emergencia climática.
Pasar de la recuperación posterior a los desastres a la prevención, la resiliencia y la reducción del riesgo requiere inversión para salvar vidas, medios de subsistencia y dinero, y para protegerse frente a los daños.
El sector asegurador es clave para que el mundo sea más resiliente al cambio climático, y las estrategias innovadoras en la modelización del riesgo podrían ayudar a mitigar las importantes pérdidas inducidas por el clima.
Solo el último año ha reforzado la gravedad de la emergencia climática. En 2022, el huracán Ian, una tormenta de categoría 4, devastó el suroeste de Florida, en Estados Unidos, mientras que inundaciones sin precedentes desplazaron a 33 millones de pakistaníes y el calor extremo derritió las vías del tren y las pistas de los aeropuertos en el Reino Unido.
Fenómenos meteorológicos extremos como estos desafían la tendencia social a tratar las consecuencias de tormentas, inundaciones, olas de calor e incendios forestales como si fueran algo habitual, y a creer que podemos recuperarnos de ellos reconstruyendo y reagrupándonos una y otra vez. En cambio, ponen de relieve la necesidad de crear más resiliencia frente a las amenazas físicas que plantea el cambio climático antes de que se produzcan.
Sin embargo, la mentalidad habitual de recuperación posterior a los desastres implica una inversión insuficiente en adaptación y prevención del riesgo. Pese a lo que sabemos sobre cómo cada dólar invertido en la reducción del riesgo antes de un desastre ahorra entre 6 y 13 dólares en daños, el 88 % de los fondos actuales para la gestión de desastres procedentes de fuentes humanitarias, de desarrollo y gubernamentales se destina a la respuesta posterior a los sucesos.
Y el statu quo atrapa a las comunidades en un ciclo de recuperación en lugar de invertir en prepararse para el próximo desastre y evitar penurias similares.
Existen amplias oportunidades para soluciones creativas de adaptación climática que mitiguen las peores consecuencias del cambio climático y reequilibren los esfuerzos hacia una adaptación proactiva. Por eso, uno de los principales objetivos de la Conferencia de las Naciones Unidas sobre el Cambio Climático de 2022 (COP 27) fue este año ampliar los esfuerzos de adaptación a través de la campaña Carrera hacia la Resiliencia de la ONU.
Aun así, se necesita un enfoque de toda la sociedad para avanzar hacia una verdadera resiliencia.
El papel del sector asegurador en la resiliencia
Como gestor de riesgos de la sociedad, la industria aseguradora mundial es clave para garantizar la resiliencia en un planeta más cálido y volátil.
Para empezar, las acciones individuales que reducen los riesgos individuales son fundamentales. Pero, por su propia naturaleza, los riesgos relacionados con el clima son sistémicos —pensemos en la subida del nivel del mar que amenaza a comunidades enteras o en las olas de calor extremo que vuelven inhabitable una ciudad—, por lo que exigen soluciones sistémicas o de alcance comunitario.
Así, los esfuerzos en la COP27 buscaron ampliar el papel del sector asegurador en la lucha contra el clima, cuando Marsh McLennan se unió al Centro de Resiliencia Arsht-Rockefeller Foundation del Atlantic Council, al equipo de Carrera hacia la Resiliencia de la ONU y a los Campeones Climáticos de Alto Nivel de la ONU. Juntos movilizarán una campaña de divulgación del sector asegurador para impulsar el apoyo a la mayor participación de la industria en las iniciativas de reducción del riesgo climático y de adaptación a nivel comunitario.
Kathy Baughman McLeod, vicepresidenta sénior y directora del Centro de Resiliencia, ha subrayado la magnitud del sufrimiento humano y de las pérdidas económicas que este enfoque podría evitar. Nuestro objetivo es dar a conocer las estrategias más avanzadas para la reducción del riesgo a nivel comunitario y fomentar un diálogo sobre cómo las aseguradoras pueden ayudar a escalar rápidamente esos esfuerzos.
Las aseguradoras tienen un legado de gran valor en la protección de la sociedad frente a nuevos riesgos a nivel sistémico. Tras los atentados del 11 de septiembre de 2001 contra las Torres Gemelas, la industria se convirtió en un socio gubernamental clave que respaldó el Programa de Seguro contra el Riesgo de Terrorismo, un respaldo federal de reaseguro para las pérdidas por terrorismo. Según muchos criterios, el programa ha sido un modelo de colaboración público-privada. Este respaldo sigue siendo un componente esencial de un mercado de seguros contra el terrorismo estable.
Ha llegado el momento de hacer lo mismo con los riesgos climáticos.
Acción climática comunitaria
Resulta alentador que muchas aseguradoras ya estén desarrollando nuevos enfoques.
La alianza intersectorial Extreme Heat Resilience Alliance, organizada por el Centro de Resiliencia Adrienne Arsht-Rockefeller Foundation, patrocina una serie de intervenciones específicas por ciudad para reducir el calor que aprovechan estructuras de capital combinadas para garantizar un acceso oportuno a la financiación esencial. Esto incluye el seguro paramétrico, en el que se paga una cantidad fija en función de la magnitud del suceso
Asimismo, el Insurance Development Forum –una clásica colaboración público-privada entre aseguradoras, instituciones financieras multilaterales, organismos de la ONU y agencias de desarrollo– lanzó la Global Risk Modeling Alliance, que lleva herramientas modernas de análisis de riesgos a las naciones más vulnerables al clima del planeta.
Guy Carpenter y Munich Re –líderes en la industria del reaseguro– están probando modelos de «transferencia de riesgo» que aprovechan las ventajas administrativas y de diversificación de los programas de reaseguro colectivo para ampliar la cobertura contra inundaciones e incendios forestales, reducir costes y financiar proyectos de mitigación del riesgo. Además, numerosos reaseguradores, ONG y agencias de desarrollo están alineando esfuerzos para situar el reaseguro como la clave para reducir el riesgo, acelerar o impulsar de otro modo los proyectos locales de reducción del riesgo.
Otros cambios a nivel comunitario también pueden ser parte integral de la adaptación climática. A través de los códigos de construcción, las leyes de zonificación y otras ordenanzas, los gobiernos estatales y locales pueden influir en dónde y cómo construyen los propietarios de viviendas y las empresas, para crear infraestructuras inteligentes desde el punto de vista climático y resilientes, ahorrando así millones a los ciudadanos. Según un estudio reciente de la FEMA, los códigos de construcción resistentes a los peligros podrían ayudar a evitar al menos 3.200 millones de dólares al año en pérdidas relacionadas con el clima para 2040. Además, existen pruebas abundantes de que este enfoque funciona. Por ejemplo, Babcock Ranch, una comunidad construida para resistir tormentas más frecuentes e intensas a solo 15 millas de Fort Myers, no sufrió daños significativos tras el huracán Ian.
Reconocer una nueva realidad
El año pasado, la ONU anunció que el número de desastres naturales se había incrementado cinco veces en 50 años debido al cambio climático y al consiguiente aumento de los fenómenos meteorológicos extremos.
Solo en Estados Unidos, el coste de los desastres meteorológicos y climáticos casi se duplicó entre 2010 y 2020, según el Centro Nacional de Información Ambiental.
Desafortunadamente, la única tendencia constante es el aumento de la frecuencia de los desastres climáticos y de los daños físicos del riesgo atribuibles a ellos.
Por eso la Carrera hacia la Resiliencia de la ONU busca movilizar a líderes de los sectores público y privado para actuar ahora, y por eso nos honra trabajar con ellos y con líderes del sector asegurador para forjar un nuevo enfoque.
Los desastres naturales y los fenómenos meteorológicos extremos se encuentran entre los diez riesgos principales a los que se enfrenta el mundo. Lea el Informe de Riesgos Globales 2023 para conocer otros riesgos globales.





