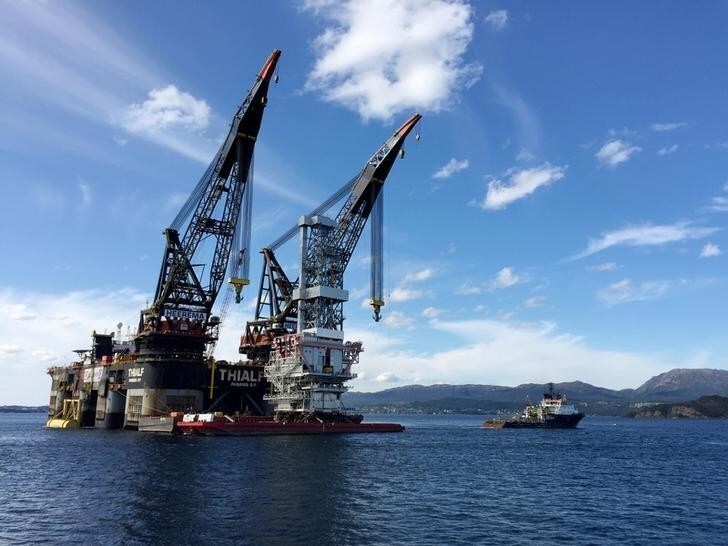
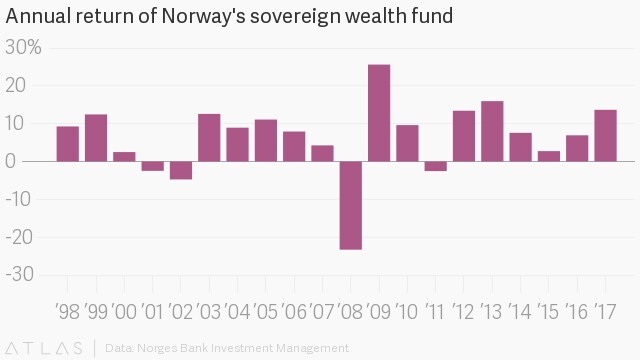
2017 fue un gran año para el fondo soberano de Noruega, que ya es el mayor del mundo. Tras superar el billón de dólares en activos, el fondo anunció hoy que obtuvo una rentabilidad anual de 1.028.000 millones de coronas (131.000 millones de dólares), la cifra más alta en los 20 años de historia del fondo.
El rendimiento récord del fondo el año pasado, creado para invertir los ingresos excedentes del petróleo de Noruega, se debió a unos mercados «inusualmente» fuertes, en particular los de renta variable. Esto se tradujo en una rentabilidad del 14 % para el fondo (PDF), con una rentabilidad de casi el 20 % para las inversiones en renta variable, frente a apenas el 3 % de los bonos y el 8 % de los bienes inmuebles. Actualmente, el fondo invierte el 67 % de sus activos en renta variable, pero el año pasado decidió elevar esa proporción al 70 %. No hay que subestimar cuántas acciones posee ya este fondo: el 1,4 % de todas las acciones cotizadas del mundo.
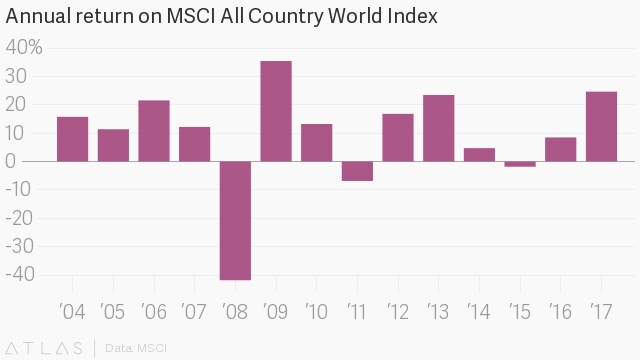
La decisión de aumentar las inversiones del fondo en renta variable se tomó en medio de un año extraordinario para los mercados bursátiles mundiales, que vivieron su mejor año desde 2009, cuando el índice mundial MSCI de todos los países subió más del 20 %.
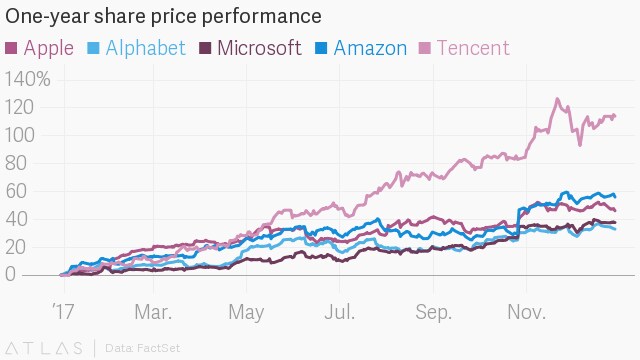
El fondo petrolero de Noruega invierte en 9.146 empresas de todo el mundo, pero su mayor impulso el año pasado provino de Apple. Tiene una participación del 0,9 % en la empresa tecnológica estadounidense, cuya capitalización bursátil supera los 8.000 millones de dólares. El año pasado, el precio de las acciones de Apple subió un 46 %.
Las siguientes mayores contribuciones a la rentabilidad del fondo provinieron de Tencent, una empresa tecnológica china, y Microsoft. Las inversiones con peor rendimiento fueron GE, Exxon Mobil y la empresa israelí de atención sanitaria Teva Pharmaceutical Industries.
El gráfico siguiente muestra la evolución de los precios de las acciones de las mayores participaciones del fondo noruego en empresas tecnológicas. Aunque la rentabilidad de Amazon fue superior a la de Microsoft, el fondo posee alrededor de 1.400 millones de dólares más en acciones de Microsoft que en acciones de Amazon.
El fondo ya ha obtenido más dinero en rendimientos de inversión del que se aportó. La rentabilidad acumulada desde su creación en 1997 ascendía a 4.151.000 millones de coronas al final de 2017, por encima de los 3.337.000 millones de coronas aportados al fondo con los ingresos excedentes de la producción noruega de petróleo y gas. Este es el segundo año en que el Gobierno noruego retira dinero del fondo.
A medida que aumenta la proporción de acciones en el fondo, Norges Bank Investment Management, que lo administra, advierte que podría haber «fluctuaciones sustanciales en el valor del fondo». Esa volatilidad no tardó en manifestarse en 2018, cuando los mercados bursátiles estadounidenses entraron brevemente en una fase de corrección—con una caída superior al 10 % desde el máximo reciente— a principios de año. El fondo también está intentando reducir la volatilidad desinvirtiendo en acciones de petróleo y gas, una medida irónica para un fondo cuya riqueza proviene del petróleo. Dicho esto, las acciones de petróleo y gas fueron el sector con peor rendimiento para el fondo el año pasado.




