La COVID-19 ha trastocado la industria cinematográfica mundial, paralizando la producción de películas y cerrando los cines.
Sin embargo, incluso antes de la pandemia, el vídeo bajo demanda por suscripción (SVOD) ya tenía un enorme impacto en la industria.
La pandemia está acelerando la transformación en curso de la producción, distribución y consumo de películas.
Las películas generan un enorme valor. Los ingresos mundiales de taquilla sumaron 42.000 millones de dólares el año pasado, una cifra récord – contribuyendo casi un tercio del estimado de 136.000 millones de dólares en el valor de la producción y distribución de películas a nivel mundial.
Hollywood sostiene más de 2 millones de empleos y 400.000 empresas estadounidenses; el cine y la televisión británicos valen unos 60 millones de libras al día para la economía del Reino Unido. Países como China están dando pasos audaces para impulsar la producción creativa, también.
La pandemia de coronavirus ha trastocado la cadena de contenidos, paralizando la producción de películas y cerrando los cines. La normalidad debería volver; la producción se ha reanudado en algunos países y la industria ha adoptado protocolos de teletrabajo siempre que sea posible. Pero el virus genera incertidumbre, y el mayor riesgo a corto plazo parece ser la creciente pérdida de confianza de los consumidores en los espacios físicos.
Incluso antes de la COVID-19, sin embargo, la industria cinematográfica ya experimentaba cambios significativos. Las perturbaciones actuales solo aceleran una transformación que ya estaba en marcha en la producción, distribución y consumo de películas.
La transformación de la industria cinematográfica mundial
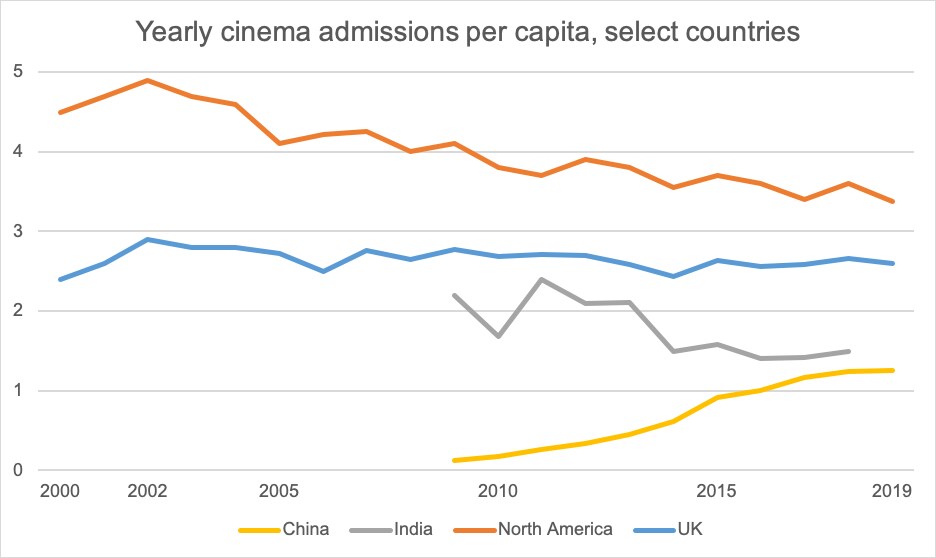
En primer lugar, existe un descenso estructural de la asistencia al cine. Con la excepción de China – donde la audiencia creció más de un 860 % entre 2009 y 2019 – la mayoría de los mercados importantes están en retroceso. En Norteamérica, el número de entradas vendidas apenas ha cambiado desde 1995, mientras que en el Reino Unido las admisiones se han mantenido en torno a 170 millones al año desde 2005. En ambos casos, el aumento de la población implica que las admisiones anuales per cápita han disminuido. Incluso en India – una potencia productora – las admisiones per cápita en cines entre 2009 y 2018 cayeron un 32 %.
Es probable que esto no se deba a la experiencia de ir al cine. La mayoría de los operadores han invertido en las salas, mejorando la tecnología audiovisual, haciendo los asientos más cómodos y lanzando ofertas de suscripción orientadas al consumidor, como A-List, MoviePass y Sinemia.
En India en concreto, se cree que la demanda es fuerte, pero el país sufre una relativa escasez de pantallas. “El problema que tenemos en India es una limitación en el lado de la oferta de nuevos cines, ya que existe una enorme demanda de salas capaces de ofrecer una amplia gama de experiencias a medida para quienes buscan entretenimiento familiar y corporativo de gran valor”, explica Siddharth Jain, director de INOX Group, uno de los principales grupos de multicines de India.
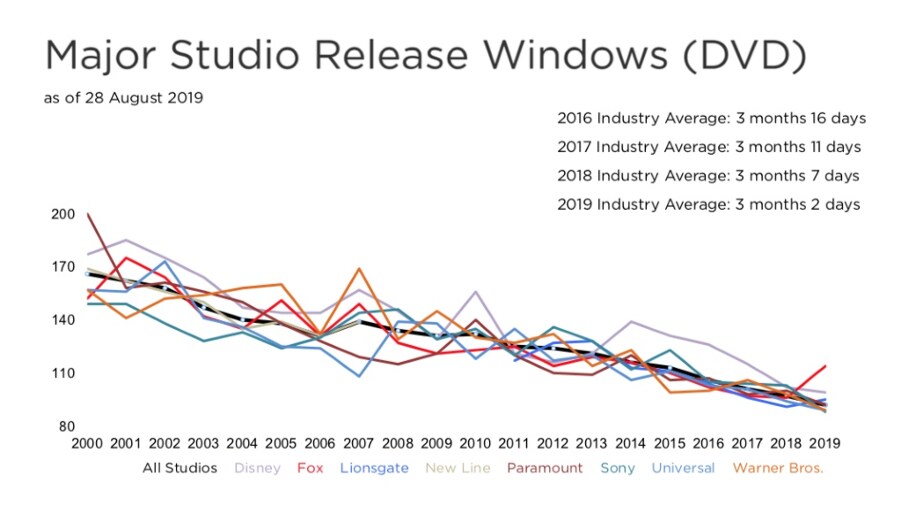
Los operadores de salas también se enfrentan a una ventana de exhibición en salas cada vez más corta, es decir, el periodo de tiempo durante el cual los estudios exhiben películas exclusivamente en salas antes de ponerlas a la venta, descargarlas o emitirlas en streaming. Desde el cambio de siglo, la ventana de exhibición en salas se ha reducido en más de dos meses.
Este cambio refleja las preferencias de los consumidores en el consumo de contenidos, que cada vez favorecen más el vídeo bajo demanda por suscripción (SVOD). Muchos servicios SVOD están ahora en manos de estudios cinematográficos o con inversión de estos, lo que reduce los incentivos para mantener una ventana de exhibición larga e intensifica un entorno de streaming cada vez más competitivo.
Esto ha llevado a los estudios a dar prioridad a los estrenos en sus propios servicios, lo que ha provocado una reducción del número de películas proyectadas en salas. Según el analista Matthew Ball, hace 15 años, los “seis grandes” estudios –Warner Bros, Walt Disney, 20th Century Fox, Paramount, Sony y Universal– estrenaban entre 20 y 25 películas importantes. En 2019, algunos estrenaban tan solo nueve.
Los proveedores SVOD con buena financiación y grandes presupuestos de contenidos están cambiando el equilibrio de poder. Netflix, Amazon y otros adquieren películas producidas fuera de los seis grandes estudios, las estrenan directamente a los consumidores y reducen aún más el conjunto de películas disponibles para los distribuidores tradicionales. La aparente disminución de la oferta en las salas, frente a la abundancia de contenidos disponibles a través de los servicios SVOD, se prevé que agrave la presión a la baja sobre las admisiones, aunque algunos se muestran optimistas sobre las perspectivas de los cines.
“Si los creadores de contenido pasan directamente al digital, renuncian a los posibles ingresos de taquilla y a los derechos de satélite, que son una enorme fuente de ingresos para los productores. Además, las estrellas de cine se crearon para la experiencia de la gran pantalla: ahí es donde quieren que se proyecten sus películas”, afirma Jain, de INOX Group.
¿Qué le depara el futuro a la industria?
La industria está en el umbral del “mayor cambio en la historia de Hollywood”.
En primer lugar, el modelo de negocio está pasando de la distribución por terceros y la venta de entradas individuales a la distribución propia y a los ingresos recurrentes. Esto se refleja en las inversiones en servicios SVOD, donde una sola película o serie de televisión rara vez es un motor de beneficios; más bien, las suscripciones recurrentes (y, en algunos casos, los ingresos publicitarios) generan valor.
En consecuencia, las empresas de medios ya no optimizan los estrenos para calendarios fijos, franjas de máxima audiencia en televisión o fines de semana festivos populares. En cambio, el objetivo es aumentar el compromiso, mejorando así la retención de usuarios y los datos sobre la popularidad de los contenidos. Como consecuencia, se produce una expansión de la demanda de contenidos propios.
Como describe Kamal Gianchandani, consejero delegado de PVR Pictures y director de estrategia de PVR, “espero que las inversiones en la creación de contenidos vengan de las plataformas de distribución en lugar de los estudios. Es probable que los estudios y las plataformas coexistan y prosperen, especialmente en mercados poco penetrados como India.”
Las recientes compras de iQIYI e Iflix por parte de Tencent son la última manifestación de esta tendencia. Y, dentro de su inversión de 4.000 millones de dólares en HBO Max, AT&T contabiliza como pérdidas las ganancias que dejaría de obtener por contenidos que de otro modo habría licenciado a compradores externos; se prevé que HBO Max se convierta en un motor para agrupar suscripciones con sus servicios inalámbricos y de datos.
El modelo SVOD también normaliza el estreno de películas directamente para los consumidores, lo que erosiona el mercado de los operadores de salas. Las salas se quedan con hasta el 50 % de la venta de entradas; ahora, esta fuente de ingresos está amenazada. Quizá la reacción más agresiva haya sido la de AMC, que anunció un boicot a las películas de Universal tras la decisión del estudio de omitir un estreno en salas. Surgirán disputas similares a medida que la práctica se generalice.
Se prevé que las salas independientes se vean muy afectadas. Incluso antes de la pandemia, los estudios solían conceder derechos exclusivos a las cadenas más grandes u obligaban a las salas más pequeñas a bloquear pantallas independientemente de la demanda. Algunos advierten de una consolidación entre los operadores de salas. En Italia, por ejemplo, los distribuidores de cine de autor e independientes piden la intervención del gobierno para mantener la pluralidad en el mercado.
Muchos operadores están respondiendo mejorando la segmentación de consumidores. “Tenemos un sólido programa de fidelización con una gran cantidad de datos significativos sobre clientes, lo que nos permite entender qué les gusta ver y a qué cines les gusta ir”, afirma Gianchandani. “Utilizamos una tecnología que integra estos datos en nuestros sistemas de comunicación, de modo que podemos identificar todos los puntos de contacto que los usuarios tienen con los cines en su vida diaria.”
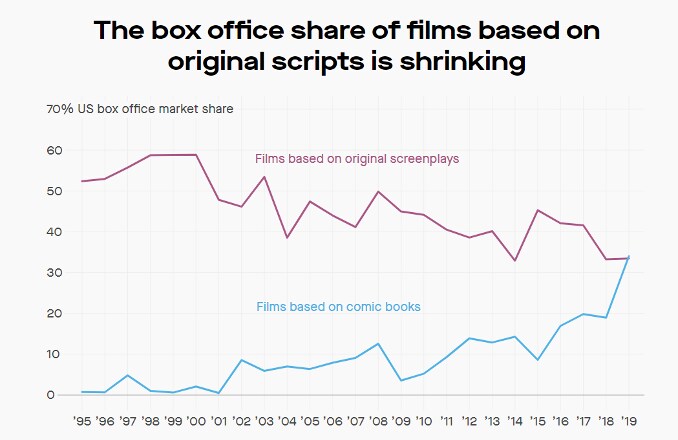
La consolidación puede aportar economías de escala a los operadores de salas, pero también refuerza a los mayores estudios de cine. Con menos películas disponibles, las franquicias de superproducciones acaparan una parte creciente de los ingresos de taquilla. La proporción de ventas atribuida a las franquicias ha pasado de alrededor del 30 % en los años ochenta a un 40 % en la actualidad.
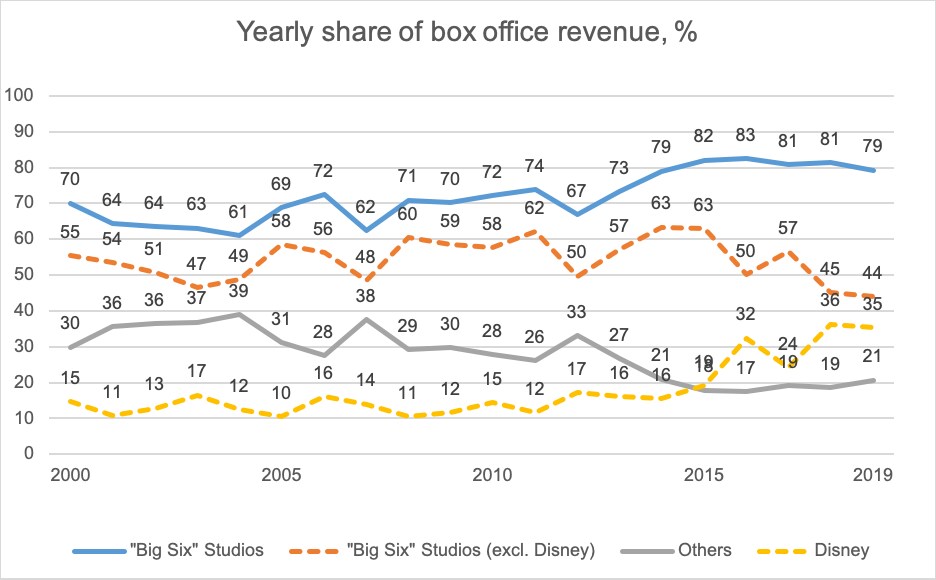
Disney desempeña un papel cada vez mayor en el crecimiento de las franquicias. Desde 2000, la cuota de los ingresos de taquilla de los seis grandes ha crecido más de un 10 %; la de Disney en el mismo periodo se ha más que duplicado, en su mayor parte durante la última década.
Esto tiene efectos en cadena en la producción. La COVID-19 ha hecho que la financiación de películas sea más arriesgada, debido a el aumento de los costes de seguridad sanitaria y de seguros. Los estudios independientes pueden tener más dificultades para captar capital. Esto podría tener la consecuencia no deseada de reducir la diversidad de contenidos cinematográficos – un temor que se gesta desde que Disney compró Marvel en 2009.
En el ámbito de la distribución, la consolidación entre los operadores de salas podría aumentar la dependencia de los estudios más pequeños de plataformas alternativas para financiar y promocionar películas. Además de los servicios SVOD, las empresas de videojuegos también ven una oportunidad: Fortnite acogió recientemente una proyección de una película de Christopher Nolan dentro del juego, por citar un ejemplo.
¿Qué está haciendo el Foro Económico Mundial para gestionar los riesgos emergentes derivados de la COVID-19?
A Hollywood le gusta el underdog, así que todavía no es momento de dar por perdida la industria cinematográfica. Hay mucho margen de crecimiento, especialmente nuevos ingresos basados en la propiedad intelectual de las películas, como videojuegos, juguetes, libros y parques temáticos.
El final de cuento de hadas todavía puede ser posible para el sector.




