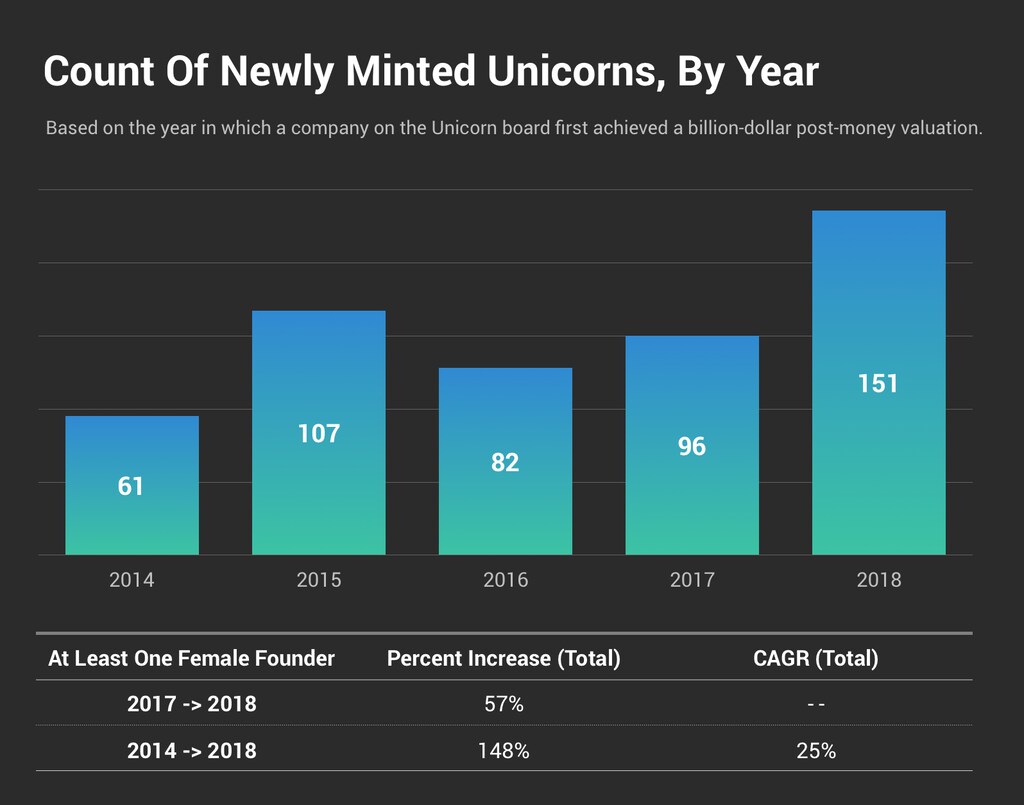
Cada dos días nace un unicornio. Me refiero, por supuesto, no al animal mítico, sino a las empresas emergentes de enorme éxito que tienen menos de 10 años de antigüedad pero un valor superior a 1000 millones de dólares. Cuando se acuñó el término en 2013, solo 39 empresas cumplían este requisito. Hoy, esta lista ha crecido hasta 452 miembros.
Lo que tienen en común muchos de estos unicornios es que se basan en modelos de negocio innovadores impulsados por el comercio electrónico, la economía colaborativa y la tecnología digital. La recopilación de datos de usuarios de todo el mundo es, con frecuencia, el eje central de sus planes de negocio.
Además, estas empresas suelen estar ubicadas físicamente en centros tecnológicos como Silicon Valley, Londres o Pekín, aunque sus usuarios, y el valor que generan, son globales.
Estas empresas pueden aportar beneficios reales para reducir la pobreza al mejorar el acceso a todo tipo de servicios, desde la educación hasta el transporte y la banca. Pero también plantean cuestiones complejas, especialmente en materia fiscal.
Consideremos, por ejemplo, Facebook, con sede en California, cuya mayor base de usuarios –270 millones de usuarios – se encuentra en India. ¿Quién debería recibir los ingresos fiscales derivados de los datos y la actividad de esos usuarios? ¿California? ¿India? ¿Un tercer país que casualmente tiene tipos impositivos bajos?
Existen argumentos sólidos para sostener que India debería poder gravar los beneficios que una entidad corporativa lejana obtiene del valor creado por los ciudadanos indios.
La oportunidad perdida
Los gobiernos de todo el mundo dejan de recaudar entre 100 000 millones de dólares y 600 000 millones de dólares cada año debido a una forma de elusión fiscal legal conocida como erosión de la base imponible y traslado de beneficios (BEPS, por sus siglas en inglés).
El BEPS se produce de dos maneras: cuando las empresas utilizan pagos deducibles, como intereses y regalías, para reducir el monto de los beneficios obtenidos en un lugar determinado; o cuando trasladan beneficios a jurisdicciones con baja o nula tributación mediante transacciones internas.
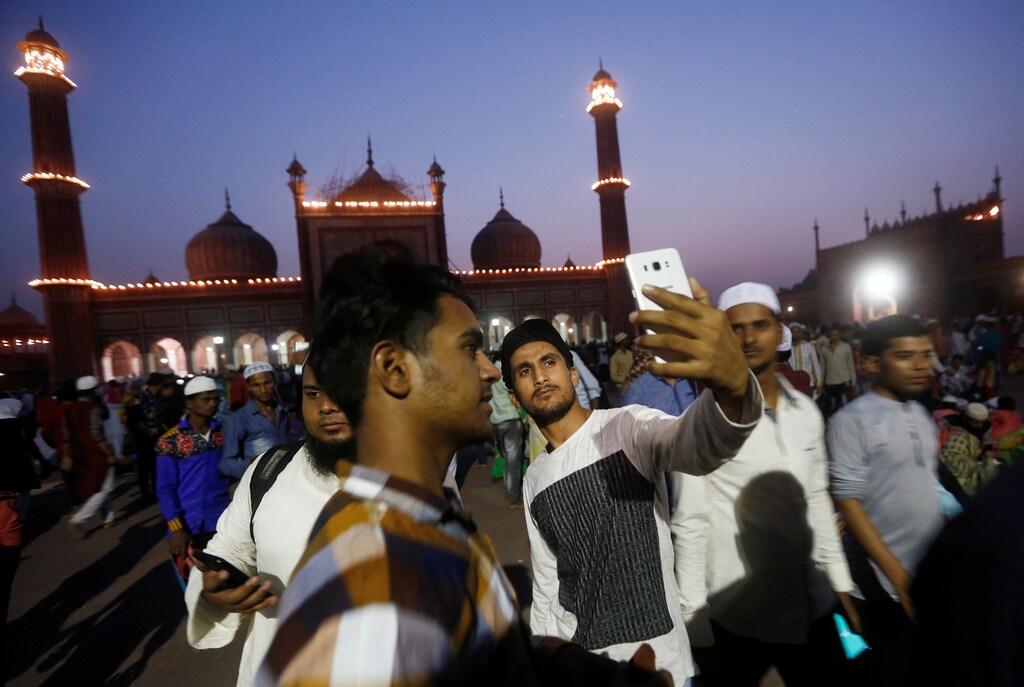
El BEPS no es exclusivo de las empresas digitales, pero el «auge de los unicornios» ha situado este problema en primer plano. Las redes sociales, los motores de búsqueda y los mercados en línea obtienen valor y beneficios del contenido generado por los usuarios y de los datos de personas ubicadas en todo el mundo. Cada vez que usted, u otro de los miles de millones de usuarios del mundo, publica una selfi, está generando datos comercializables para una multinacional.
Sin embargo, los países en los que residen esos usuarios apenas perciben ingresos fiscales de estas operaciones.
¿Es esto justo? Desde la perspectiva de los países en desarrollo, no. Actualmente, el 70 % de los países frágiles y afectados por conflictos recaudan impuestos que equivalen a menos del 15 % del PIB nacional. Esto apenas basta para que los gobiernos cumplan las funciones estatales más básicas.
Esto coincide con una presión cada vez mayor para invertir en el logro de los Objetivos de Desarrollo Sostenible de la ONU, manteniendo al mismo tiempo bajos los niveles de deuda. En este contexto, movilizar recursos nacionales, como los procedentes de los impuestos sobre las empresas, es un componente fundamental de la ecuación del desarrollo.
La necesidad de una acción coordinada
Muchas economías desarrolladas y en desarrollo coinciden en que el BEPS no es una práctica justa. En consecuencia, un conjunto diverso y creciente de países está empezando a adoptar medidas unilaterales para abordar los desafíos fiscales de la digitalización.
Están surgiendo nuevos impuestos sobre la venta de publicidad y datos (como los ingresos y los datos de usuario que resultan del uso «gratuito» de un motor de búsqueda o una red social); la venta o el acceso a contenidos digitales (como los servicios de suscripción en línea); la venta o reventa de bienes (como los mercados en línea); y las plataformas multilaterales (como las aplicaciones de transporte compartido y las plataformas de alquiler a corto plazo).
Es comprensible que las economías quieran y necesiten una solución a este dilema fiscal. Sin embargo, las medidas unilaterales son problemáticas. Pueden dar lugar a la doble imposición. Pueden utilizarse para instrumentalizar los impuestos, por ejemplo, penalizando a empresas de determinados países y arriesgándose a recibir represalias a cambio.
Los impuestos unilaterales también podrían trasladarse de las empresas a los consumidores, generando consecuencias inesperadas. Lo vimos a principios de este año en Uganda, donde millones de personas dejaron de utilizar servicios digitales por completo tras la imposición de un impuesto digital.
Los enfoques desarticulados también podrían impulsar la competencia fiscal, una carrera a la baja en la que nadie gana, y aumentar la incertidumbre para las empresas en un entorno económico mundial ya de por sí difícil.
Los enfoques unilaterales también dejarían sin respuesta preguntas fundamentales sobre los impuestos digitales, como: ¿cómo se define exactamente una empresa digital? ¿Qué valor atribuimos a los datos? ¿Qué parte de los beneficios corresponde a un país donde se encuentran los usuarios?
Se necesita un enfoque coherente a escala mundial para resolver estas y otras cuestiones. La Organización para la Cooperación y el Desarrollo Económicos (OCDE) publicó recientemente su propuesta para coordinar las normas fiscales internacionales, con el objetivo de alcanzar un consenso mundial en la primera mitad de 2020.
Nos complace apoyar a la OCDE y al G20 en sus esfuerzos por alcanzar un consenso a través del Marco Inclusivo sobre la Erosión de la Base Imponible y el Traslado de Beneficios, que reúne a 134 países y jurisdicciones para negociar nuevas normas fiscales internacionales para el siglo XXI.
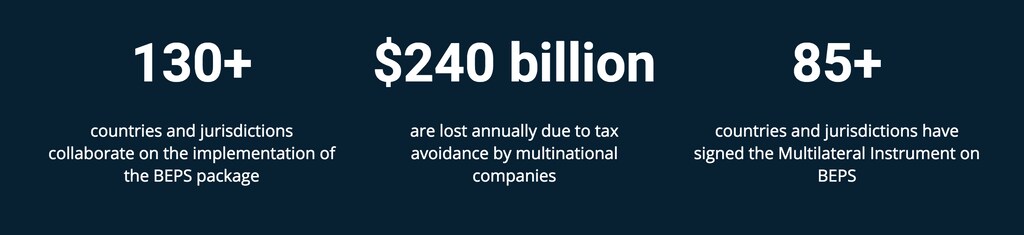
El Marco Inclusivo sobre BEPS ha logrado avances significativos en la cooperación fiscal internacional, y coincidimos con la orientación general del debate sobre la reforma: que los derechos de imposición deben trasladarse de los paraísos fiscales y las sedes físicas a las jurisdicciones de mercado.
Sin embargo, la propuesta debería ir más allá para que estas reformas sean eficaces en los países en desarrollo. En concreto, las reformas fiscales deben aplicarse teniendo en cuenta administraciones con recursos limitados. Las normas deben ser formulistas y mecánicas, en lugar de subjetivas o abiertas a interpretación.
Los datos sobre las actividades globales de las empresas multinacionales deben ser más transparentes para que los países en desarrollo puedan superar las asimetrías de información. Además, deben ser adaptables para abarcar modelos de negocio que aún no se han inventado. Si la historia nos ha enseñado algo, es que la innovación llegará rápidamente y debemos estar preparados.
Las normas fiscales internacionales para las empresas multinacionales se encuentran en un punto de inflexión, y el debate en curso ofrece una oportunidad para encontrar soluciones que beneficien a los países en desarrollo.




