Aunque los ingresos mundiales del entretenimiento y los medios cayeron un 6% en 2020 y los empleos vinculados a espacios físicos se vieron afectados por la COVID-19, el consumo digital creció.
Las nuevas plataformas ofrecen herramientas de distribución para que los creadores independientes encuentren públicos de nicho, pero sin recomendaciones resulta difícil descubrir sus contenidos.
La escala de la innovación y la creación de contenidos hacen que este sea un momento apasionante para los consumidores, pero gestionar las consecuencias imprevistas es el principal desafío.
Aunque 2020 fue sin duda un año extremadamente difícil para el mundo, para amplios sectores de la industria de los medios y el entretenimiento fue un año desigual.
El cierre de espacios de entretenimiento presenciales —salas de conciertos, cines, teatros, festivales, estadios deportivos y muchos otros— redujo enormemente nuestra exposición a las ideas, los valores y los beneficios sociales que ofrecen estos sectores, además de abrir un abismo de precariedad para la enorme cantidad de personas que emplean.
Estos cierres, junto con una caída del gasto en publicidad por parte de los grandes anunciantes, significan que los ingresos mundiales del entretenimiento y los medios cayeron casi un 6% en 2020 respecto a 2019. Al mismo tiempo, creció el consumo digital —en especial, el de la transmisión de vídeo por internet (OTT) en streaming y los videojuegos—, lo que normalizó un cambio hacia los medios en línea que la industria lleva varios años gestionando.
El año pasado analizamos cómo podría manifestarse este cambio de comportamiento en distintos sectores de los medios, como los videojuegos, la música, la publicidad, el cine y los deportes. Al comenzar 2021, la industria —quizá por primera vez en este siglo— presta menos atención a si cada sector puede ser financieramente viable y más a cómo mantener el crecimiento generado en 2020.
Están cambiando las definiciones del éxito en los medios
Sin embargo, esta nueva fase trae consigo sus propios desafíos, entre ellos, sobre todo, cómo definir el éxito. Aunque es difícil generalizar entre sectores, la facilidad con que los consumidores pueden sustituir un tipo de consumo mediático por otro —especialmente cuando se difuminan los límites entre categorías— significa que el rendimiento real de la inversión depende de la capacidad de las empresas de medios tanto para crear contenido original como para lograr que los consumidores vuelvan a consumirlo.
Si tomamos el contenido de vídeo como ejemplo, hoy los proveedores de servicios de streaming de vídeo dependen en gran medida de la propiedad intelectual exclusiva para captar nuevos suscriptores. Como muestran los datos de ANTENNA, los estrenos de grandes películas durante la segunda mitad de 2020, como Hamilton y Wonder Woman 1984, impulsaron considerablemente las nuevas suscripciones a Disney+ y HBO Max en Estados Unidos.
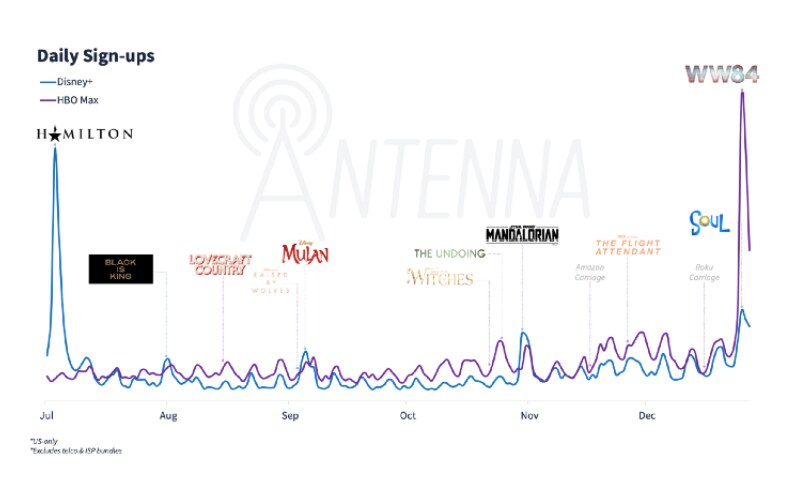
Según muchos indicadores, estos estrenos podrían considerarse un éxito: al fin y al cabo, cada uno generó varias veces el promedio de nuevas suscripciones. Pero en el panorama mediático actual, las nuevas suscripciones no garantizan la fidelidad.
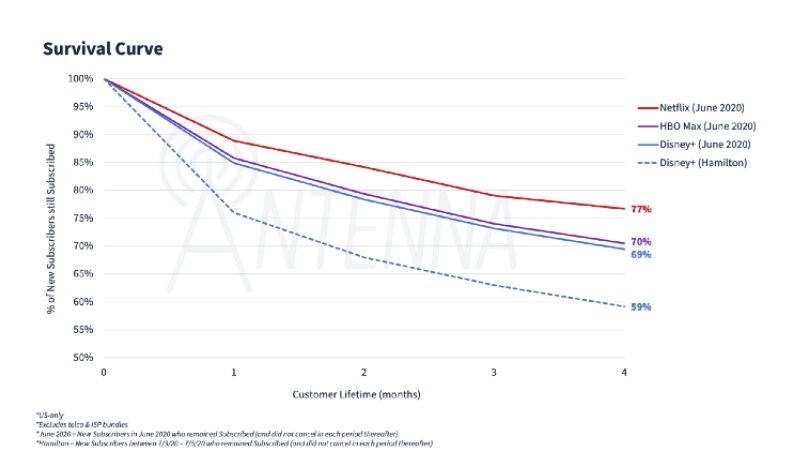
De los usuarios que se suscribieron a Disney+ durante el fin de semana de estreno de Hamilton, casi una cuarta parte había cancelado al cabo de un mes; tras cuatro meses, más del 40% había dejado el servicio. Además, este grupo canceló sus suscripciones a un ritmo más rápido que quienes se habían registrado sin que su decisión estuviera vinculada a un estreno de contenido específico. En el panorama mediático actual, si los «éxitos decisivos» que generan nuevas suscripciones no se convierten en un catálogo de «valor duradero», son, en la práctica, inversiones fallidas.
El vídeo quizá sea el ejemplo más llamativo, pero también se observan dinámicas comparables en otras categorías de medios. En el ámbito de las noticias, los datos de Piano muestran que los suscriptores digitales que se registran mediante pruebas gratuitas tienen más probabilidades de cancelar al final de la promoción que quienes se suscriben al precio completo. Una vez más, los grandes éxitos que atraen al público son fundamentales para generar impulso entre los consumidores, pero ofrecer motivos para que regresen es igual de importante.
¿Una ola de creación o de repliegue?
A medida que más proveedores de medios redefinen sus estrategias para equilibrar calidad y cantidad, ¿qué impacto tendrá esto en el panorama mediático en su conjunto?
Las empresas que más apuestan por sus propios servicios (como Disney, Netflix y NBCUniversal) están descubriendo que reservarse en exclusiva los contenidos puede convenirles por ahora, pero perjudicar otras partes de la cadena de valor a largo plazo. En la industria cinematográfica, por ejemplo, la tendencia a los estrenos directos al consumidor funciona bien para quienes cuentan con la escala y la capacidad de producción necesarias para producir y distribuir por su cuenta. Pero ¿supondrá el fin del cine independienteque no llega a ser un éxito de taquilla y se considera demasiado de nicho como para incluirlo en el catálogo de atractivo masivo de un conglomerado?
Si este es un problema creado por internet, es posible que las características de la web también ofrezcan una solución. Plataformas como Substack, TikTok y YouTube, que intentan conectar a creadores independientes con públicos, proporcionan herramientas y distribución para que una enorme cantidad de creadores pueda prosperar, y abren nuevos canales para contenidos adaptados a públicos específicos. Pero incluso aquí, resulta muy difícil descubrir contenidos sin recomendaciones ni selección editorial. Solo unos pocos llegan a lo más alto y, una vez allí, se fortalecen los incentivos para independizarse (hay una razón por la que el duque y la duquesa de Sussex firmaron su acuerdo para hacer un pódcast con Spotify y no con Luminary). ¿Deja esta aparente concentración de poder espacio para descubrir nuevos contenidos o dificultará que los nuevos creadores se abran paso?
En definitiva, la escala de la innovación y la creación de contenidos sigue haciendo de este un momento apasionante para los consumidores; encontrar maneras de conciliar las oportunidades con las consecuencias imprevistas fortalecerá la industria de los medios a largo plazo. Dicho esto, la actividad de los medios siempre estará sujeta a supervisión regulatoria.
En Estados Unidos, por ejemplo, las fusiones verticales de empresas de tecnología, medios y telecomunicaciones han atraído la atención de las autoridades de competencia por sus posibles efectos en los precios, la entrada en el mercado y la inversión. En 2020, el Departamento de Justicia publicó directrices que pueden tener repercusiones para las empresas de medios de todo el mundo. Incluso las estrategias corporativas mejor concebidas podrían verse alteradas por la intervención del Gobierno. Al igual que nuestras series favoritas de Netflix, estas dinámicas harán que en 2021 sea imposible volver a ignorar a la industria de los medios.




