Una empresa estadounidense de radares espaciales recaudó 13 millones de dólares. Un fabricante chino de satélites obtuvo 22 millones de dólares. Un fabricante europeo de cohetes captó 35 millones de dólares. Y hasta un plan para enviar un robot a la Luna recibió una inyección de capital de 5 millones de dólares.
Y eso fue solo en julio.
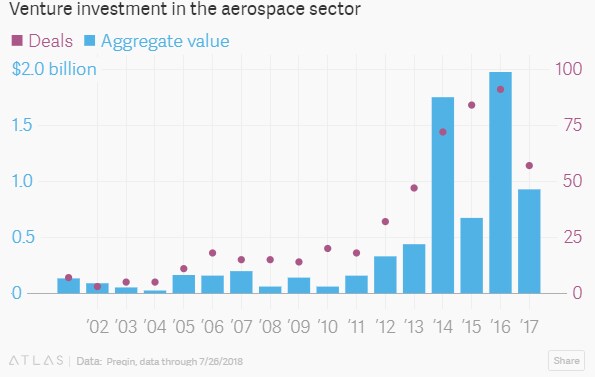
El dinero está llegando a raudales a las empresas emergentes que fabrican naves espaciales y aeronaves, o crean negocios en torno a ellas; este año, la firma de datos financieros Preqin registró inversiones de capital riesgo por un total de 927 millones de dólares en el sector hasta el 26 de julio. Es una industria dominada por enormes conglomerados que cotizan en bolsa, como Boeing o Airbus, pero los inversores de capital riesgo están cada vez más dispuestos a asumir el riesgo de que un nuevo actor disruptivo pueda superar a los grandes.
Los avances tecnológicos que abaratan como nunca el diseño, las pruebas y la construcción de hardware sofisticado forman parte de la historia: las mismas herramientas que hacen viables los coches autónomos para las empresas emergentes también lo hacen para los aviones y las naves espaciales.
Pero los modelos de negocio de las empresas aeroespaciales, que tradicionalmente dependen de grandes contratos gubernamentales o de las principales aerolíneas mundiales como clientes, están menos claros. Algunas, como SpaceX, de Elon Musk, esperan competir directamente con las empresas establecidas. Otras, como Planet, una empresa de imágenes terrestres, intentan crear nuevos mercados para los datos recopilados en el espacio. Las nuevas empresas de «coches voladores» quieren que vivas hoy la visión del futuro de los años sesenta.
La última vez que los inversores tecnológicos se entusiasmaron con el espacio, en plena burbuja tecnológica de los años noventa, acabaron escaldados. ¿Es diferente esta vez? A juzgar por el flujo de capital, algunos inversores así lo creen.
La mayoría de las nuevas empresas espaciales son jóvenes y de propiedad privada, así que es difícil saber si lograrán afianzarse o se hundirán en el fango. Algunas empresas verdaderamente ambiciosas, como Planetary Resources, dedicada a la minería de asteroides, tienen dificultades para trazar una ruta hacia la rentabilidad. Otras, como Swarm Technologies, han adoptado un enfoque al estilo de Uber frente a los reguladores y se encuentran en un limbo.
Pero eso es lo que hace que el capital riesgo sea capital de riesgo: si sus objetivos fueran fáciles, las recompensas serían mucho menores.
Aun así, los visionarios están interesados: el gráfico anterior no refleja la inversión de miles de millones de dólares en la empresa espacial Blue Origin por parte de su fundador, Jeff Bezos, el ser humano más rico del mundo (sobre el papel). Si el mercado comercial fracasa, el emprendedor con visión de futuro bien podría sostener por sí mismo la industria espacial privada.




