El modelo integrado de inversión de Asia transforma rápidamente la innovación en fase inicial en soluciones a gran escala al conectar el capital con las políticas públicas.
Los ecosistemas de innovación occidentales generan investigación de primer nivel, pero carecen de la arquitectura coordinada necesaria para desplegarla ampliamente en el mercado.
Cómo convertir ideas prometedoras en un impacto escalable es uno de los temas centrales de la Reunión Anual de los Nuevos Campeones, también conocida como Summer Davos, que se celebrará en China del 23 al 25 de junio.
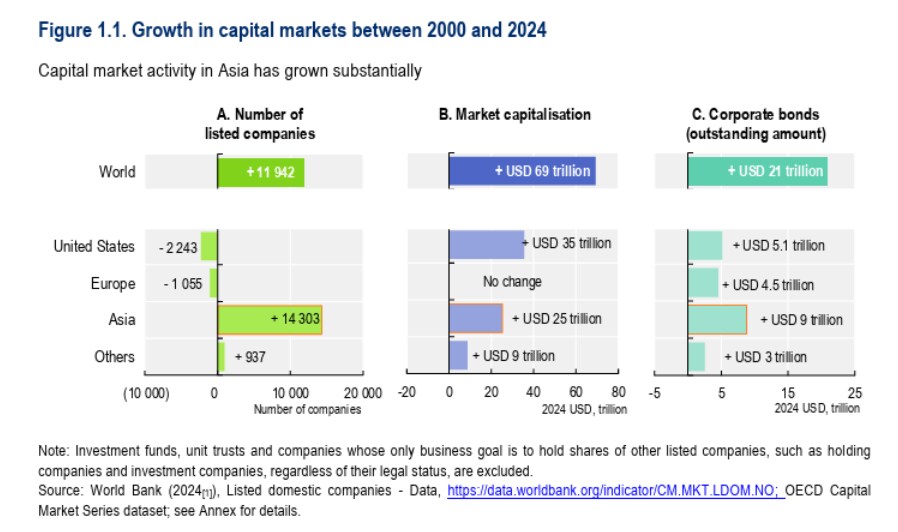
Asia es ahora sede del 55 % de las empresas cotizadas del mundo y contribuye con más del 60 % del crecimiento mundial. En 2025, Hong Kong superó a Suiza y se convirtió por primera vez en el mayor centro mundial de gestión de patrimonio transfronterizo, con 2,9 billones de dólares en activos. Este hito refleja una reordenación más profunda de los flujos de capital mundial y de sus destinos. El Índice Global de Innovación 2025 sitúa a seis economías asiáticas entre las 25 primeras; Singapur lidera en 10 de los 28 indicadores de innovación y China alberga 24 de los 100 principales clústeres de innovación.
Estas cifras son el resultado de ecosistemas de inversión diseñados deliberadamente para cerrar la brecha entre una idea financiada y su despliegue. Entonces, ¿qué impulsa este fenómeno? ¿Qué condiciones estructurales permiten a Asia convertir la innovación en soluciones a gran escala con tanta rapidez, incluso en medio de la inestabilidad geopolítica y del menor crecimiento mundial de la inversión en I+D desde 2010?
La estructura de capital: diseñada con intención
En gran parte de Asia, el objetivo no es solo financiar empresas, sino construir ecosistemas que conecten desde el principio el capital, las políticas públicas y el acceso al mercado, con una meta final claramente definida. El primer Informe sobre los mercados de capitales de Asia de la OCDE concluye que las empresas asiáticas recurren más que las de otras regiones a la deuda para financiar inversiones reales, y que el capital se dirige al despliegue, no solo a la rentabilidad financiera.
China ilustra cómo funciona esta arquitectura a gran escala. La financiación pública marca el rumbo y el capital privado la sigue: las subvenciones del gobierno central reducen el riesgo de las oportunidades en fase inicial, la participación accionaria de los gobiernos locales respalda las tecnologías emergentes y las empresas estatales conceden deuda a tipos más favorables que los del mercado privado. La contratación pública demuestra la viabilidad comercial y el XV Plan Quinquenal establece explícitamente como objetivo atraer capital extranjero a la manufactura, la alta tecnología y los servicios modernos. La estructura está abierta al capital externo, siempre que fluya hacia los sectores adecuados.
Pero la coordinación de arriba abajo por sí sola no explica los resultados de Asia. India y Vietnam han sido ambos líderes en innovación durante 15 años consecutivos, y muestran un modelo distinto, impulsado por fundadores, redes de inversores ángeles y una sólida participación de inversores nacionales. India registró un récord de 367 OPV en 2025, prueba de que los enfoques de abajo arriba tienen un peso considerable por sí mismos y también pueden complementar los programas respaldados por el Estado.
Hong Kong muestra cómo esto se extiende a la fase de salida del ciclo. Bajo la dirección de su directora ejecutiva, Bonnie Chan, HKEX introdujo el Capítulo 18C, un régimen de cotización para empresas tecnológicas especializadas que aún no generan ingresos, que amplió los derechos de voto ponderados y redujo de cinco a dos días el ciclo de liquidación de las OPV. Cuando los inversores en fase inicial ven una vía clara desde la financiación hasta la cotización en bolsa, el capital fluye con mayor libertad hacia las primeras etapas. Como señaló Chan en abril de 2026, Hong Kong registra un impulso muy sólido tanto por el lado de la oferta como por el de la demanda de OPV, y la cartera de HKEX supera las 300 empresas.
El contraste occidental: una brecha estructural
Los sistemas de innovación occidentales producen investigaciones de primer nivel y cuentan con amplias reservas de capital en fase inicial. El vínculo estructuralmente más débil es el que une la financiación con el despliegue. En Estados Unidos, el capital riesgo busca optimizar la rentabilidad financiera según los plazos de los ciclos de los fondos, la I+D corporativa cede a la presión de los resultados trimestrales y las políticas públicas responden a ciclos políticos impredecibles. Estos sistemas funcionan en gran medida por separado, por lo que las soluciones suelen quedarse atascadas en lo que podría llamarse el valle del despliegue: están financiadas y validadas, pero no logran llegar al mercado a gran escala porque los actores del ecosistema no están coordinados.
Para las empresas en fase inicial, este es el punto donde las soluciones prometedoras se estancan. Una empresa emergente con un producto validado e inversores dispuestos a respaldarla puede pasar años tratando de cerrar la brecha entre el proyecto piloto y el despliegue comercial, porque el ecosistema que la rodea —incluidas las vías de contratación, la regulación y el acceso al mercado— nunca se diseñó para facilitar ese avance.
Estados Unidos sumó 35 billones de dólares a su capitalización bursátil entre 2000 y 2024, pero perdió más de 2.200 empresas cotizadas durante el mismo periodo. El capital se concentra en menos empresas y sectores más reducidos, en lugar de ampliar la base de compañías que convierten la innovación en despliegue.
El cuello de botella que frena la innovación mundial ya no es la oferta de ideas o de capital, sino la adopción a gran escala.
En Europa, el desafío adopta otra forma, pero tiene un efecto similar. Una empresa emergente que se expande de un Estado miembro de la UE a otro se enfrenta a un mosaico de códigos tributarios, regulaciones laborales, requisitos de licencia y sistemas de cumplimiento. La Comisión Europea estima que los costes de cumplimiento normativo para las empresas emergentes pueden alcanzar el 7 % de la facturación, aproximadamente el doble de lo que suelen gastar las empresas emergentes estadounidenses. Para la Serie C, aproximadamente el 30 % de las empresas emergentes tecnológicas europeas tiene su sede fuera de Europa.
Los sistemas occidentales generan empresas que definen categorías y una investigación excepcional. Sin embargo, el tejido que conecta la financiación de la innovación con su despliegue a gran escala es estructuralmente más débil. Esta brecha adquiere mayor importancia a medida que se estrecha el plazo para desplegar soluciones en los sistemas climático, sanitario y alimentario.
Qué se puede adoptar
Las diferencias en las estructuras de gobernanza, las economías políticas y las dinámicas de mercado hacen poco práctico replicar el modelo asiático. Sin embargo, hay tres principios de diseño concretos que pueden trasladarse a otros contextos.
Planificación estratégica de la demanda: políticas que creen vías claras para el despliegue, en vez de dejar que el capital especule sobre la preparación del mercado. El paso de China de los objetivos de producción a las métricas de despliegue ofrece una lección útil de diseño.
Disciplina en la asignación: mantener vías de inversión diversificadas en sectores donde existe o puede crearse infraestructura para el despliegue, como los sistemas alimentarios, la energía, la manufactura avanzada y la salud, en vez de permitir que un único relato absorba todo el capital disponible.
Diseño integral del ecosistema: crear entornos de cotización, canales de contratación, acceso transfronterizo a los mercados y estructuras de colaboración en torno a hitos de despliegue desde el principio, en vez de añadirlos cuando una empresa ya está atrapada entre el proyecto piloto y la expansión a gran escala.
El cuello de botella que frena la innovación mundial ya no es la oferta de ideas o de capital, sino la adopción a gran escala. Para cerrar esa brecha se necesita la misma lógica de conexión que sustenta el éxito de Asia: construir ecosistemas que vinculen desde el principio las empresas en fase inicial con socios, clientes, capital y demanda, en lugar de hacerlo cuando ya es tarde.
A través de iniciativas como UpLink, el motor de innovación en fase inicial del Foro Económico Mundial, los ecosistemas temáticos conectan a emprendedores, inversores y líderes del sector para acelerar soluciones en ámbitos donde los mercados están preparados para el cambio: las mismas condiciones que han permitido a Asia convertir la innovación en despliegue a gran escala. La pregunta para los responsables de políticas públicas y los inversores de otros lugares no es si estos principios funcionan, sino si están dispuestos a construir los sistemas que los pongan en práctica.
El Foro pone de relieve cómo la innovación pasa del avance revolucionario a la expansión y al impacto antes de Summer Davos en China, del 23 al 25 de junio de 2026. Sigue las últimas novedades.





