Durante la década previa a la crisis de la COVID-19, el fútbol en Europa experimentó un aumento continuo de sus ingresos.
La crisis ha puesto a prueba la gobernanza del fútbol al plantear la cuestión de cómo repartir la riqueza generada en un sector que ya no crece.
Las disparidades significativas entre los clubes también se han agravado durante el brote de coronavirus en curso.
Las consecuencias de la COVID-19 han provocado una crisis considerable para el fútbol, con partidos suspendidos o cancelados y grandes eventos como la Eurocopa de la UEFA 2020 aplazada. Durante más de un año, los ingresos de los clubes europeos se han visto afectados significativamente por la ausencia de aficionados en los estadios y por las menores audiencias televisivas. En Francia, la retirada de Mediapro, que poseía los derechos de retransmisión de la Ligue 1 y la Ligue 2, privó a los clubes de una parte significativa de sus ingresos.
Las ligas de las «cinco grandes» tuvieron que hacer frente a aplazamientos en los pagos de los derechos y a descuentos concedidos a las emisoras, mientras que la Premier League inglesa ha acordado recientemente prorrogar su contrato televisivo vigente tras ver cómo sus ingresos caían –por primera vez en su historia– hasta provocar la mayor pérdida antes de impuestos de su historia. Para afrontarlo, los clubes europeos contrajeron una enorme cantidad de deuda, y su capacidad para devolverla sigue siendo incierta. Más fundamentalmente, el valor del fútbol y su atractivo son ahora objeto de debate en un contexto en el que los estadios llevan vacíos 15 meses.
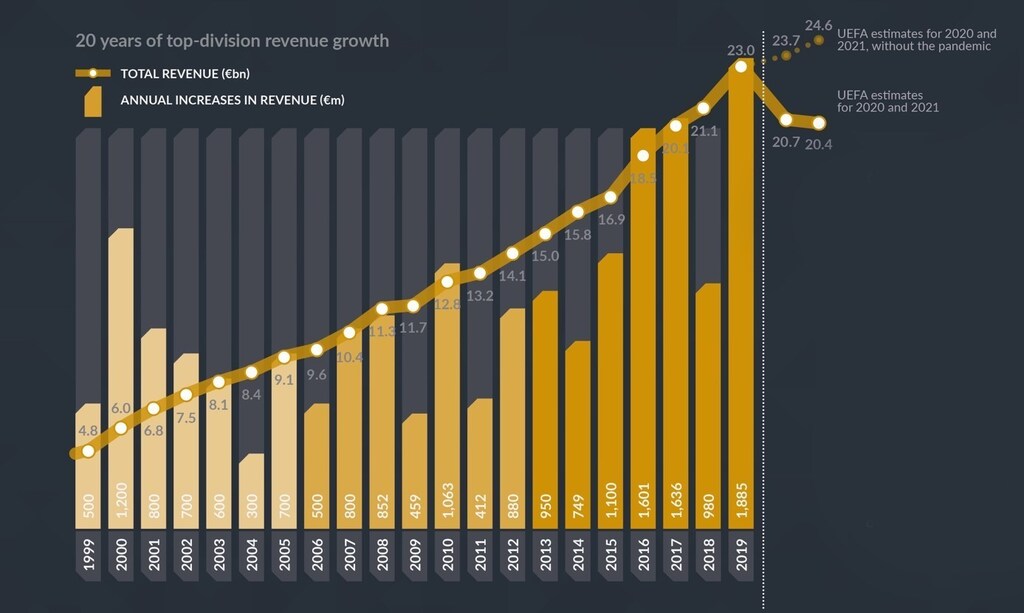
Durante la década previa a la crisis, el fútbol en Europa experimentó un aumento muy considerable de sus ingresos (un crecimiento medio anual de los ingresos del 8,2 % en los últimos 20 años). En los cinco principales campeonatos europeos, el valor de los derechos de retransmisión aumentó con cada licitación; hoy representan la mayor parte de los ingresos de los clubes. Otras fuentes de ingresos, como el patrocinio o la venta de entradas, también han aumentado, aunque no en la misma medida, y han beneficiado sobre todo a los grandes clubes europeos. La primera paradoja es que este crecimiento de los ingresos no se ha traducido en una mejora significativa del rendimiento financiero de los clubes. La razón principal es que la prioridad de los clubes es gestionar el riesgo deportivo. Para disfrutar de un crecimiento futuro de los ingresos, un club debe mantenerse competitivo y evitar descender a una categoría inferior.
Esto implica fichar a los mejores jugadores (que, por definición, son activos escasos) y asumir los costes de los traspasos y de los salarios más altos. Al menos a corto plazo, los nuevos ingresos no compensarán estos costes. En la «carrera armamentística» en la que se han embarcado los clubes en las últimas dos décadas, han sido los jugadores y los agentes quienes se han apropiado de la mayor parte de los ingresos del sector. En estas circunstancias, algunos clubes han obtenido muy buenos resultados y han registrado importantes plusvalías. Pero estas ganancias dependen del rendimiento deportivo del club y también están ligadas a la capacidad de los clubes más ricos para comprar jugadores. Ahora, debido a la crisis de la COVID, es posible que estos clubes ya no estén interesados en comprar o que se centren en los jóvenes jugadores más talentosos.
Estructuralmente, los clubes de fútbol generan pocos o ningún flujo de caja, y su patrimonio neto es limitado. En el mejor de los casos, como ocurría antes de la crisis de la COVID, los clubes mejor gestionados no registraban pérdidas (o pocas). Esto no excluye la posibilidad de crear valor para los inversores, pero ello depende de que crezcan los ingresos del sector. Si los ingresos de los clubes crecen, los inversores pueden suponer que, a largo plazo, obtendrán una parte de ese crecimiento y que podrán beneficiarse de una mayor cobertura mediática del fútbol, aunque la mayor parte del valor sea captada por los jugadores.
Desde este punto de vista, la crisis de la COVID ha desbaratado los planes, y se tardarán varios años en volver a los niveles previos a la crisis (sin olvidar la cuestión de si todos los clubes se beneficiarán de esta recuperación). Mientras tanto, los inversores que habían apostado por un crecimiento sostenido han perdido su apuesta a corto plazo y, probablemente, también a medio plazo. Por el momento, se ha conocido poca información sobre cómo actuarán los fondos de inversión propietarios de los clubes. ¿Llevarán a los clubes a la quiebra porque se ha perdido la inversión inicial? La respuesta dependerá probablemente de las condiciones que establezcan los gobiernos para gestionar el reembolso o la conversión de la deuda de la COVID en un pasivo financiero «soportable».
La crisis de la COVID también plantea la cuestión de la gobernanza del fútbol, que actualmente opera en varios niveles diferentes. El fútbol está estructurado en forma de pirámide, con la FIFA en la cúspide, seguida de las confederaciones continentales, como la UEFA, y después las asociaciones nacionales y las ligas. La paradoja de esta estructura de gobernanza es que todos sus actores cooperan, pero también compiten entre sí para organizar las competiciones. Por ejemplo, el desarrollo de la Liga de Campeones por parte de la UEFA puede hacerse en detrimento de los campeonatos nacionales. Además, los campeonatos de primera división contribuyen a financiar a los clubes aficionados. Por tanto, la economía del fútbol está estrechamente vinculada al atractivo de los clubes profesionales.
La crisis de la COVID ha puesto a prueba esta organización y gobernanza al plantear la cuestión de cómo repartir la riqueza generada en un sector que ya no crece. El reciente intento de crear una liga cerrada (la Superliga Europea) refleja el deseo de unos pocos clubes europeos de redefinir las condiciones para repartir esa riqueza. Este desafío al sistema habría tenido consecuencias para toda la industria, y por eso los gobiernos nacionales, la UEFA y la mayor parte del ecosistema futbolístico se opusieron a él. Pero ¿significa eso que la gobernanza del fútbol es inmutable? Como el fútbol está globalizado, su gobernanza opera a nivel supranacional y nacional.
Cambiar su gobernanza requeriría, por tanto, una voluntad política común, al menos a nivel europeo. Pero la globalización del fútbol ha permitido la entrada de accionistas cuyos intereses no convergen. Por ejemplo, mientras que los inversores financieros buscan una rentabilidad sobre el capital, los accionistas públicos están motivados por el poder blando del fútbol y por la máxima cobertura mediática. En este contexto, resulta muy difícil transformar la gobernanza del fútbol.
La crisis de la COVID ha exacerbado las tensiones y los problemas estructurales del fútbol, es decir, su baja rentabilidad y las importantes disparidades entre los clubes. A corto plazo, la crisis ha alterado las estrategias de los inversores que habían apostado por el crecimiento continuado del sector y por las plusvalías (traspasos de jugadores, etc.). La crisis también puede provocar que algunos clubes se reestructuren o incluso desaparezcan por completo.
En Créer de la valeur dans le football - Comment évaluer les clubs et leurs actifs (Revue Banque Editeur, 2019), esbozamos varios escenarios para el futuro del fútbol: «statu quo» (no hay cambios importantes en la industria del fútbol), «quiebra» (muchos clubes quiebran y disminuye el atractivo del fútbol) o «ruptura» (se cuestiona la estructura de la industria: nuevas regulaciones, nuevas competiciones, etc.). En cierto sentido, estos tres escenarios siguen siendo totalmente pertinentes, porque las consecuencias de la crisis de la COVID aún son inciertas. No obstante, es probable que en unos meses se imponga uno de estos tres escenarios.




