• La gestión a corto plazo ha sido clave para gestionar el suministro químico durante la pandemia, pero las tendencias a largo plazo son igualmente importantes.
• El análisis de tendencias es cada vez menos fiable debido a la mayor frecuencia de las crisis globales.
• La industria química debe adoptar una visión más amplia de la resiliencia.
La COVID-19 ha hecho añicos muchas creencias arraigadas, sacudido las cadenas de valor, impulsado la acción de los gobiernos y alterado numerosos comportamientos de los consumidores. En los primeros meses de la crisis, las empresas y los gobiernos se centraron, de forma lógica, en proteger a las personas e identificar los pasos para recuperarse de una profunda conmoción sanitaria, económica y social.
A lo largo de todo ello, y con el fin de mantener la disponibilidad de bienes en toda la economía, la industria química (y otras industrias manufactureras) dedicó gran atención a comprender el impacto de la pandemia en las existencias (p. ej., la gestión de volúmenes o de la ubicación de la producción para adaptarse a la demanda cambiante) y en los flujos (p. ej., el cambio de las rutas de suministro para garantizar el abastecimiento de bienes de consumo o productos intermedios).
Un enfoque inmediato o a corto plazo ha demostrado ser de un valor incalculable para gestionar existencias y flujos con gran flexibilidad, aumentando la resiliencia de la economía de bienes. No obstante, es igual de importante no perder de vista las tendencias más profundas. Estos procesos dinámicos configuran los sectores empresariales e influyen en las estrategias empresariales a medio y largo plazo. ¿Se ven afectados también, y de qué manera? ¿Son estos cambios temporales o alterarán incluso las estructuras que han sustentado las actividades de la industria química durante décadas? Y si es así, ¿pueden las tendencias seguir ofreciendo la certeza para la planificación o las inversiones a largo plazo que solían ofrecer?
El Grupo de Acción de la Industria Química y de Materiales Avanzados (IAG) del Foro Económico Mundial, respaldado por el Foro y en colaboración con Accenture, ha identificado oportunidades para aumentar la resiliencia sectorial y social mediante la acción colaborativa. Como parte de este trabajo, destacamos cómo están evolucionando los cambios más profundos en el panorama de las tendencias de la industria y por qué esto está impulsando una reevaluación de las prácticas de gestión establecidas.
Tendencias. ¿Cómo han cambiado?
La industria química y de materiales avanzados se ha configurado en torno a tendencias estables a largo plazo, como su patrón de materias primas, la perfección evolutiva de las tecnologías y las inversiones incrementales en capacidad que desplazan el centro de gravedad de la industria hacia nuevas regiones y equilibran los ciclos económicos. La industria toma decisiones y compromisos estratégicos para décadas y no para años, e incluye una evaluación detallada de las tendencias pertinentes (p. ej., al planificar inversiones en activos; aplicar normativas fundamentales como REACH o los residuos de envases; o avanzar hacia un modelo de negocio circular). Cualquier cambio en las tendencias subyacentes del sector tiene un profundo impacto en el éxito de estas apuestas.
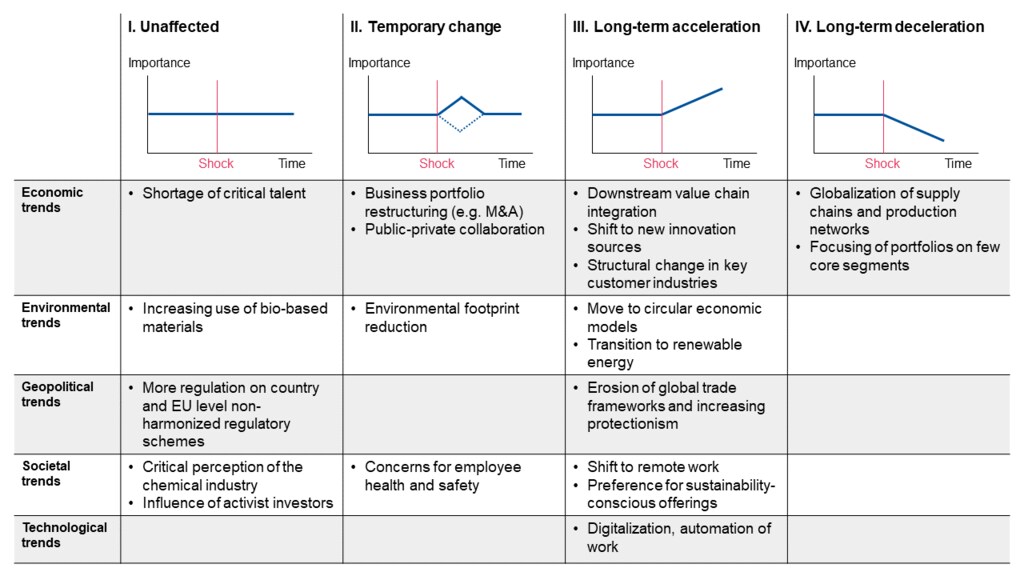
Si bien la mayoría de estas tendencias son visibles desde hace años, resulta destacable la velocidad acelerada de adopción de muchas de ellas, así como la escala que están alcanzando en un período muy breve tras la COVID-19. A continuación, se presenta una selección de los cambios recientes más visibles, algunos de los cuales desafiarán inevitablemente a los estrategas de las empresas químicas a ajustar sus hojas de ruta y planes estratégicos.
1. Un giro intensificado hacia el consumo sostenible
Las preferencias de los consumidores han cambiado rápidamente hacia compras más respetuosas con el medio ambiente, sostenibles y éticas, y han acelerado de forma notable las respuestas de los fabricantes de bienes de consumo de rotación rápida (FMCG, por sus siglas en inglés). Estas exigen contribuciones muy significativas de la industria química. Un estudio reciente muestra que la COVID-19 llevó al 61 % de los consumidores a cambiar de hábitos de compra de inmediato, y casi el 90 % de esos consumidores afirma que mantendrá los cambios tras la crisis. Las industrias de consumo se están adaptando a estas preferencias comprometiéndose a aumentar el porcentaje de contenido reciclado y de base biológica en sus cadenas de suministro. Los responsables políticos están respondiendo a estas expectativas de los consumidores fijando agendas de sostenibilidad más ambiciosas. Por ejemplo, la Comisión Europea planea elevar el objetivo de reducción de emisiones de CO2 del 40 % al 55 % para 2030, orientando la recuperación económica de Europa tras la COVID-19 hacia una economía eficiente en el uso de los recursos. Se están introduciendo nuevas normativas e incentivos para alcanzar este objetivo.
2. Continúa la desaceleración de la globalización
El giro hacia cadenas de valor más regionales y locales ha sido impulsado por la preocupación de los clientes industriales y de los políticos, cada vez más recelosos de las cadenas de suministro poco transparentes y engorrosas para los bienes críticos. Las políticas industriales nacionales y los incentivos a la inversión para la producción nacional han obligado a las empresas a reconsiderar en consecuencia sus planes de inversión.
3. Cambio estructural en los principales sectores clientes
La transformación de industrias clave (p. ej., la automovilística), abastecidas por el sector químico, se ha acelerado de forma notable, impulsada además por incentivos gubernamentales específicos. En 2020, las ventas de automóviles con motores convencionales de diésel y gasolina registraron la caída más pronunciada de la historia, mientras que las desgravaciones fiscales y los descuentos vinculados a la COVID-19 impulsaron las ventas de vehículos eléctricos. China subvencionóla compra de vehículos eléctricos, y la La UE respaldó la movilidad eléctrica con incentivos por valor de 91.000 millones de dólares (lo que equivale a 2,5 veces el mercado de vehículos eléctricos existente en la UE). En consecuencia, las ventas de automóviles de batería se triplicaron en menos de 12 meses. Los fabricantes reconocen que el punto de inflexión hacia la movilidad eléctrica ha llegado mucho más rápido de lo previsto inicialmente y están acelerando la renovación de sus gamas hacia modelos con otras fuentes de energía. En cuanto a la cadena de suministro necesaria, estos cambios han alterado las carteras de productos de muchos fabricantes químicos en una cuarta parte del horizonte temporal que se había previsto anteriormente.
4. La reestructuración de las carteras empresariales solo se ha pausado temporalmente
Es probable que en 2021 se produzca un aumento de fusiones y adquisiciones en los próximos meses, ya que la COVID-19 ha demostrado el valor de una cartera equilibrada (si una cartera equilibrada significa «centrada» o «diversificada» seguirá siendo objeto de debate durante algún tiempo). Los múltiplos de valoración en subsectores químicos muy codiciados, como los farmacéuticos, la nutrición o las pinturas y recubrimientos, se han mantenido elevados durante la «pausa de la pandemia», y la actividad de operaciones ya está repuntando en el primer trimestre de 2021.
5. La adopción forzosa de modelos de trabajo remoto
Los esquemas de trabajo más flexibles y digitales se han convertido en una nueva norma y han favorecido una mayor apertura hacia la automatización en numerosas funciones, incluidas la fabricación y la I+D. Aunque no se consideraba posible el trabajo remoto a gran escala en la industria química, se ha convertido en la norma para casi todos los empleados de oficina. Las investigaciones muestran que al 73 % de todos los empleados le gusta trabajar desde casa, y el 35 % planea trabajar desde casa al menos una vez a la semana en el futuro, facilitado por la nube, las herramientas digitales y la automatización. [1] La reducción de plantilla, la supervisión remota y los nuevos modelos de turnos que permiten mantener la distancia también han demostrado ser eficaces en plantas y laboratorios y se están extendiendo rápidamente.
Investigación realizada en empresas de la industria de procesos reveló que la COVID-19 ha provocado un cambio sustancial en la inversión en autonomía industrial, y el 64 % de las empresas prevé desplegar operaciones principales autónomas para 2030. Los líderes del sector también están impulsando con fuerza la investigación digital para aplicarla a nuevas fuentes de innovación. En consecuencia, los perfiles de competencias de la futura plantilla en la industria química y de materiales avanzados están cambiando mucho más rápido de lo que se consideraba posible, y esto genera la urgencia de actualizar tanto los programas educativos universitarios como los de las propias empresas para ayudar a afrontar estos cambios de tendencias.
Tendencias. ¿Tienen la misma importancia?
Al observar estas tendencias posteriores a la COVID-19, uno se siente tentado de aplicar estos «nuevos patrones» al revisar las estrategias y los planes a largo plazo. Pero esto podría pasar por alto un punto crucial: el mundo se está volviendo un lugar más inestable e incierto, con una frecuencia de crisis y una magnitud de su impacto que aparentemente aumentan.
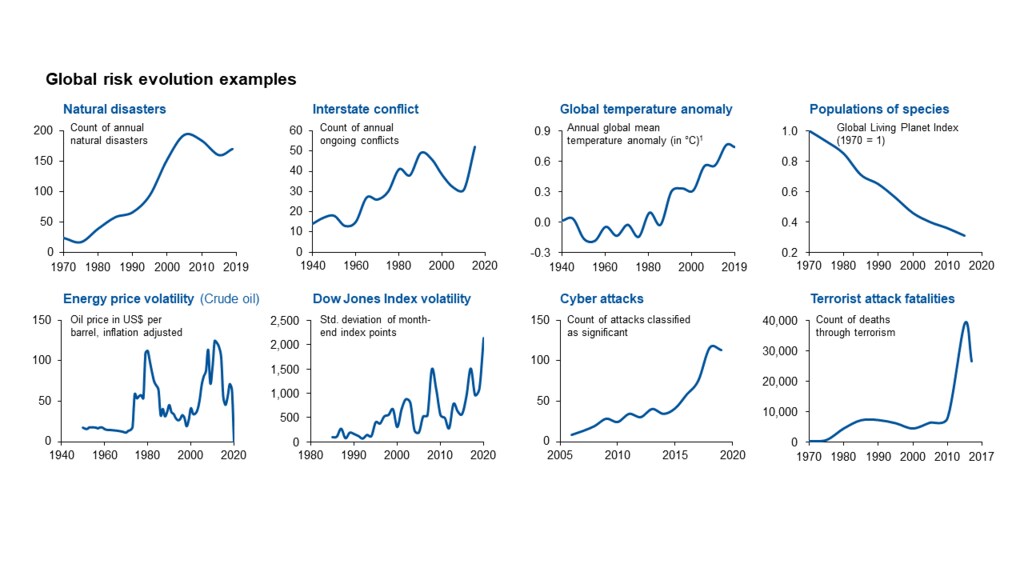
La COVID-19 también ha llevado las prácticas de gestión establecidas al límite, especialmente en el desarrollo de estrategias, la evaluación de riesgos de inversión, la planificación de escenarios o el seguimiento de los rápidos cambios de los clientes y de los consumidores finales. Darse cuenta de lo habituales que son en realidad las grandes crisis y de cómo afectan a las creencias establecidas nos lleva a cuestionar la validez del análisis de tendencias o de la previsión de una nueva tendencia (p. ej., surgida desde el lado de la oferta o de la investigación de consumidores). Tendremos que considerar los riesgos globales como un factor de influencia probable en paralelo a la planificación basada en tendencias, y comprender cómo darán forma conjuntamente al futuro del sector y de las sociedades en las que opera la industria.
Las organizaciones deben pensar en la resiliencia de forma más amplia que antes. Las crisis más frecuentes y las tendencias menos estables llevarán a directivos e inversores por igual a buscar:
Análisis de escenarios que integren tendencias y riesgos en múltiples horizontes temporales para permitir una planificación y una definición de estrategias más flexibles.
Planes dinámicos y continuos en intervalos cortos (lo ideal, semanales), combinados con analítica potente para dar sentido a los datos a corto plazo, en lugar de análisis de desviaciones frente a planes anuales o trimestrales.
Evaluaciones más exhaustivas de las redundancias (activos, turnos, procesos, alianzas) en lugar de optimizaciones discretas.
Agilidad mediante la toma de decisiones distribuida a nivel local, en lugar de una autoridad global centralizada.
El camino hacia la resiliencia
La COVID-19 también demostró que el eslabón más débil de una cadena define la resiliencia de toda la estructura. Por ello, las respuestas a los eventos de crisis requieren una perspectiva más amplia y multilateral: las colaboraciones entre empresas, cadenas de valor y entre el sector público y el privado ayudan a crear resiliencia más allá de la preparación de una sola organización. Los enfoques incluyen:
Relaciones más equilibradas con proveedores y socios del ecosistema que ofrezcan cierto nivel de seguridad y estabilidad para las inversiones en capacidad necesarias para cadenas de valor resilientes, en lugar de contratos puntuales de tipo transaccional.
Proteger el sustento de las pequeñas y medianas empresas (pymes), fundamentales para muchas cadenas de valor y esenciales para las comunidades locales, porque la pandemia ha demostrado que las pymes sufren más y durante más tiempo que las grandes empresas.
Crear redes locales con proveedores, clientes y comunidades para detectar de forma temprana los desencadenantes que requieren la acción de la industria.
Plataformas de colaboración multisectoriales y multilaterales, respaldadas por una facilitación imparcial, para descubrir las múltiples facetas de la gestión de riesgos compartidos y ayudar a recuperarse juntos.
Las tendencias fueron en su día la base de la planificación estratégica en la industria química y de materiales avanzados, ya que cabía esperar que se desarrollaran lentamente durante largos períodos, lo que permitía tomar decisiones meditadas basadas en un análisis riguroso del futuro (escenarios). Esto aportó estabilidad a la industria y un desarrollo evolutivo exitoso. La COVID-19 ha remodelado este panorama al comprimir el plazo en el que las tendencias se materializan, pasando de décadas a unos pocos años, y al alterar la dinámica relativa de las tendencias, aumentando la relevancia de algunas mientras otras caen en la obsolescencia.
¿Qué está haciendo el Foro Económico Mundial para gestionar los riesgos emergentes de la COVID-19?
Las crisis futuras provocarán nuevos cambios en esas tendencias, por lo que la certeza del análisis de tendencias y escenarios para la gestión estratégica, financiera y operativa podría estar desapareciendo. Reforzar la resiliencia de las sociedades requiere nuevas prácticas de gestión, como procesos de seguimiento, planificación y toma de decisiones más ágiles, responsabilidades más distribuidas, mayor participación de las partes interesadas locales y regionales, y más colaboraciones multisectoriales. Pero, aún más importante, exige un cambio en las mentalidades y paradigmas de gestión.




