Los partidos deportivos en directo se han reanudado, pero los datos de audiencia muestran que no todo el público ha regresado tras la interrupción de la competición por la COVID-19.
La pandemia ha consolidado los servicios de streaming de vídeo como la vía de consumo preferida por el público.
¿Puede la industria deportiva de emisión encontrar un nuevo modelo que combine la televisión de eventos en directo con contenidos en streaming que atraigan y retengan al público?
El coronavirus ha afectado drásticamente a los deportes profesionales este año, y la mayoría ha experimentado una pausa forzada de su actividad. La industria demostró un liderazgo extraordinario al responder a los desafíos logísticos y operativos que ha planteado la COVID-19, y el rápido regreso de los deportes es un gran caso de éxito. Sin embargo, una vez reanudados los partidos, los datos mostraron que la audiencia televisiva disminuyó en casi todos los deportes principales.
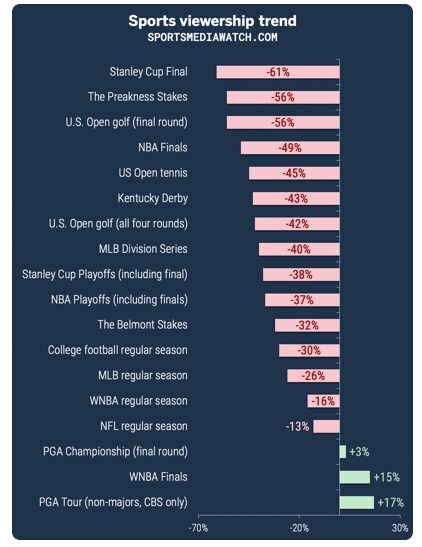
Este descenso se produce en un contexto de caída más amplia de la audiencia de la televisión lineal, en el que la pandemia ha consolidado el streaming directo al consumidor (D2C) como la vía de consumo de vídeo preferida por el público. De hecho, se ha sostenido que la «desconexión del cable» más agresiva solo se evita gracias a los deportes, que actúan como «eje» que mantiene unidos los paquetes. No obstante, los resultados alimentaron especulaciones de que la industria deportiva podría cambiar su modelo de distribución de la televisión de pago al vídeo en streaming D2C, que hasta la fecha solo se ha implementado de forma irregular.
Varias dinámicas sugieren que ha llegado el momento de que el consumo deportivo pase por completo a lo digital. La creciente competencia entre proveedores de entretenimiento, como los videojuegos y los servicios de streaming, están atrayendo al público hacia otras opciones, mientras que un calendario deportivo saturado y una multitud de cadenas que ofrecen contenidos deportivos y un estancamiento en el mercado de derechos audiovisuales sugieren que los paquetes podrían estar demasiado fragmentados y ya no aportar valor. Los jóvenes tampoco se implican tanto con los deportes como las generaciones anteriores. Pero, aunque la COVID-19 ha puesto estos problemas en primer plano, encontrar un camino claro hacia delante es más fácil de decir que de hacer.
El valor de los deportes sigue impulsado por experiencias lineales y programadas, un modelo difícil de cambiar
Esto se debe a que la mayor parte del valor de ver deportes proviene de una experiencia en directo y programada. Estas características encajan a la perfección con la televisión y, en términos económicos puros, han creado incentivos difíciles de ignorar. La televisión de pago sigue generando un ingreso medio por usuario (ARPU) considerablemente superior al del vídeo D2C. A 84 dólares, el ARPU de la televisión de pago supera siete veces los 11 dólares que ingresa Netflix, que se encuentra entre los más altos de los proveedores de streaming.
Esto ha llevado a los gestores deportivos a asegurarse de que su «producto» sea lo más atractivo posible, porque con la televisión lineal el valor es directamente proporcional al tamaño de la audiencia. Sin embargo, la erosión de los fundamentos está limitando ahora la capacidad de crecimiento de los deportes. Desde 2010, el ecosistema de la televisión de pago ha registrado reducciones cercanas al 30 % en las horas de visionado y una caída del 60 % entre las personas de 12 a 35 años. Además, el margen de beneficio de los proveedores de televisión por cable ha bajado de casi el 80 % a mediados de los noventa a cerca del 20 % en la actualidad.
Otros ingresos significativos, por ejemplo por patrocinios y venta de entradas, son difíciles de desvincular de la audiencia, pero la conciencia del problema no ha facilitado el cambio de modelo. Algunos medios han logrado aumentar el consumo ampliando ligas y competiciones, prolongando las temporadas o simplemente incrementando la cantidad y los formatos de contenidos no en directo, pero existen límites físicos evidentes en cuanto al número de partidos que pueden disputar los equipos en una temporada.
El valor se concentra en unos pocos clubes y ligas, lo que reduce los incentivos para impulsar un cambio estructural
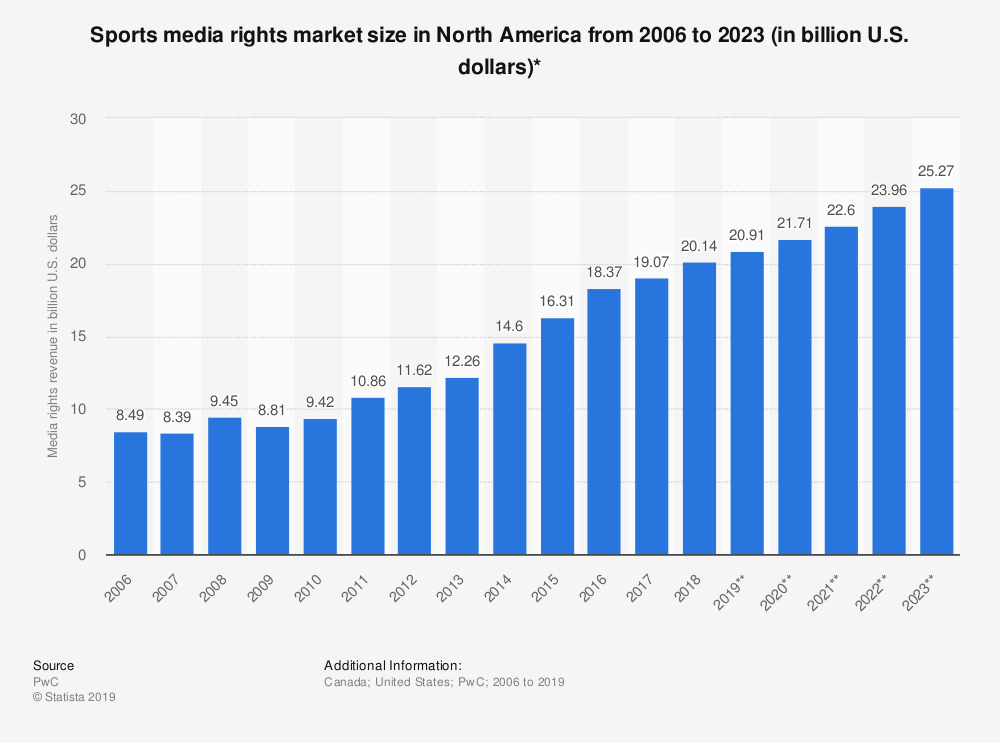
Nadie discute el éxito de las grandes ligas al maximizar lo que tienen. Basta con observar el crecimiento del valor de los derechos de retransmisión deportiva, que solo en Estados Unidos aumentaron casi un 150 % entre 2006 y 2018, y que van camino de triplicarse en 2023.
Esto ha generado un enorme valor para los atletas y los propietarios de clubes de las ligas más populares. En 1975, el salario medio de un jugador equivalía a unos 435.500 dólares actuales, mientras que el salario medio para la próxima temporada se prevé que sea de 10.000.000 de dólares – un aumento de más del 2.000 %. Mientras tanto, las valoraciones de los equipos de las grandes ligas han aumentado entre un 100 % y un 400 %.
Aunque el modelo ha servido muy bien a los más grandes, la marea creciente no ha elevado a todos los barcos. En el fútbol europeo, por ejemplo, la UEFA ha informado de una creciente concentración de ingresos entre los clubes más ricos del continente. Durante la última década, 15 clubes han incrementado sus ingresos comerciales y de patrocinio conjuntos en 1.900 millones de euros. Mientras tanto, los 700 clubes europeos restantes sumaron entre todos un aumento de menos de 800 millones de euros.
Es comprensible que los más exitosos quieran capitalizar la enorme demanda de su producto. El enfoque natural es mantener lo que funciona. Los planes para desarrollar una Premier League europea, por ejemplo, son una progresión lógica de las estructuras existentes, aunque podrían consolidar la desigualdad financiera en el nivel de élite.
Los clubes y los jugadores se están convirtiendo en plataformas, lo que les anima a seguir su propio camino
Una consecuencia de la polarización económica en el deporte es que cambia la forma de definir el éxito. Hoy en día, los principales activos deportivos se sitúan, en la práctica, por encima y más allá de sus propias ligas. Según un estudio de la Escuela Kennedy de Harvard, estos «superclubes» ofrecen un conjunto complejo y diverso de servicios y productos en torno a su condición de marca, que incluye no solo al club en sí, sino también a sus jugadores, partidos emblemáticos e identidad histórica.
El efecto también es igualmente visible a nivel de los atletas individuales. Han quedado atrás los días en que los jugadores complementaban sus ingresos como vendedores de seguros. El año pasado, los 100 atletas mejor pagados ganaron en conjunto 3.600 millones de dólares. Pero estos 100 proceden de solo nueve deportes, y únicamente dos —baloncesto y fútbol— representan dos tercios de la lista.
Esto nos devuelve a la propuesta de valor de los deportes como experiencia en directo y programada. Si los propios partidos tienen una ventana de atención limitada, ampliarla implica contar historias sobre clubes o jugadores concretos. Los más grandes se convierten en plataformas por sí mismos, con algunos responsables de cientos de millones de interacciones mediáticas cada semana.
La televisión de pago se convierte en el paquete deportivo
El auge del superclub o del superjugador, junto con la concentración de valor en las principales ligas, demuestra que los deportes tienen la capacidad de generar enormes rendimientos gracias a la escala. En otras categorías de entretenimiento, esta capacidad llevaría a los propietarios de la propiedad intelectual a tomar medidas para controlar la distribución de su producto, como en la industria cinematográfica, donde los grandes estudios dan prioridad a los estrenos para sus propios servicios de streaming.
A medida que toda la industria del entretenimiento adopta esta estrategia, la televisión de pago queda como el «paquete deportivo de facto» – un cambio que ya está en marcha. Hoy en día, el 90 % de los espectadores de deportes son suscriptores de televisión de pago, frente a solo el 67 % de quienes no los ven. Quienes no ven deportes tienen tres veces más probabilidades de cancelar los servicios de televisión de pago que los espectadores de deportes.
Deportes como servicio: combinar contenidos, comercio y distribución
De cara al futuro, la industria no tiene por qué estar ligada a la televisión de pago. El poder de los deportes para crear valor, junto con su naturaleza intrínsecamente en directo, sugiere que un modelo híbrido lineal y de streaming podría transformar la distribución deportiva, pasando de una mera programación a experiencias más completas y ricas. Este mismo mes han surgido informes de que la liga de fútbol alemana planea impulsar un nuevo crecimiento combinando un servicio de suscripción de streaming de vídeo global con su distribución tradicional de derechos. Esto sigue a un modelo que los titulares de derechos describen como «esencial» para la sostenibilidad a largo plazo de la industria.
La NBA puede ofrecer un ejemplo instructivo de cómo podría ser el futuro. A principios de 2020, la liga anunció una colaboración con Microsoft para crear una plataforma D2C que emitiera partidos, ofreciera contenidos bajo demanda y personalizados, y los incluyera en paquetes con otros productos y servicios de la NBA. Y, en lugar de romper lazos con las emisoras para crear un servicio competidor, la liga planea aprovechar el eficaz paquete deportivo en que se está convirtiendo la televisión de pago, integrando su nueva oferta en canales dirigidos por sus socios actuales, WarnerMedia y Disney. Entre ambos, estos proveedores ya gestionan la distribución de la NBA, a través de AT&T y ESPN/ESPN+, y están creciendo a un ritmo más rápido que la televisión de pago.
Este modelo integrado va más allá del paquete de emisión de uno a muchos que ha impulsado el crecimiento de los deportes, pero que ahora lo frena. También ofrece las ventajas de una biblioteca bajo demanda más amplia, combinada con personalización, contenidos localizados y adaptación personalizada, funciones que las plataformas de vídeo D2C han perfeccionado. Por último, permite generar ingresos en otros ámbitos vinculados al compromiso, más que a la audiencia, como el merchandising y las experiencias inmersivas.
Al igual que otras categorías de entretenimiento, la industria deportiva atraviesa su momento de convergencia.
Desde hace tiempo se debate si en la industria de los medios es más importante el contenido o la distribución. En realidad, ambos llevan algún tiempo convergiendo. La compra de TimeWarner (una empresa de contenidos) por parte de AT&T (un distribuidor) y de NBCUniversal (contenidos) por parte de Comcast (distribuidor) figuran entre los ejemplos de mayor impacto, pero hay muchos más.
A medida que el contenido y la distribución empiezan a fusionarse en uno solo, es probable que el futuro de los deportes lo construyan quienes lo reconozcan primero, actúen con mayor rapidez para aprovechar la oportunidad y trabajen con otros para alcanzar sus objetivos. Muy parecido a la naturaleza del propio deporte.