Los productos químicos y los materiales están en el centro de las respuestas a las crisis mundiales, como la pandemia actual.
Su disponibilidad mundial debe garantizarse para una respuesta eficaz, una recuperación rápida y una resiliencia duradera.
Un sistema comercial funcional, una mayor cooperación entre sectores y una mayor flexibilidad empresarial son esenciales para la resiliencia.
Mientras el mundo sigue afrontando las complejidades de una pandemia en curso, en cada momento se transportan a escala mundial millones de toneladas de los componentes básicos de los cuidados personales, las comunicaciones digitales, los envases seguros o los productos farmacéuticos –en definitiva, productos químicos– para respaldar la respuesta, la recuperación y la resiliencia a largo plazo del mundo.
Cabe afirmar que una recuperación sanitaria, económica o social a nivel mundial no será posible sin la disponibilidad global de los ingredientes esenciales de las mascarillas de protección, los colchones o las palas de los aerogeneradores.
Pero esto no puede lograrse sin cadenas de valor mundiales que funcionen. Sin un flujo eficiente de bienes y servicios, de capital de inversión y de conocimiento, los sistemas socioeconómicos no se reconstruirán. Entonces, ¿qué se está haciendo para garantizar que puedan reconstruirse?
El Grupo de Acción de la Industria de Productos Químicos y Materiales Avanzados (IAG) del Foro Económico Mundial, respaldado por el Foro y en colaboración con Accenture, ha identificado oportunidades para aumentar la resiliencia sectorial y social mediante la acción colectiva. Como parte de este trabajo, destacamos algunas de las tendencias subyacentes que definen las cadenas de valor mundiales y su importancia para construir sistemas socioeconómicos más resilientes.
El comercio mundial de productos químicos en retroceso
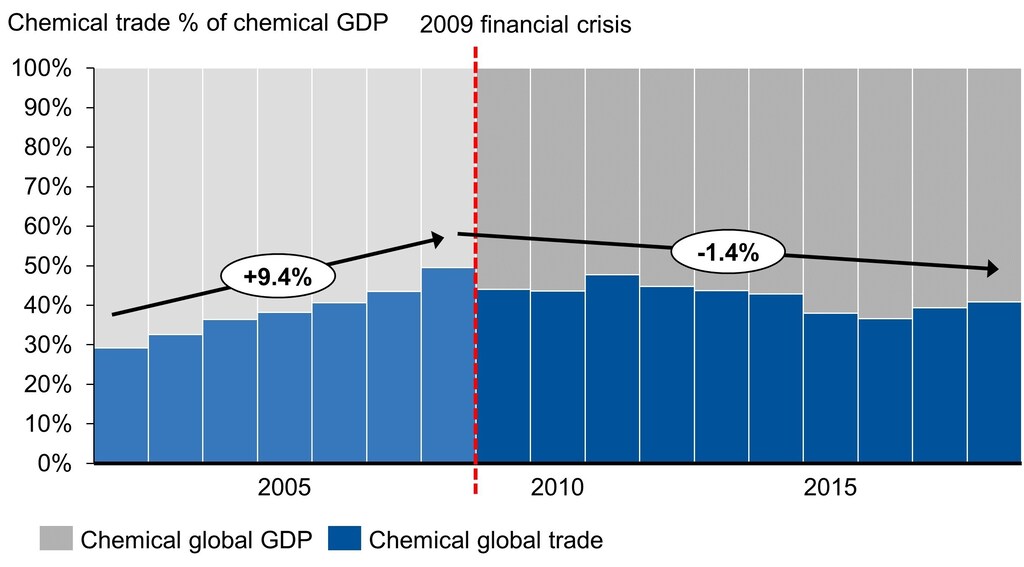
La búsqueda de la eficiencia ha definido el panorama de la industria química en las últimas dos décadas. Entre 1998 y 2008, gracias a los acuerdos comerciales, la armonización de normas y los ajustes regulatorios, las empresas químicas ubicaron sus plantas en los lugares de menor coste o cerca de los mayores centros de demanda, al tiempo que invertían a escala mundial en incrementos de capacidad a escala mundial. Las exportaciones químicas mundiales en el mismo periodo aumentaron de unos 400 000 millones de dólares a unos 2,1 billones de dólares, lo que dio lugar a un aumento notable del comercio químico como proporción del PIB químico.
Sin embargo, desde la crisis financiera de 2008-2009, el comercio de productos químicos ha disminuido de forma constante (véase el gráfico siguiente). Las razones son múltiples, entre ellas la pérdida de impulso en algunos mercados emergentes, el impacto de las intervenciones comerciales, la menor influencia de las instituciones mundiales y un mayor escrutinio de las inversiones extranjeras directas. En la misma década, las regiones importadoras se volvieron autosuficientes, con cambios geográficos en las industrias clientes como consecuencia del aumento de los costes laborales en el este de Asia y de una mayor automatización.
Más allá del movimiento transfronterizo de bienes, se han desarrollado otras dimensiones de un proceso de globalización mucho más amplio:
• Un auge de los acuerdos bilaterales ha reemplazado en muchos casos a los esquemas multilaterales mundiales
• La movilidad de plantas completas y de plataformas tecnológicas ha permitido a las empresas tomar y revertir decisiones de inversión con mucha mayor flexibilidad
• La automatización y la competencia mundial han afectado al sector servicios de varias formas
Estos factores ofrecen a las empresas químicas opciones mucho más amplias a la hora de reconfigurar sus cadenas de valor, pero también crean un entorno más volátil en el que la transparencia y la resiliencia frente a posibles crisis cobran importancia junto con el coste y la rapidez.
La COVID-19 politiza aún más el comercio
Dado que la COVID-19 agrava estas corrientes económicas subyacentes y da lugar a nuevas complicaciones políticas, tres tendencias parecen haber llegado para quedarse:
1. Mayor intervención política sobre el flujo de bienes. Los países de todo el mundo intentan asegurar materiales críticos o proteger sus industrias locales. Las prohibiciones de exportación de determinados suministros médicos se han convertido en un fenómeno mundial. Por ejemplo, en marzo de 2020, la India prohibió el 10 % de las exportaciones farmacéuticas del país, incluidos el paracetamol, los antibióticos, las hormonas y las vitaminas. Las existencias de varios países importadores se redujeron peligrosamente y obligaron a los gobiernos a intervenir o anunciar medidas de represalia, antes de que las prohibiciones se levantaran parcialmente. Varios países europeos también restringieron las exportaciones, incluida la insulina. Cuando la demanda mundial casi desapareció, se aplicaron intervenciones comerciales adicionales para proteger las industrias nacionales. Por ejemplo, China incrementó los reembolsos fiscales a la exportación sobre el etileno, el propileno y el etilenglicol, y la India debatió un “impuesto COVID” del 15 % sobre todas las importaciones de productos químicos y petroquímicos.
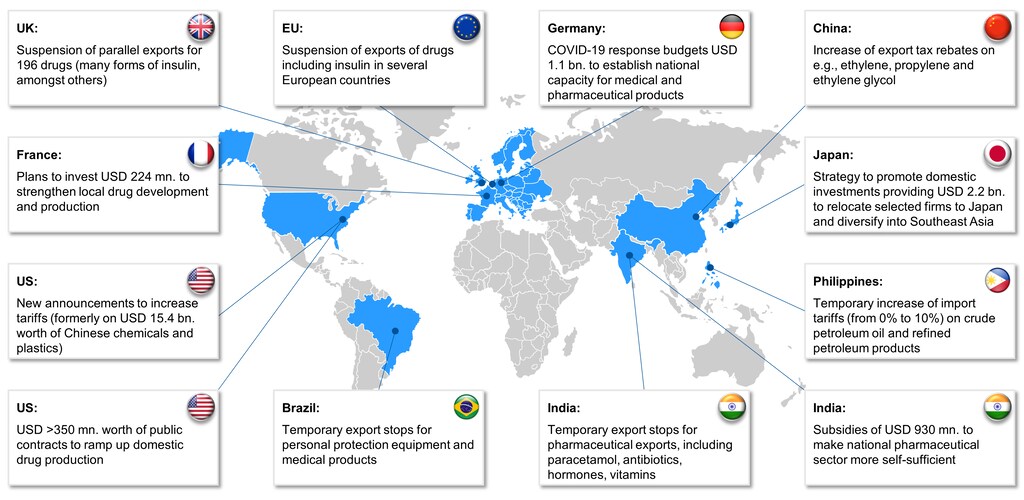
2. Incentivos gubernamentales para la relocalización. Los riesgos inherentes a cadenas de valor mundiales más largas y dispersas se han hecho evidentes y están conduciendo a un mayor énfasis en la regionalización (véase el gráfico siguiente).
Japón destinó 2.200 millones de dólares a financiar la repatriación de las capacidades de fabricación de Sumitomo Rubber, Shin-Etsu Chemical y otras empresas, así como su diversificación en el sudeste asiático. Los gobiernos europeos también están intensificando su implicación en los intereses empresariales nacionales. Francia prevé invertir 224 millones de dólares para ayudar a financiar el desarrollo y la producción nacionales de medicamentos, incluido el paracetamol. La respuesta de Alemania a la COVID-19 incluye un presupuesto de 1.100 millones de dólares para crear capacidad nacional en productos médicos y farmacéuticos. Estados Unidos ha adjudicado contratos públicos para impulsar la producción nacional de medicamentos, incluido un contrato de 354 millones de dólares para medicamentos genéricos adjudicado a Phlow, una startup con sede en Virginia.
Eastman Kodak también recibirá un préstamo de 765 millones de dólares de la Corporación Financiera de Desarrollo Internacional de Estados Unidos para lanzar Kodak Pharmaceuticals, una nueva división de la empresa que producirá ingredientes farmacéuticos activos genéricos esenciales (API). Esto se alinea con los esfuerzos empresariales destinados a reducir la exposición a las interrupciones de los flujos comerciales mundiales mediante la localización de la fabricación.
3. La frecuencia de las crisis crea la necesidad de resiliencia. A medida que las crisis y las interrupciones se vuelven más frecuentes, es posible que aumente la motivación para intervenir e incentivar la localización de la producción en nombre de la resiliencia. El Informe de Riesgos Globales 2020 del Foro Económico Mundial destacó el aumento de la frecuencia de las crisis relacionadas con el clima y de la volatilidad sociopolítica en regiones de todo el mundo. Estas se traducen directamente en inestabilidad económica y financiera, y amenazan la eficiencia del comercio mundial de productos químicos.
Una visión más detallada de la vulnerabilidad de la cadena de suministro
Detrás de muchas de las recientes intervenciones gubernamentales en el mercado químico subyace la suposición de que la producción mundial de bienes críticos se ha concentrado en exceso, que la COVID-19 ha interrumpido demasiadas cadenas de suministro y que los países corren el riesgo de quedar desabastecidos de productos esenciales. Por ello, las empresas químicas se enfrentan a la presión de reevaluar sus cadenas de valor. Sin embargo, una reconfiguración hacia un enfoque más regional, desde una perspectiva económica y de riesgo, solo está justificada en casos específicos, cuando entran en juego los siguientes factores:
La concentración del suministro es alta en muchas categorías de productos químicos
Con los años, la producción se ha concentrado mucho en unas pocas cadenas de valor. Esto ocurre cuando la masa crítica de activos es elevada, la propiedad intelectual está concentrada en unos pocos agentes, la demanda se agrupa en industrias finales maduras o cuando determinados centros ofrecen condiciones de producción ventajosas, a menudo respaldadas por el gobierno. Las primeras etapas de las cadenas de valor de los materiales son especialmente propensas a la concentración, ya que la fabricación de ingredientes y materiales suele requerir economías de escala y acceso a materias primas. Como resultado, muchos productos químicos básicos o intermedios se han concentrado más en regiones específicas.
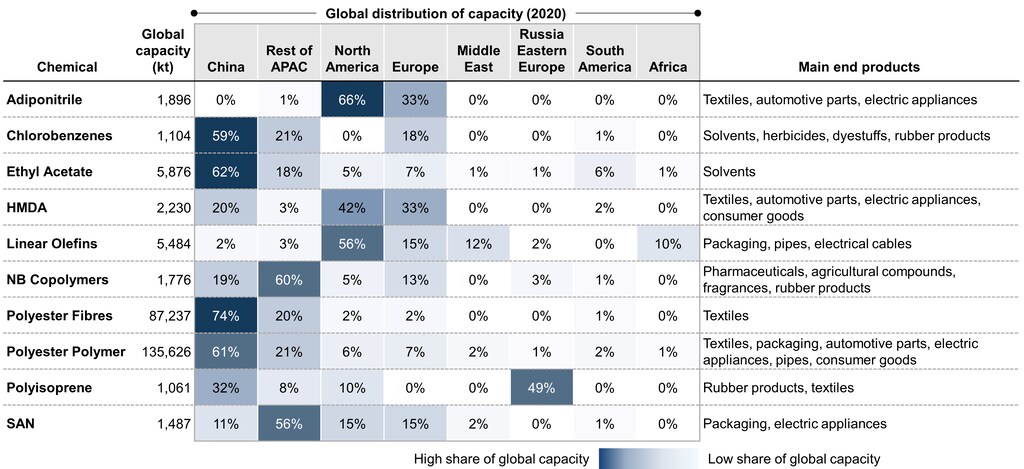
Una visión detallada a nivel de producto o precursor muestra la concentración geográfica y de proveedores
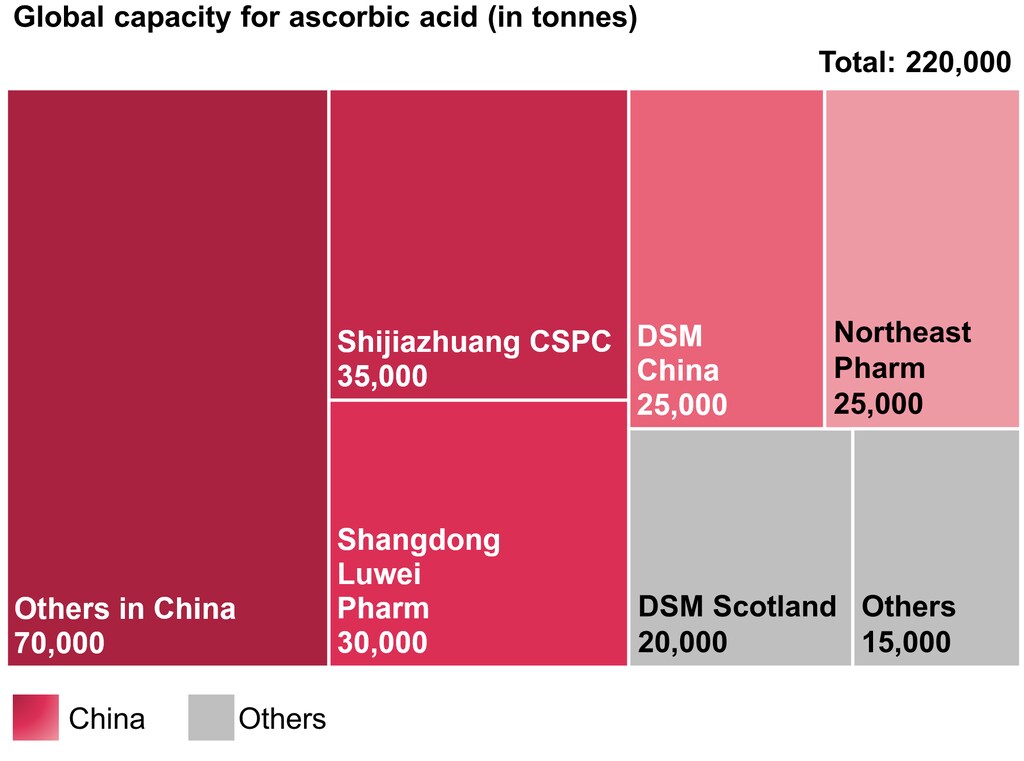
Un análisis debe centrarse en líneas de producto individuales y en sus aplicaciones en productos finales críticos. Por ejemplo, más del 80 % de la capacidad mundial actual de ácido ascórbico (vitamina C) se concentra en China, ya que los fabricantes locales utilizan procesos de fermentación eficientes y los productores internacionales se sienten atraídos por el entorno de bajo coste y baja regulación. El considerable exceso de capacidad mundial y las presiones sobre los precios han dejado solo una planta importante en Escocia y ninguna capacidad significativa en América. Además de las preocupaciones generales sobre el suministro, esta situación hace que los fabricantes de productos que utilizan vitamina C dependan de las decisiones de precios y de los cambios normativos (p. ej., las normas medioambientales) de un país específico. Un análisis detallado de la base de suministro de China revela que, además de los cuatro principales productores de vitamina C (que representan el 50 % de la producción mundial), el 30 % restante de la cuota de producción mundial está fragmentado entre proveedores más pequeños, lo que deja opciones para diversificar el abastecimiento.
Especial atención a los precursores
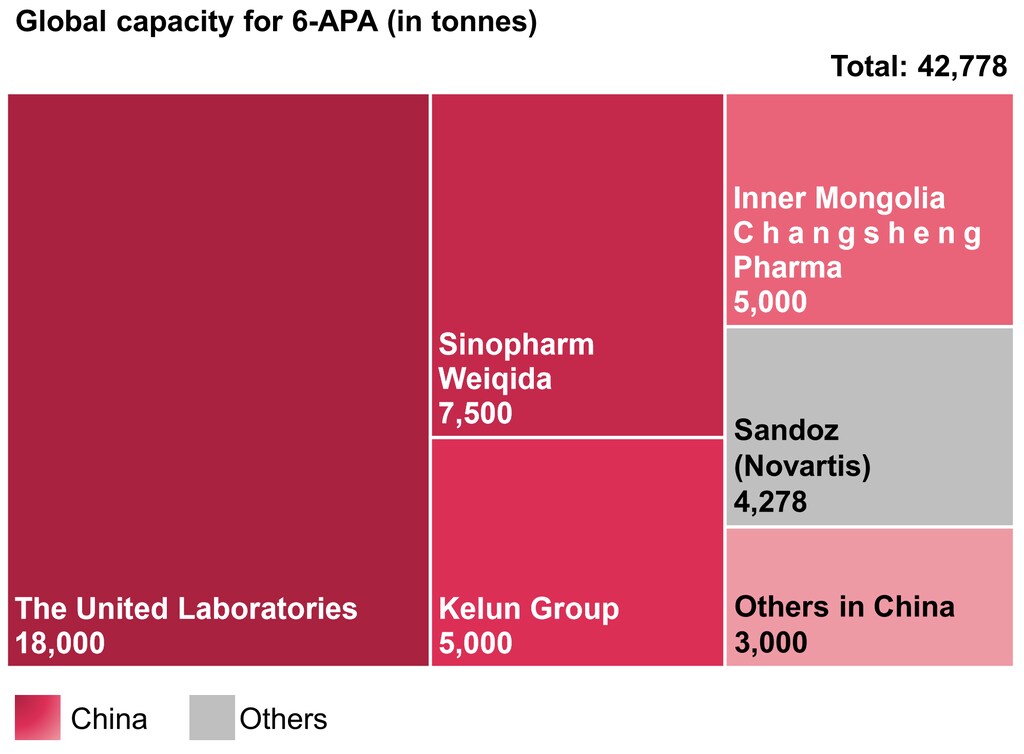
De manera similar, ciertos precursores farmacéuticos también se han concentrado en gran medida en determinados territorios. Por ejemplo, más del 90 % de la capacidad mundial de un precursor importante de los antibióticos de la penicilina, el 6-APA, también se encuentra en China. Cuatro agentes dominan el mercado. La planta más grande fuera de China es operada por Novartis en Austria, que produce el precursor para consumo propio. La reubicación gradual de la capacidad en China en las últimas décadas se debió a la eficiencia productiva que aportan los activos de escala mundial. A medida que las normas medioambientales se endurecen y la escala crítica para una producción económicamente viable aumenta, incluso los antiguos líderes industriales chinos se están retirando del negocio. Sin embargo, no existen proveedores de tamaño medio que ofrezcan una alternativa a los compradores farmacéuticos. Este es un caso evidente para que los usuarios intermedios reconsideren su exposición a un mercado de suministro excesivamente concentrado. Aunque estos casos de precursores suelen ser menos transparentes que los productos conocidos a nivel mundial del gráfico de capacidad mundial anterior, es precisamente aquí donde se encuentran en realidad las mayores vulnerabilidades de muchas cadenas de suministro mundiales.
Tres pilares: diversificación, colaboración y comercio
Existe un argumento válido a favor de la diversificación de las cadenas de valor expuestas al riesgo de interrupción debido a un suministro muy concentrado, o porque se han vuelto tan largas y dispersas que la logística y la falta de transparencia son motivo de preocupación. La diversificación de las fuentes de suministro también mitiga los riesgos derivados de las prohibiciones de exportación, los conflictos comerciales o las interrupciones causadas por crisis como la COVID-19. Sin embargo, no implica necesariamente la repatriación de la producción.
Las cadenas de valor verdaderamente locales requieren múltiples etapas de producción, recursos, tecnología, financiación, ecosistemas de transporte y servicios funcionales, y una demanda local considerable para alcanzar escala. En muchas partes del mundo, una industria química local es sencillamente inviable, ya que la mayoría de los países carecen de las capacidades necesarias, de la demanda o de ambas. Los conglomerados de producción de escala insuficiente suelen acabar protegidos de la competencia mediante aranceles de importación o normas de contenido local, dependiendo de la regulación local, financiados mediante subsidios del contribuyente y de precios al consumo en aumento.
Diversificar significa encontrar fuentes de suministro alternativas y eficientes, y crear una mayor flexibilidad, en lugar de limitarse a la «repatriación», de modo que las cadenas de valor sean más resilientes a las crisis y lo bastante eficientes como para proporcionar al mundo productos químicos a un precio asequible.
La crisis de la COVID-19 también ha demostrado cómo la colaboración en las cadenas de valor internacionales puede generar valor en lugar de riesgos. Por ejemplo, la empresa química y farmacéutica india Jubilant es una de las seis empresas que ayudaron a ampliar la producción del fármaco Remdesivir para la estadounidense Gilead Sciences en solo tres meses. Gracias a la colaboración intersectorial y al intercambio de conocimientos especializados, las empresas lograron llevar rápidamente el medicamento al mercado para ayudar a tratar a los pacientes de COVID-19. Estos ejemplos son una oportunidad para que la industria demuestre el valor de la colaboración internacional y del comercio como catalizador de la eficiencia, el crecimiento y la resiliencia a la escala que el mundo necesita para resolver sus problemas más acuciantes.
Ante todo, todos los sectores económicos requieren un sistema comercial mundial funcional. Un sistema en el que el flujo de productos químicos y materiales siga aportando los ingredientes esenciales y las propiedades protectoras que sustentan la resiliencia social. A medida que las decisiones comerciales y de inversión se politizan cada vez más, y muchas cadenas de valor se regionalizarán, deben protegerse los marcos de colaboración internacional que respalden un sistema comercial abierto, justo y basado en normas claras para todas las partes interesadas, con el fin de garantizar el acceso y promover la resiliencia del sector, de sus países integrantes y de la sociedad en general.
Este blog se elaboró con aportaciones de Simonetta Rima (Foro Económico Mundial), Simone Paes (Accenture), David Apel (Accenture) y Bernd Elser (Accenture)




