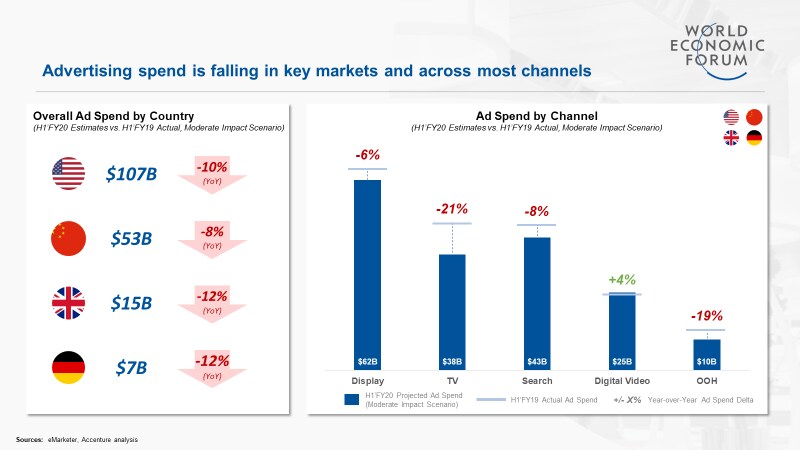
La pandemia de coronavirus ha provocado una caída considerable del gasto publicitario.
El gasto publicitario ha disminuido un 9 % de media en Europa, mientras que en Alemania y Francia ha caído un 7 % y un 12 %, respectivamente.
Se espera que tres de los cuatro trimestres de este año tengan un mayor impacto que la crisis financiera de 2008.
En el sector publicitario existe una regla empírica según la cual el gasto publicitario sigue cualquier subida o bajada del PIB. Durante la última década, a medida que el PIB mundial ha crecido un 3-6 % anual, el mercado publicitario ha crecido con él hasta alcanzar unos 646 000 millones de dólares estadounidenses en 2019. Antes del coronavirus, se preveía que el mercado publicitario alcanzara los 865 000 millones de dólares estadounidenses en 2024.
El coronavirus ha obligado a replantear la situación: la pandemia ha provocado una caída inmediata del gasto publicitario. Los datos del primer trimestre de Publicis muestran que los ingresos interanuales en China cayeron un 15 %. En los países europeos, la reducción media fue del 9 %; en Alemania y Francia, cayeron un 7 % y un 12 %, respectivamente.
El resto de 2020 se presenta complicado. Según el Interactive Advertising Bureau, casi una cuarta parte (24 %) de los compradores de medios, planificadores y marcas ha suspendido el gasto hasta finales del segundo trimestre, mientras que el 46 % ha indicado que ajustará su gasto publicitario durante el mismo periodo. Tres cuartas partes esperan que la pandemia tenga un impacto mayor que la crisis financiera de 2008.
Sin embargo, existe una excepción al principio según el cual las empresas recortan sus presupuestos publicitarios durante una recesión. En muchos países, los gobiernos se han convertido en compradores de publicidad para difundir mensajes de salud pública o apoyar el periodismo. Según Brian Wieser, presidente global de Business Intelligence en GroupM, «Esto no supondrá una gran diferencia, dado el predominio de Estados Unidos y China en el mercado total, pero es una excepción interesante».
El COVID-19 está cambiando el comportamiento de los consumidores y, por tanto, la publicidad
Allí donde ha cambiado el comportamiento de los consumidores, el gasto publicitario se ha ajustado en consecuencia. Tiene poco sentido que los anunciantes inviertan en medios que no tienen audiencia. Al introducirse las medidas de confinamiento en todo el mundo, la publicidad exterior y en cines se redujo casi de inmediato; la publicidad impresa también disminuyó.
Mientras tanto, el consumo de medios en el hogar aumentó. La audiencia de la televisión ha crecido, pero el consumo digital ha aumentado aún más: el uso de plataformas sociales y servicios de streaming se ha incrementado prácticamente en todas partes; los videojuegos también han crecido notablemente.
Los anunciantes se han adaptado siguiendo a los consumidores, lo que significa dar prioridad a la publicidad digital. El entorno en línea es favorable para las campañas de «respuesta directa», es decir, aquellas que fomentan compras rápidas por parte de los consumidores, una propuesta atractiva para las marcas que gastan con cautela y buscan impulsar las ventas. En el primer trimestre, Facebook y Google registraron ingresos en el primer trimestre superiores a lo previsto.
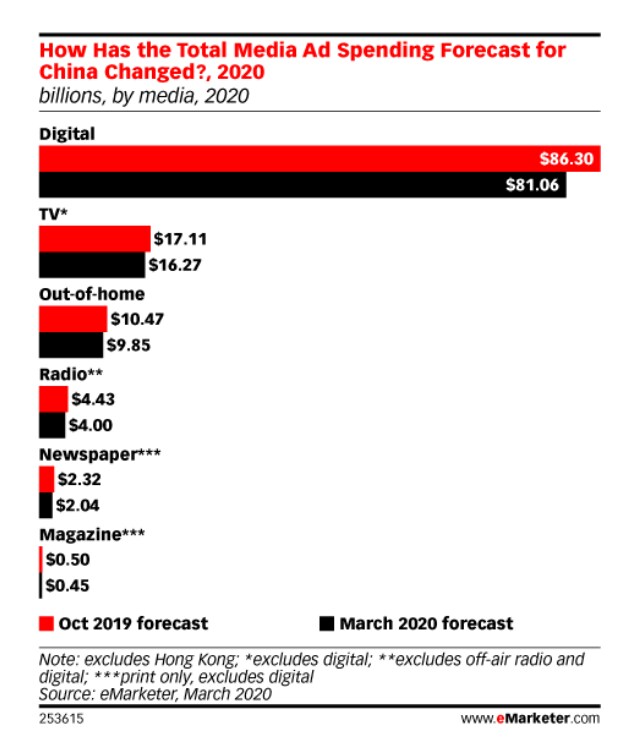
¿Significa esto que los mercados digitales están en mejores condiciones para resistir los efectos de la pandemia? En China, donde los consumidores dedican casi dos tercios de su tiempo de consumo de medios a Internet, los ingresos publicitarios digitales de Tencent en el primer trimestre aumentaron un 32 % interanual. A medida que el país reabre, se prevé que su mercado publicitario crezca un 8,4 %, incluso teniendo en cuenta el COVID-19, una cifra aún superior al crecimiento publicitario del 8 % previsto para Estados Unidos antes del coronavirus.
La incertidumbre sobre los patrones de gasto y consumo de las personas dificulta determinar si China es un caso de prueba para el resto del mundo. Como explica Brian Wieser, «Se podría argumentar que muchos elementos del comportamiento humano van a cambiar de forma permanente. Los productos que queremos podrían ser radicalmente distintos en el futuro, por lo que los datos utilizados anteriormente para orientar el gasto en publicidad y marketing no son necesariamente útiles».
Fuera de China, la reducción del gasto de los anunciantes ha afectado a los precios. Según Alastair Shearly-Sanders, presidente de Amplifi en Dentsu Aegis Network, «Se ha producido un debilitamiento general de todos los precios por la simple economía de que hay menos dinero en el mercado, ya sea que se negocie mediante subasta o no».
No toda la publicidad es igual
Las marcas se anuncian para aumentar su notoriedad, incrementar las ventas y fidelizar a los clientes, utilizando medios adecuados a cada objetivo. En general, las pequeñas y medianas empresas dependen más de los canales que impulsan la interacción con los clientes. Las marcas globales, por su parte, llevan a cabo múltiples campañas, incluido el marketing basado en valores que crea una asociación con las identidades de los consumidores.
La pandemia ha llevado a anunciantes de todos los tamaños a replantear el tipo de campañas que deberían ejecutar. Para muchos, esto supone concentrar el gasto: en una encuesta, los anunciantes de estilo de vida señalaron que captar clientes es ahora su prioridad, y otras categorías de consumo también están adaptando sus estrategias de marketing. Los medios, como la televisión, que funcionan bien para el marketing basado en la identidad, podrían no ser la prioridad a corto plazo.
Para otros, sin embargo, concentrarse significa cambiar el mensaje. Los datos de IAB muestran que el 73 % de los anunciantes ha modificado o desarrollado nuevos recursos desde el inicio de la pandemia. De ellos, más de la mitad (53 %) está incrementando los mensajes que destacan la misión de la empresa.
Unilever, uno de los mayores compradores de publicidad del mundo, se está adaptando en ambos frentes. Según Conny Braams, directora digital y de marketing, «Unilever se guía por tres creencias: las marcas con propósito crecen, las empresas con propósito perduran y las personas con propósito prosperan. La pandemia no debilitará nuestro compromiso con un negocio centrado en el propósito, ni cambiará la forma en que posicionamos nuestras marcas. En términos más generales, estamos siendo testigos de un cambio en el comportamiento de los consumidores. Sabemos que la vida en tiempos de coronavirus es cada vez más una vida en línea, lo que ha acelerado la adopción digital y el comercio electrónico. El tiempo dedicado a determinados canales de medios ha aumentado durante el confinamiento, por lo que nos estamos adaptando a estos cambios, centrándonos más en los canales domésticos que en los exteriores».
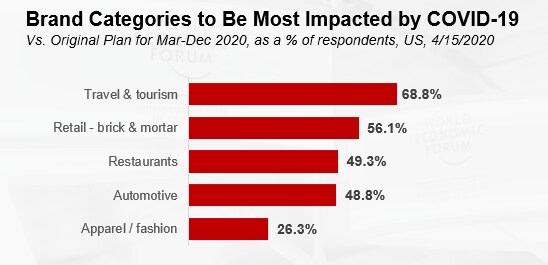
El poder de las marcas para elegir dónde anunciarse significa que los medios que dependen de la publicidad, o que están sobreexpuestos a determinadas categorías, pueden sufrir. Los análisis muestran que todos los medios se ven afectados, aunque, por razones evidentes, los medios de viajes y de comercio minorista son los que peor lo están pasando.
Los editores de noticias digitales se han visto especialmente afectados. Las marcas que evitan asociarse con contenidos relacionados con el coronavirus están retirando su gasto y bloqueando palabras clave en los canales programáticos de los sitios de noticias. The New York Times informó de una caída del 15 % en los ingresos publicitarios durante el primer trimestre, y los proveedores más pequeños también se ven igualmente golpeados: una estimación del Reino Unido sugiere que el 75 % de los proveedores locales podría cerrar tras una caída de los ingresos publicitarios.
Transformación a largo plazo
Es probable que la pandemia dé forma a la industria publicitaria a largo plazo. Las empresas priorizan por ahora la supervivencia, pero en el futuro tendrán que encontrar nuevas formas de construir marca. El cambio en los hábitos de consumo y de medios de las personas obligará a replantear la mejor manera de hacerlo.
Como describe Brian Wieser, «Las empresas comprobarán que nunca ha habido un mejor momento para proponer ideas que impliquen una transformación real. Las personas estarán más abiertas de mente y veremos cómo las empresas encuentran la forma de impulsar la transformación aún más rápido. Para los responsables de la toma de decisiones corporativas, esto será radicalmente más barato que hace unos meses».
La segunda transformación es la disminución del valor de la televisión de pago en beneficio de los servicios de vídeo en streaming financiados con publicidad. En la última década, la publicidad en la televisión de pago (servicios de suscripción que abarcan la televisión lineal y digital) ha aumentado. Esto contrasta con la disminución de este medio en las horas de visionado en casi todos los grupos de edad, y con la adopción generalizada de teléfonos inteligentes y tabletas, que hace menos probable que los consumidores presten atención a los anuncios de televisión.
Parte del visionado de televisión se ha trasladado a otras plataformas de distribución, en especial a los proveedores OTT (Over-the-top). Como resultado, muchas de las mayores empresas de medios han incrementado su inversión en sus servicios OTT en los últimos años; esta tendencia parece destinada a continuar, ya que el coronavirus está acelerando la creciente preferencia de los consumidores por los contenidos D2C. En conjunto, es probable que estos factores aceleren el alejamiento de las grandes marcas de la televisión de pago.
Dicho esto, la publicidad al estilo televisivo está lejos de acabar. Es evidente que existe demanda de los consumidores por los servicios de vídeo en streaming financiados con publicidad, como demuestra su proliferación en todo el mundo. Su denominado entorno de televisión relajada, junto con la segmentación que ofrecen los medios digitales, resulta ideal para atraer a anunciantes que antes se habrían fijado primero en la televisión de pago.
En tercer lugar, a medida que se relajan las medidas de confinamiento y la publicidad exterior vuelve a crecer, estos canales, normalmente offline, acelerarán su transición a lo digital. Esto aumentará la presión sobre la industria publicitaria para mejorar la forma en que mide el retorno de la inversión en los distintos medios, dispositivos y plataformas.
Alastair Shearly-Sanders describe el desafío: «Los clientes y las agencias siempre han buscado la mejor forma de invertir. Cualquier cambio hacia los resultados empresariales y hacia lo que constituye valor para el anunciante deberá gestionarse con la misma eficacia que antes. Esperamos que las marcas se centren más en estrategias a medida que se ajusten a los objetivos empresariales revisados, por lo que buscarán una mayor flexibilidad en la forma en que compran medios».
Es probable que las empresas tecnológicas, con tecnologías de análisis y de subasta publicitaria, tengan ventaja sobre otros actores del sector a la hora de hacerlo. De hecho, se espera que la publicidad digital siga creciendo en el futuro. Conny Braams describe la postura de Unilever: «La tendencia actual de compras en línea continuará a medio y largo plazo, con el comercio electrónico convirtiéndose en un canal cada vez más importante dentro del mix de marketing».
Como se ha señalado, muchos anunciantes han priorizado el marketing de respuesta directa, del que dependen para generar ingresos. A medida que el gasto publicitario se reduce en general, el gasto en plataformas digitales ha disminuido más lentamente. A largo plazo, esto podría reforzar la posición de las plataformas digitales de dos maneras. En primer lugar, parecen sufrir menos en comparación con otros agentes del ecosistema publicitario, lo que les permite salir de la crisis más rápido y más fuertes. En segundo lugar, son dueñas de los datos de comportamiento recopilados durante la pandemia. En un sector en el que todos los actores intentan comprender los hábitos de los consumidores, esto dará a las plataformas una ventaja competitiva en el futuro.
Por último, la investigación muestra que la mitad del dinero que las marcas gastan con los editores en línea se pierde en la cadena de suministro de la publicidad programática y el 15 % no se atribuye a nadie. Esto pone de relieve los problemas del modelo de negocio del sector de los medios, en el que una «paradoja del editor» puede ver cómo aumenta el tráfico, pero no los ingresos. Estos desafíos se ven agravados por la pandemia y sugieren que se requiere una mayor transparencia en la cadena de valor.




