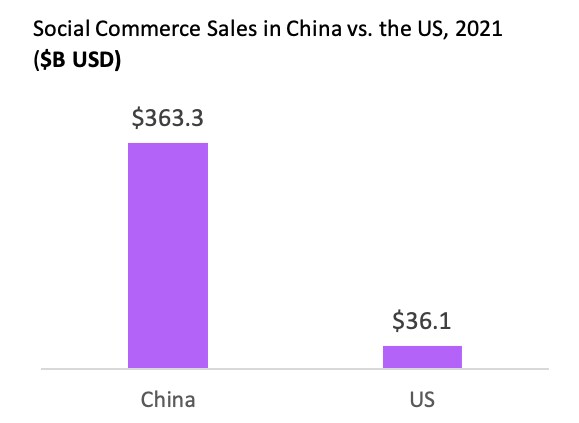
El comercio social, es decir, las compras realizadas a través de las redes sociales, es una industria enorme en China, con ventas que se prevé que alcancen 363.000 millones de dólares en 2021.
Las marcas que recurren a influencers en las redes sociales registran tasas de conversión muy superiores a las de los modelos publicitarios tradicionales.
Estas son las posibles implicaciones para el futuro de los medios y lo que podrían significar para la economía creativa tras la pandemia.
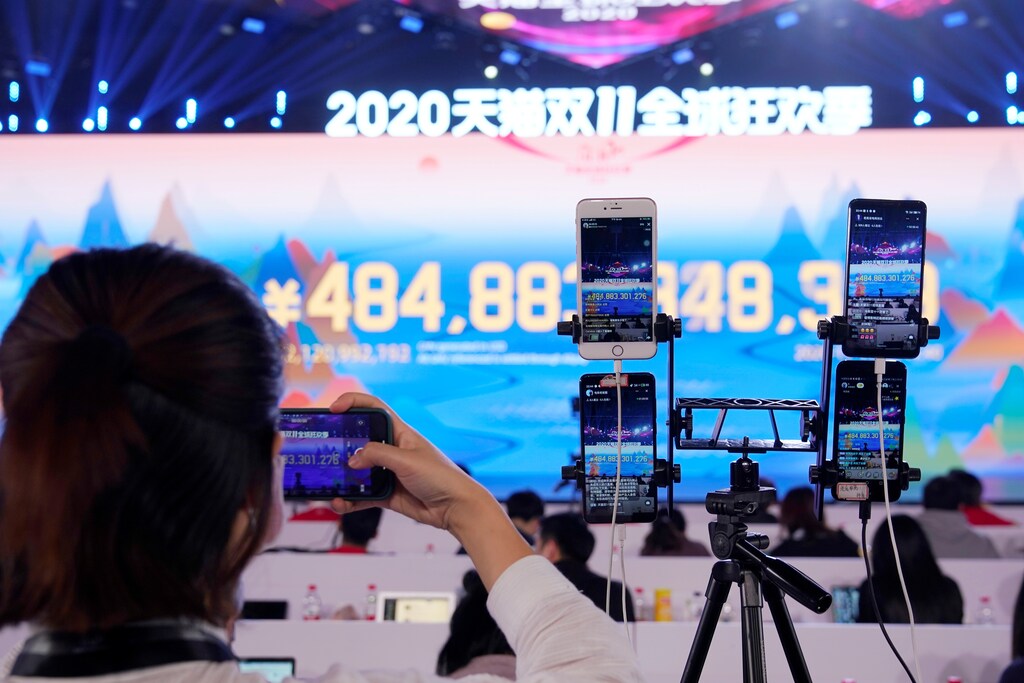
En octubre de 2020, Viya, una de las influencers más populares de China, realizó una transmisión en directo que llegó a más de 149 millones de espectadores en la plataforma Taobao Live de Alibaba, durante el evento anual de compras del Día de los Solteros, que dura dos días. Si la audiencia de Viya fuera un país, ocuparía el noveno lugar del mundo, por delante de Rusia. Los espectadores podían comprar productos sin salir de la plataforma Taobao; su audiencia gastó más de 4.800 millones de yuanes (719 millones de dólares) en productos que ella promocionaba. Y Viya fue solo una de muchas: ese día, más de 66.000 transmisores en directo de distintas plataformas chinas atrajeron un total de 709 millones de espectadores.
China es una potencia del comercio social. Se prevé que las ventas generadas por el comercio social chino alcancen 363.000 millones de dólares en 2021, un aumento del 36 % interanual y más del triple de lo registrado en 2018. El comercio social representará el 13 % de las ventas totales de comercio electrónico en 2021. El crecimiento ha estado impulsado en gran medida por dos plataformas tecnológicas, Alibaba y Tencent, que han integrado con éxito las redes sociales, la infraestructura de pagos digitales y el descubrimiento de productos en sus plataformas. Hoy en día, representan el 90 % del comercio electrónico, el 85 % de las redes sociales y el 85 % del mercado de monederos electrónicos y pagos digitales en China.
El crecimiento del contenido digital ha cambiado la forma en que las marcas se promocionan
El éxito del modelo de comercio social empieza a replicarse fuera de China, en parte porque los usuarios de distintos mercados simplemente dedican cada vez más tiempo a las plataformas de medios digitales. El tiempo medio que cada usuario dedicó a los medios digitales creció entre 2018 y 2019 un 6 % en Estados Unidos y un 8 % en China. Esta tendencia se vio solo reforzada por la COVID-19: entre 2019 y 2020, el tiempo medio aumentó un 12 % en Estados Unidos y un 10 % en China.
El crecimiento del consumo de contenido digital y de la creación de contenido están estrechamente relacionados. Cada minuto de 2020, los usuarios subieron 500 horas de contenido a YouTube, publicaron más de 347.000 historias en Instagram y descargaron TikTok más de 2.700 veces. Para los creadores con las audiencias más numerosas, esto equivale a influencia social, que muchos han convertido en valor comercial para las marcas. Hoy en día, el 70 % de las marcas recurre a influencers para promocionarse y el 63 % planea aumentar su inversión en marketing de influencers en 2021.
La proporción de usuarios que afirman que los influencers influyen en sus decisiones de compra llega a ser del 40 % en Twitter y del 72 % en Instagram. Las bajas barreras para producir contenido han generado grandes beneficios para los creadores: los diez youtubers mejor pagados ganaron cada uno más de 10 millones de dólares en 2019. Se espera que esta tendencia siga creciendo, ya que el gasto mundial en marketing de influencers ya supera los ~8.000 millones de dólares y alcanzará los 15.000 millones de dólares en 2022.
Trabajar con influencers es, sin duda, más eficaz para una marca. Mientras que la publicidad gráfica online tradicional puede lograr una conversión de clientes del 4 %, el comercio en directo en plataformas como Taobao se traduce en que el 32 % de las visualizaciones se convierte en artículos añadidos a los carritos de compra. Estas tendencias se han visto agravadas por el aumento del bloqueo de anuncios y por la introducción de herramientas por parte de empresas como Apple que reducen la visibilidad de los anunciantes sobre las métricas que muestran la conversión publicitaria, lo que ha dificultado a las marcas la segmentación de audiencias y la medición del retorno de la publicidad digital.
¿Puede replicarse globalmente el modelo chino de comercio y contenido?
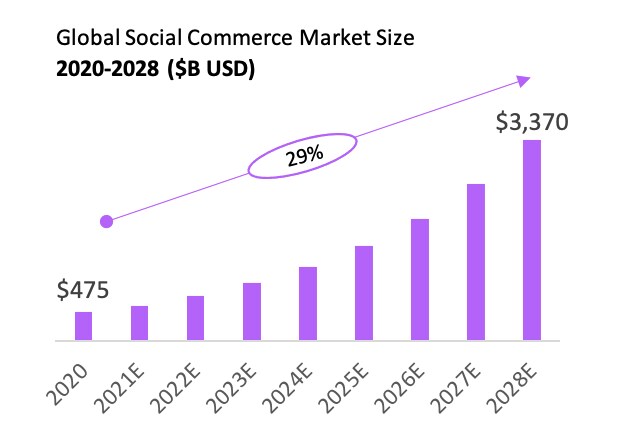
Muchos de los factores que impulsan el éxito en China existen en otros lugares, lo que indica que el escenario podría estar preparado para el crecimiento global del comercio y el contenido. Las proyecciones sugieren que el comercio social crecerá un 29 % anual entre 2020 y 2028, un ritmo notable que configurará el futuro de la economía creativa.
El primer paralelismo es que unas pocas plataformas digitales clave han logrado captar grandes bases de usuarios y una parte importante de la atención comparables a los mayores actores chinos. Instagram tiene 1.000 millones de usuarios activos mensuales (MAU) en todo el mundo, y cada uno dedica de media tres horas al mes a la plataforma. Hulu tiene más de 230 millones de MAU en todo el mundo, con una media de 18 minutos por sesión. TikTok tiene casi 700 millones de MAU en todo el mundo, y cada uno dedica de media más de cinco horas al mes a la plataforma. Estas redes son opciones atractivas para las marcas que buscan llegar a nuevos consumidores y probar nuevos modelos de comercio.
Como resultado, las plataformas se están volviendo más favorables a los creadores y al comercio.
Amazon, por ejemplo, lanzó un programa a principios de 2019 que permite a los influencers promocionar productos mediante transmisiones en directo como forma de ayudar a los comerciantes a impulsar el descubrimiento. Por esas mismas fechas, la empresa también lanzó una aplicación para que los influencers creen, capturen y gestionen sus transmisiones en directo. A mediados de 2020, Amazon empezó a permitir a los creadores ganar una comisión sobre las ventas, además de introducir un sistema por niveles que recompensa a los transmisores más activos con una mejor ubicación en el sitio.
Esto se debe en gran medida a la sólida relación que los creadores mantienen con sus audiencias, lo que aumenta su valor para los distribuidores, que ahora buscan atraer a los creadores tanto por su contenido como por sus seguidores. En 2019, Spotify firmó un acuerdo exclusivo para The Joe Rogan Experience, uno de los podcasts más populares del mundo, que pronto se convirtió en el pódcast más popular de Spotify en 2020. Ofrecer a la audiencia motivos para quedarse es igual de importante, un ámbito en el que una biblioteca de contenido significativa puede marcar la diferencia. Después de que Microsoft fichara al streamer de videojuegos Ninja de Twitch para lanzar su servicio Mixer en 2019, se estima que el 85 % de los seguidores de Ninja llegaron a Mixer con él, pero solo el 6 % se quedó después de que terminara la primera transmisión.
¿Qué está haciendo el Foro Económico Mundial para medir el valor de los medios?
Como respuesta a la oportunidad emergente, las empresas de medios y entretenimiento integran cada vez más capacidades de compra y pago, ya sea de forma independiente o mediante alianzas. Por ejemplo, Shopify y TikTok han establecido una alianza en la que los comerciantes de Shopify pueden desplegar anuncios de vídeo con productos comprables en TikTok, y Hulu está transformando los anuncios de vídeo tradicionales en avisos en los que los consumidores pueden escanear códigos QR o recibir notificaciones push en sus dispositivos. Se espera que movimientos iniciales como estos aceleren el segmento social de rápido crecimiento del mercado estadounidense de comercio electrónico, que generará 36.000 millones de dólares en ventas en 2021.
También está surgiendo una nueva categoría de plataformas que ofrece a los creadores individuales los incentivos y la infraestructura empresarial para monetizar directamente a sus seguidores. Substack paga a algunos escritores sumas por adelantado para cubrir su primer año en la plataforma, a cambio de quedarse con una gran proporción de los ingresos por suscripción del primer año.
¿Qué significa esto para la economía creativa?
Ya están surgiendo algunos indicadores de cómo estas dinámicas podrían cambiar la economía creativa. En primer lugar, el público parece sentirse cada vez más cómodo gastando dinero mientras consume contenido. En Estados Unidos, el 48 % de los usuarios de internet de entre 18 y 34 años compró algo a través del comercio social en 2019, con un tamaño medio de pedido de 70 dólares. En China, la Semana de la Moda de Shanghái de 2020 se retransmitió íntegramente en directo, lo que creó oportunidades para monetizar en línea contenidos offline. El crecimiento de los eventos escenificados retransmitidos en directo, incluidas las actuaciones musicales dentro de plataformas de videojuegos, impulsará nuevas oportunidades para que las marcas y los creadores profesionales colaboren.
Para adaptarse, los distribuidores tradicionales invertirán en nuevas capacidades que aprovechen el poder de los creadores. Los distribuidores introducirán modelos de negocio que favorezcan de forma natural las relaciones de «ganar-ganar», por ejemplo, mediante el reparto continuo de ingresos o suscripciones amortizadas entre grandes audiencias globales. Algunos distribuidores están experimentando con formas de compartir participación con los creadores, mientras que otros están rediseñando sus sistemas publicitarios. NBCUniversal Checkout, por ejemplo, permite incorporar opciones de compra en la experiencia de visionado, de modo que las marcas pueden tanto anunciarse como vender en las propiedades de NBCU.
A medida que esto ocurre, algunos creadores comenzarán a prescindir por completo de las relaciones con las plataformas, un proceso que ya está en marcha. Ciertos creadores han empezado a crear sus propios sitios web para evitar el control editorial y las comisiones de las plataformas. Las marcas también ven esto como una oportunidad para eliminar a los distribuidores como intermediarios. Por ejemplo, para asociarse con Viya, las marcas presentan una solicitud directamente al equipo de Viya y ofrecen una comisión de hasta el 30 % sobre las ventas que ella genera. En cierta medida, esto aumenta el poder de negociación de los mejores creadores, y en torno a ellos crece un nuevo ecosistema de agentes, socios comerciales y franquicias de marca. Sin embargo, la mayoría de los creadores seguirán dependiendo de socios de distribución para llegar a grandes audiencias y obtener la experiencia y el apoyo administrativo que necesitan.
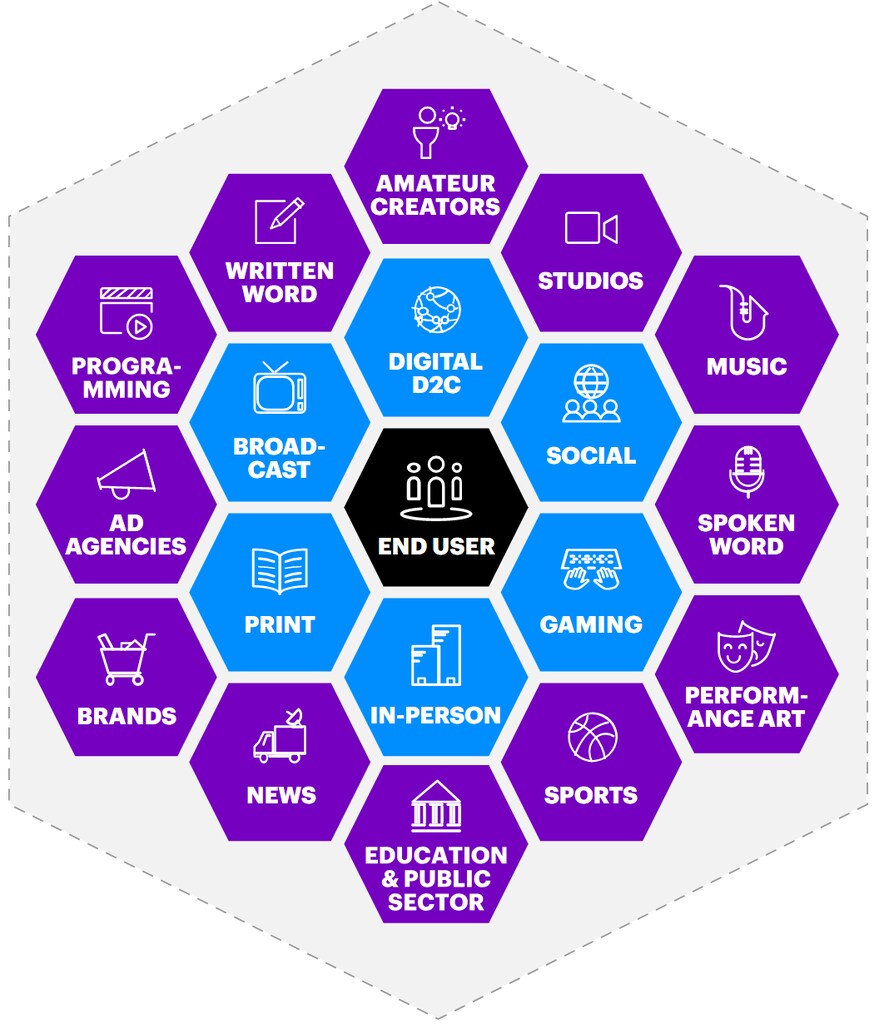
A medida que la convergencia entre comercio y contenido continúa, la forma en que se genera valor dentro de las industrias de medios y entretenimiento cambiará con ella. El Mapa de valor, presentado por el Foro Económico Mundial y Accenture, simplifica este diverso ecosistema al ilustrar los roles que intervienen en la creación, distribución y consumo de contenidos. El comercio en el contenido está redibujando el mapa de valor, lo que obliga a las marcas a reevaluar dónde invierten y lleva a distribuidores y creadores a evolucionar experiencias, incentivos e intercambios de valor para forjar colaboraciones ganadoras.
El autor desea agradecer a Jacqueline Liang, Nicole Kozlak y Reena Sudan, de Accenture, sus valiosas contribuciones.




