Con llegadas de turistas internacionales que alcanzaron los 1.400 millones en 2018—dos años antes de lo previsto inicialmente—el sector de los viajes y el turismo seguirá impulsando la conectividad mundial. El Informe de Competitividad en Viajes y Turismo 2019 del Foro Económico Mundial muestra que este crecimiento se sustenta en una mejora de la competitividad global de los viajes y el turismo, que se debe, en parte, al aumento de la capacidad aérea, a una mayor apertura internacional y a la reducción de los costes de viaje.
Sin embargo, el informe también muestra la necesidad de desarrollar infraestructuras, que podrían no ser capaces de seguir el ritmo de los 400 millones de llegadas adicionales previstas para 2030. Si bien los desafíos en materia de infraestructura varían según las regiones y los niveles de desarrollo económico, no abordarlos puede reducir la competitividad y perjudicar al sector de los viajes y el turismo.
La infraestructura, que incluye los servicios aéreos, terrestres y portuarios, así como servicios turísticos como las habitaciones de hotel y el alquiler de coches, desempeña un papel fundamental en la competitividad de los viajes y el turismo, y actúa como las arterias del sector. Además, desde una perspectiva global, la infraestructura sigue mejorando.
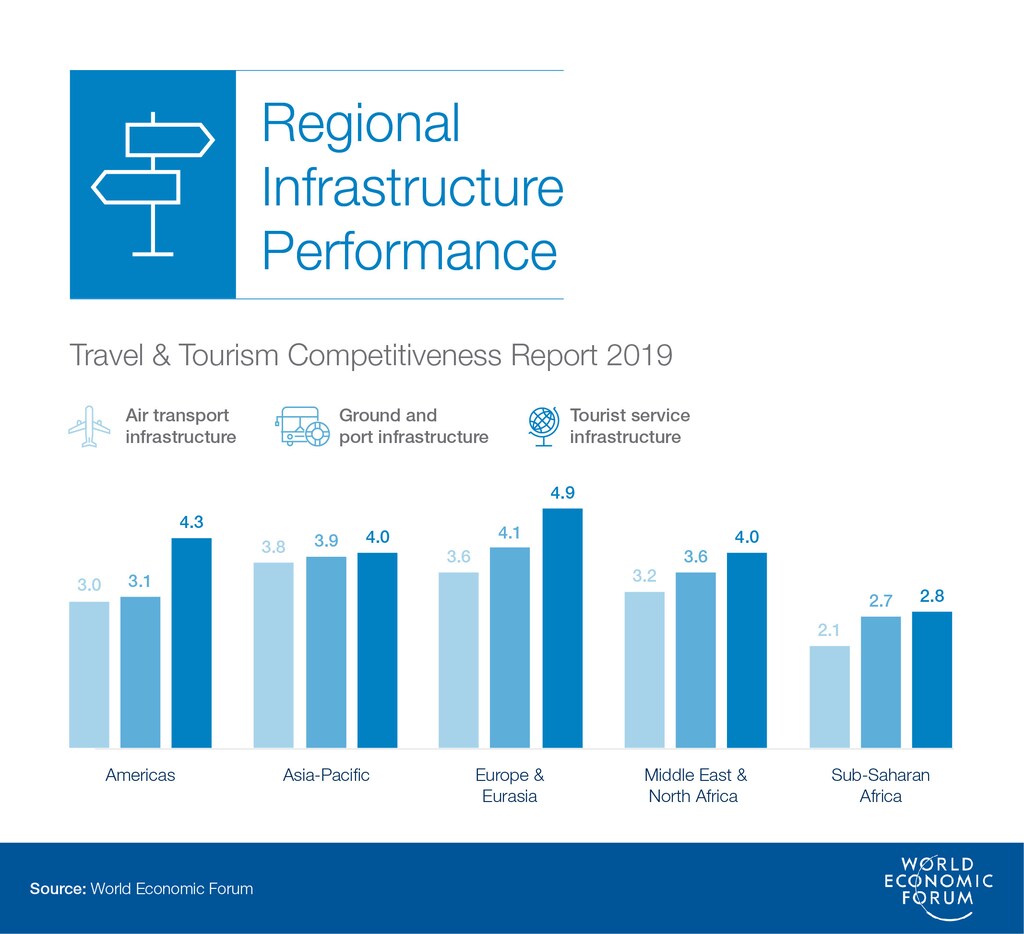
Desde 2017, la infraestructura de transporte aéreo es uno de los componentes que más ha mejorado del índice, con un fuerte crecimiento de las puntuaciones en la mayoría de las regiones, subregiones y niveles de desarrollo económico. Sin embargo, gran parte de este avance se debe al aumento de la capacidad de las rutas y del número de compañías que operan. La percepción de la calidad de la infraestructura de transporte aéreo, aunque mejor desde 2017, ha crecido más lentamente, mientras que las cifras más recientes de densidad de aeropuertos indican un acceso a los aeropuertos ligeramente inferior al de antes. Estos resultados indican que la demanda de viajes y el crecimiento de las aerolíneas podrían acabar superando la capacidad de la infraestructura física. Para 2037, la Asociación Internacional de Transporte Aéreo prevé que el número de pasajeros aéreos podría duplicarse, hasta alcanzar los 8.200 millones.
El informe también muestra que las perspectivas globales sobre la calidad y la eficiencia de la infraestructura y los servicios de transporte terrestre se han mantenido, en promedio, prácticamente estancadas. Dado el crecimiento previsto de los viajes, así como la necesidad de que la infraestructura responda a más necesidades relacionadas con el turismo, será necesario un esfuerzo significativo para cubrir los déficits de inversión de varios billones de dólares déficits en aeropuertos, puertos, ferrocarriles y carreteras.
Evaluación de la preparación de la infraestructura turística
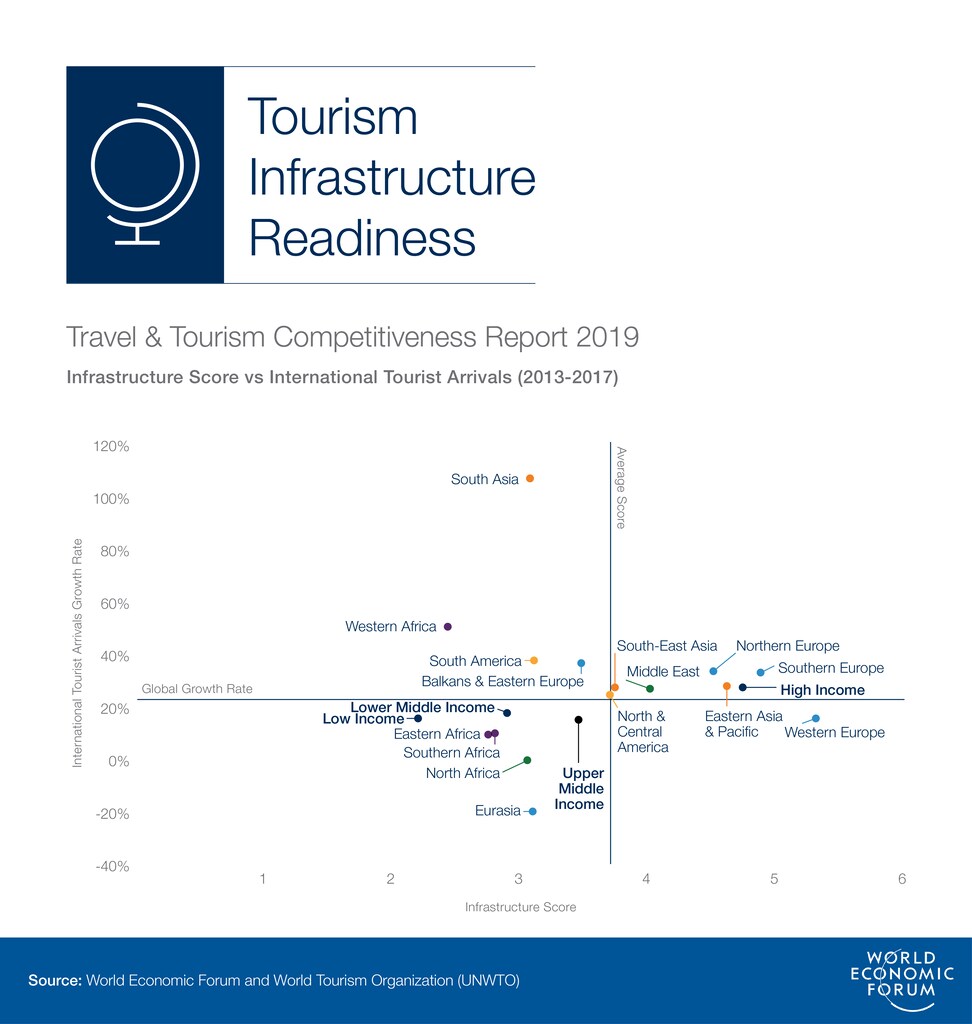
Los resultados podrían utilizarse para evaluar la preparación en infraestructura de las economías, analizando sus puntuaciones de infraestructura y las tendencias de llegadas de turistas. La figura anterior compara las agrupaciones por subregión y nivel de ingresos de los países con su crecimiento en las llegadas internacionales de turistas entre 2013 y 2017. Es evidente que el turismo crece en la mayoría de las subregiones y en todos los grupos de ingresos, y muchas de ellas por encima de la tasa de crecimiento mundial.
La mayoría de las regiones situadas a la derecha de la figura anterior son países relativamente avanzados con una infraestructura bien desarrollada. Por ello, es posible que tengan más capacidad para hacer frente al crecimiento del turismo. Además, también resulta evidente que, pese a la madurez de sus mercados, estos países siguen recibiendo cada año más turistas. Como muestra la figura, las economías de ingresos altos registraron el mayor aumento de llegadas, con un crecimiento superior a la tasa mundial. Pero, aunque estas economías cuentan con una infraestructura sólida, su proporción de llegadas y sus tasas de crecimiento revelan la presión sobre sus infraestructuras.
Las economías de ingresos altos analizadas representaron casi el 65 % de las llegadas en 2017 y el 74,3 % del crecimiento de las llegadas entre 2013 y 2017. Subregiones como el sur de Europa y Asia Oriental y el Pacífico han registrado un rápido crecimiento de las llegadas, lo que ejerce presión sobre sus infraestructuras más desarrolladas. Las llegadas a los países de Europa Occidental, que, en promedio, tienen la mejor infraestructura del ranking, podrían parecer inferiores a la tasa de crecimiento mundial, pero representaron casi una quinta parte de las llegadas mundiales en 2017 y casi el 14 % del aumento global desde 2013.
Europa del Norte ha experimentado algunos de los crecimientos más rápidos en llegadas en los últimos años y registró la tercera mayor mejora en las puntuaciones de infraestructura de transporte aéreo desde 2017. Sin embargo, su infraestructura bien desarrollada podría verse aún sometida a presión, ya que el informe de este año muestra que el crecimiento de la región en infraestructura terrestre, portuaria y turística estuvo por debajo de la media mundial.
El Sudeste Asiático también ha experimentado un fuerte crecimiento del turismo en los últimos años, pero sus puntuaciones de infraestructura, cercanas a la media, indican que podría carecer de capacidad para seguir acogiendo turistas. Países como Vietnam, Indonesia y Filipinas han registrado recientemente un auge del turismo, pero, pese a la mejora en las puntuaciones, todos ocupan posiciones por debajo de la media en infraestructura.
Las regiones situadas a la izquierda de la figura están formadas principalmente por países de ingresos bajos. Aunque estas economías no reciben el mismo volumen de llegadas que las regiones y países más desarrollados, también se enfrentan a problemas de capacidad porque su infraestructura está menos desarrollada. No obstante, gracias a una mayor competitividad en precios, al crecimiento económico y a la reducción de las barreras a los viajes, muchos de estos países también han registrado algunos de los mayores aumentos porcentuales de llegadas.
Los países de las subregiones del cuadrante superior izquierdo podrían correr el mayor riesgo de sufrir presiones debido al rápido crecimiento de visitantes y a una infraestructura poco desarrollada. En particular, esto afecta a Asia Meridional, África Occidental, Sudamérica y los Balcanes y Europa del Este. Por otro lado, las naciones del cuadrante inferior izquierdo registran un menor crecimiento turístico, aunque esto podría deberse, entre otros factores, a su limitada capacidad de infraestructura.
La competitividad más allá de la infraestructura
La forma en que los países gestionen su infraestructura será un factor determinante para su competitividad a largo plazo en materia de viajes y turismo. Incluso las naciones con aeropuertos y carreteras desarrollados pueden sufrir presiones por el aumento de su uso, lo que podría derivar en problemas de calidad.
Sin embargo, también es importante señalar que la competitividad depende de mucho más que de la infraestructura. Las economías emergentes también deben trabajar más para mejorar los entornos empresariales, abordar las preocupaciones en materia de seguridad y protección, y reducir las barreras a los viajes. Los activos naturales, que atraen a un número significativo de visitantes internacionales, también deben protegerse mejor. Por ejemplo, Sudamérica y el Sudeste Asiático superan la media mundial en recursos naturales en unos 27 % y 11 %, respectivamente, pero se sitúan por debajo de la media en sostenibilidad ambiental. En consecuencia, muchos países de estas subregiones podrían correr el riesgo de dañar los mismos activos que hacen de un destino un gran lugar para viajar.
En algunos casos, las mejoras en un ámbito de la competitividad sin avances en otros también pueden provocar problemas. Por ejemplo, la mejora de la conectividad aérea de Islandia y el fuerte aumento del número de visitantes no se vieron acompañados de competitividad en precios ni de capacidad turística general, lo que podría explicar su reciente desaceleración.
Abordar todas estas cuestiones no puede ser competencia exclusiva de los actores del sector de los viajes y el turismo. Mejorar la competitividad, especialmente en lo que se refiere a los viajes y el turismo, requiere un enfoque holístico y con múltiples partes interesadas.




