El valor mundial de los nuevos contenidos mediáticos cada año asciende, probablemente, a cientos de miles de millones de dólares.
El crecimiento de este gasto ha superado con creces el crecimiento de los ingresos de las empresas, una situación aparentemente contradictoria e insostenible.
Un nuevo informe del Foro Económico Mundial y Accenture presenta un marco para comprender la transformación de este sector.
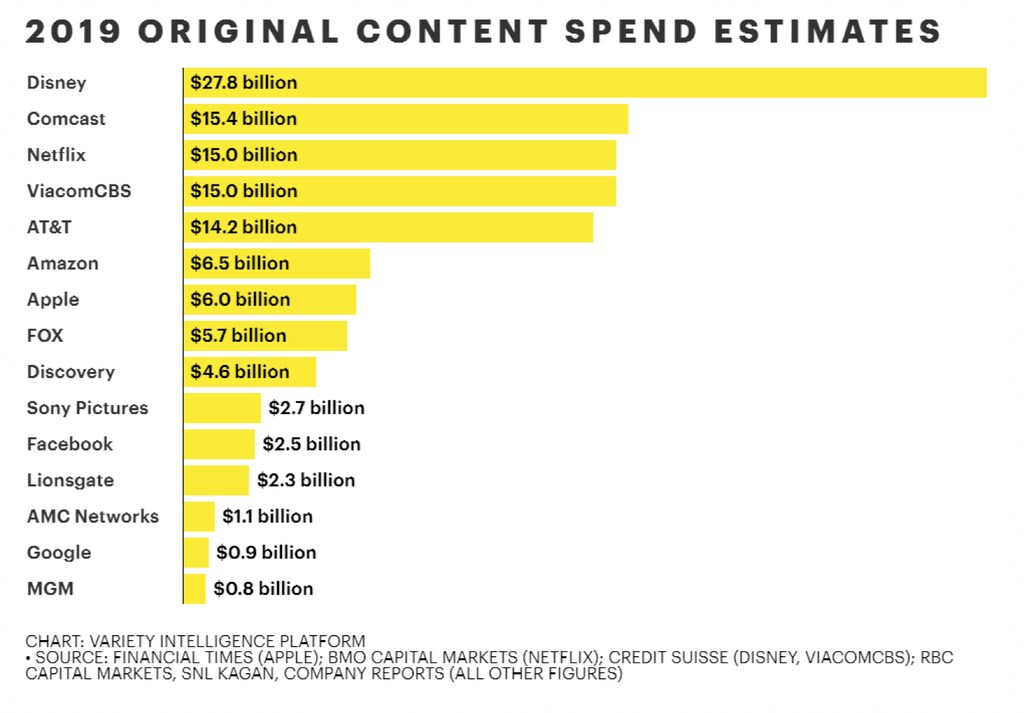
En 2019, las empresas de medios de comunicación y entretenimiento gastaron más de 120.000 millones de dólares en contenido original. Sorprendentemente, esta cifra ni siquiera representa por completo el gasto mundial total en contenidos. Además de centrarse únicamente en empresas estadounidenses, también excluye otros costes, como las licencias, que en el caso de los programas más populares pueden costar más de 100 millones de dólares al año, así como el precio de los derechos deportivos. Si se tienen en cuenta estos factores, es muy probable que el valor mundial de los contenidos alcance fácilmente cientos de miles de millones de dólares cada año.
De hecho, ya es habitual ver gráficos —como el que aparece a continuación— que destacan los presupuestos aparentemente ilimitados de las mayores empresas de medios de comunicación y tecnología del mundo. Estos datos se presentan como prueba de la intensidad de la competencia en las llamadas guerras del streaming, una supuesta batalla en la que el ganador se lo lleva todo entre distintos proveedores por los contenidos y la atención.
Aunque la inversión en contenidos ha crecido considerablemente, ha superado con creces el crecimiento de los ingresos procedentes de la publicidad televisiva, la venta de entradas de cine y las suscripciones a servicios de vídeo por internet. Si la monetización directa es tan difícil, ¿por qué tantas empresas de medios siguen invirtiendo en nuevos contenidos? Para comprender esta aparente contradicción, se necesita un nuevo marco que permita entender el valor de los medios.
Esto se debe a que, aunque las cifras absolutas son pertinentes, centrarse exclusivamente en ellas acaba ocultando la realidad completa de cómo está cambiando el sector. Si se parte de la premisa de que la inversión es el principal motor del éxito, podría sostenerse simplemente que gastar más es el siguiente paso lógico para cualquier empresa de medios que busque ganar cuota de mercado.
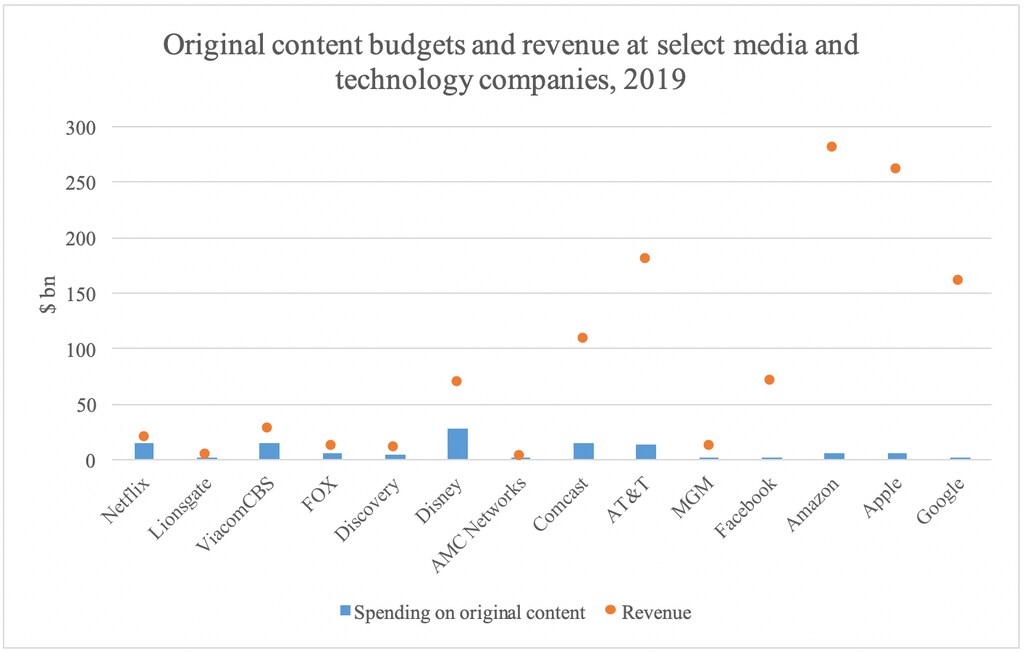
Según este criterio, algunas empresas tendrían más margen de crecimiento que otras. Netflix, por ejemplo, que aparece habitualmente en las listas de quienes más gastan en contenidos, destina casi tres cuartas partes (74 %) de sus ingresos a contenido original. Es probable que esto se acerque al límite de lo que resulta financieramente posible. Lionsgate, que invierte casi dos tercios de sus ingresos en contenidos, se encuentra en una situación similar.
Amazon y Apple, en cambio, podrían parecer tener presupuestos más reducidos para contenidos (entre 6.000 y 7.000 millones de dólares cada una), aunque ambas figuran entre los diez mayores compradores de contenidos del mundo. Y aunque a menudo se las cita como nuevas empresas agresivas en el mercado del entretenimiento, esas cantidades representan solo alrededor del 2 % de los ingresos de cada compañía.
Sin duda, hay margen para aumentar la inversión; si su objetivo fuera «ganar» la guerra del streaming, podrían superar cómodamente a otros proveedores y mantener el gasto por debajo del 7 % de sus ingresos. Así se situarían a la par de AT&T, que, como propietaria de WarnerMedia, destina alrededor del 8 % de sus ingresos a contenido original.
Sin embargo, lamentablemente, nada de esto permite saber si gastar más da lugar a contenidos objetivamente mejores ni si hace que los consumidores estén más dispuestos a pagar por ellos. Se necesita, más bien, un análisis más matizado que explique cómo y por qué está cambiando el modelo de monetización de los medios, y cómo se utilizan cada vez más los contenidos como vehículo para que las empresas encuentren formas nuevas y mejores de conectar con los consumidores.
Ya en 2015, por ejemplo, Amazon destacó el valor de Prime Video para su oferta general de Prime. Según la carta de ese año de Jeff Bezos a los accionistas, es más probable que quienes ven Prime Video pasen de una membresía gratuita a una de pago y renueven su suscripción a Prime. Una suscripción independiente a Prime Video cuesta alrededor de un 30 % más que una membresía anual de Prime; por este motivo, Amazon prácticamente ofrece Prime Video gratis para dirigir a los consumidores a Prime, lo que impulsa las ventas de otros negocios de Amazon.
Para AT&T, es poco probable que los ingresos por suscripciones previstos de HBOMax aporten mucho a sus 181.000 millones de dólares de ingresos anuales. Pero según un analista, incluir el servicio en su paquete móvil ayuda a captar y retener clientes: una reducción de apenas el 0,1 % en la tasa de cancelación de servicios inalámbricos equivale a 350 millones de dólares de beneficio en efectivo.
En definitiva, está claro que el valor de los medios para muchas de las mayores empresas reside en su capacidad para sustentar, reforzar y hacer crecer otras partes de sus negocios. Esta es una de las razones de la reducción de la vida útil de las series de televisión en los servicios de streaming: estos proveedores solo necesitan hacer lo suficiente para atraer y retener suscriptores; el objetivo estratégico más importante es integrarlos en sus ecosistemas.
Con esto en mente, hace falta una forma más sofisticada de examinar la compleja red de relaciones que existe hoy en la industria de los medios, una que vaya más allá de las cifras destacadas de gasto o número de suscriptores. Un intento de hacerlo se presenta en este nuevo informe del Foro Económico Mundial y Accenture. En él, hemos elaborado un «mapa de valor» que ofrece un marco alternativo para considerar cómo evolucionará el futuro del sector.
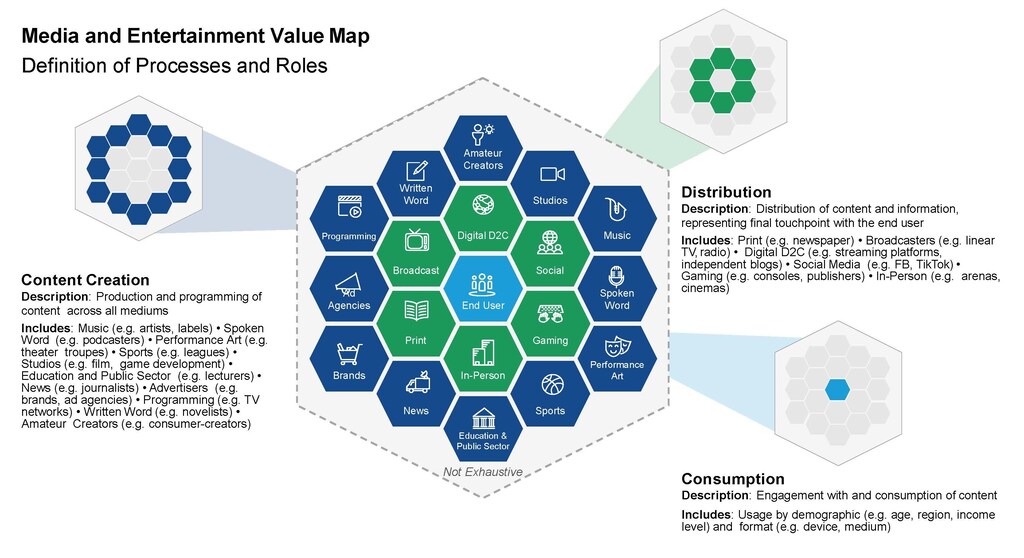
Al hacerlo, el informe destaca las seis implicaciones siguientes para la industria de los medios de comunicación y el entretenimiento (véase más abajo). Entre ellas figuran la consolidación en torno a plataformas directas al consumidor, la creciente tensión entre rentabilidad y distribución, y el poder de los datos de primera parte para dar ventaja a las empresas de medios.
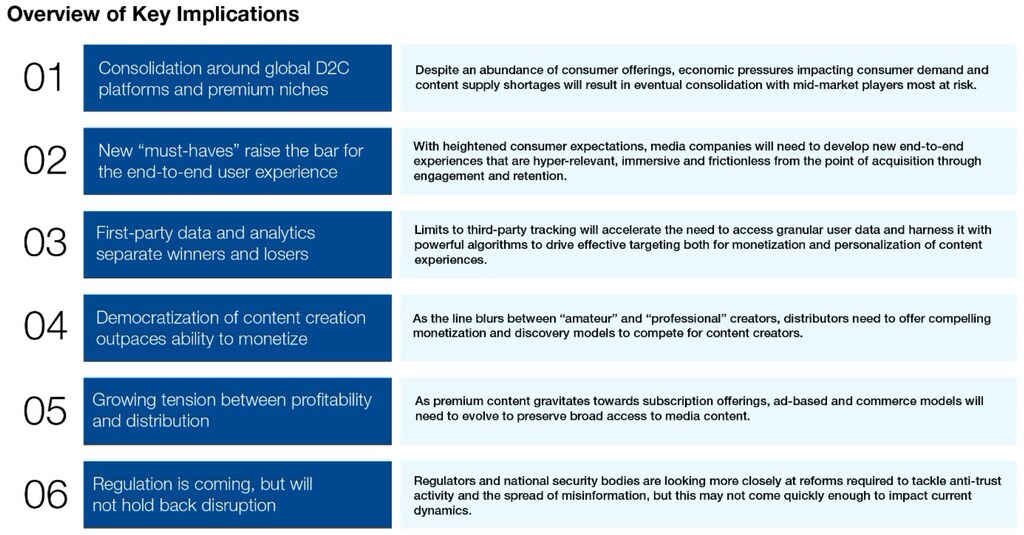
Para crear un futuro viable para los medios, las partes interesadas del sector tendrán que adaptar sus estrategias a estas tendencias y abandonar estructuras antiguas que ya no sirven a los consumidores ni a la sociedad en general.




