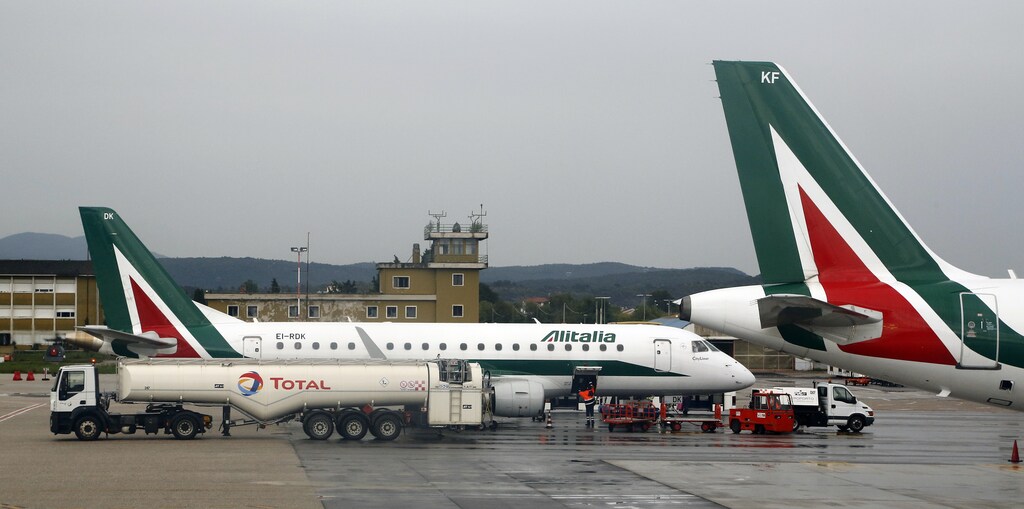
• Con la trayectoria actual, los combustibles sostenibles solo cubrirán un pequeño porcentaje de las necesidades de la aviación y el transporte marítimo.
• Se necesitan políticas gubernamentales favorables para aumentar la producción y la adopción de combustibles sostenibles en ambos sectores.
• También deberían establecerse marcos regulatorios más sólidos y racionalizados.
Seis años después de la COP21 y con los recientes confinamientos en numerosas partes del mundo que han frenado las actividades antropogénicas, los esfuerzos para reducir las emisiones de gases de efecto invernadero con el fin de asegurar el futuro del planeta han ido más allá de las medidas a nivel nacional basadas en sus Contribuciones Determinadas a Nivel Nacional (NDC) para centrarse en dos sectores clave: la aviación y el transporte marítimo. Estos quedaron excluidos del ámbito original de los mandatos de la COP21 debido a su naturaleza internacional.
En ambos sectores, el imperativo es sustituir el combustible fósil por alternativas sin carbono o de menor contenido de carbono; si ninguna de ellas es alcanzable de inmediato con los niveles deseados de rendimiento, escala y costo, entonces al menos por alternativas de carbono local que minimicen las emisiones derivadas del traslado de grandes volúmenes de combustibles desde el punto de producción hasta el punto de uso. Superponer criterios de sostenibilidad eficaces a los combustibles emergentes y futuros, y minimizar los desembolsos de capital adicionales aprovechando la infraestructura existente, son igualmente importantes.
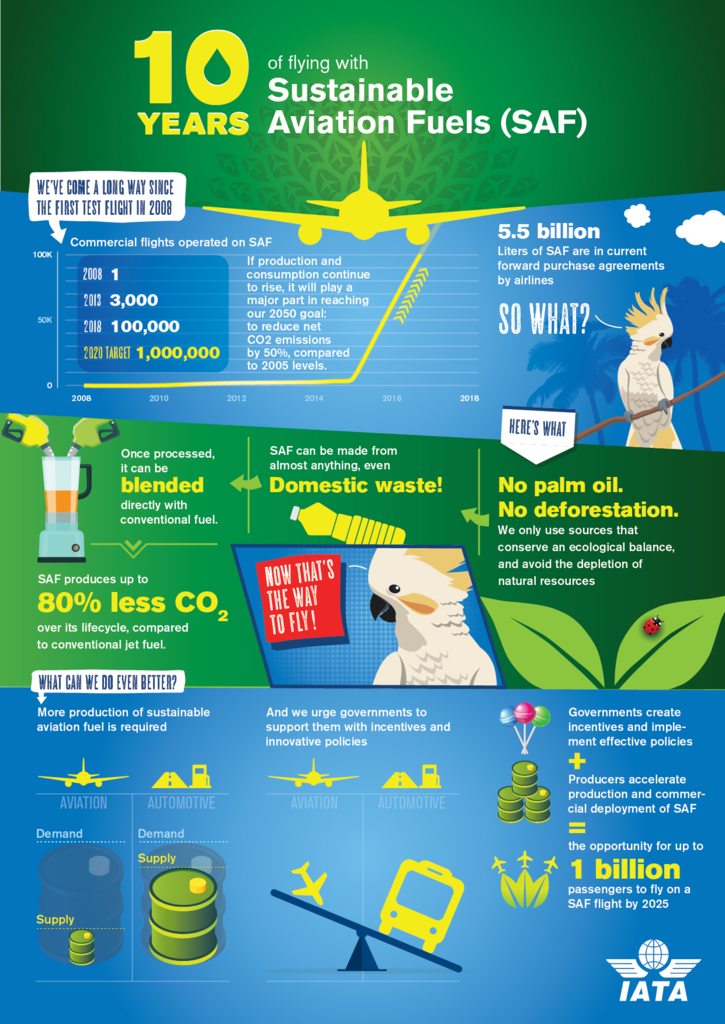
En 2019, la Organización de Aviación Civil Internacional informó de que la producción comercial de combustible sostenible de aviación (SAF) alcanzó una media de 6,45 millones de litros al año (2016-2018), y estimó que hasta 6,5 millones de toneladas métricas (8000 millones de litros) al año de capacidad de producción de SAF podrían estar disponibles para 2032.
Si comparamos estas cifras con el mercado mundial más amplio de combustibles para la aviación, estimado en 215 millones de toneladas en 2020 y previsto que alcance unos 400 millones de toneladas en 2026, vemos que incluso dentro de una década la penetración del SAF seguirá siendo de un solo dígito porcentual si las cosas continúan al ritmo actual. Por tanto, existe una necesidad urgente de acelerar la adopción del SAF, así como su producción.
De manera similar, con la implementación de la normativa IMO 2020 para combustibles marinos – que redujo el contenido de azufre del fuelóleo pesado (combustible de buque) de los barcos a menos de una séptima parte de la norma anterior – se han dado pasos positivos hacia la mitigación del clima en este sector. Sin embargo, los combustibles marinos con bajo contenido de azufre no son necesariamente combustibles de bajo carbono; de hecho, la desulfuración profunda necesaria en las refinerías de petróleo para producir combustible conforme a la normativa IMO aumenta marginalmente las emisiones de gases de efecto invernadero (GEI) del ciclo de vida del transporte marítimo a corto plazo.
Las respuestas internacionales y nacionales a tres problemas subyacentes clave determinarán principalmente el ritmo futuro de adopción de SAF y SMF (combustibles marinos sostenibles):
1. Economía
Las considerables economías de escala de las refinerías de petróleo existentes y del comercio mundial de petróleo crudo, en comparación con las biorrefinerías y el comercio mundial de biomateriales de partida, colocan a los combustibles emergentes en desventaja tanto desde el punto de vista de la eficiencia de capital como de los costos de los insumos. Para nivelar este terreno de juego, las materias primas de carbono renovables no crudas necesitan apoyo político. Esto permitirá contar con cadenas de suministro robustas y abundantes y reducirá los costos del SAF y del SMF a medio plazo.
2. Definir el combustible sostenible
Las definiciones inequívocas y ampliamente aceptadas de sostenibilidad son igualmente importantes. Se puede argumentar que los combustibles fósiles para la aviación y el transporte marítimo presentan, por sí mismos, niveles variables de emisiones reales de gases de efecto invernadero a lo largo de su ciclo de vida, según los crudos utilizados, la forma exacta en que se procesan y cuántas millas recorren las materias primas y los productos de estas cadenas de suministro, así como el medio de transporte. También tiene sentido explorar formas de reducir estos elementos de las emisiones netas, ya que los combustibles fósiles seguirán siendo el componente mayoritario de los combustibles para la aviación y el transporte marítimo en el futuro previsible.
3. Regulación
Los marcos regulatorios nacionales ágiles pero colaborativos a escala mundial son el componente final y fundamental. La convergencia hacia una comprensión común de los parámetros de sostenibilidad y del costo de las emisiones de carbono lleva mucho tiempo esperándose.
Un excelente avance reciente en esta dirección es CORSIA Eligible Fuels (CEF), cuya categorización establece claramente las condiciones límite para los combustibles alternativos para la aviación que pueden participar en el mercado de carbono de la aviación. Las materias primas de origen residual, como los plásticos residuales o los gases emitidos por la industria, como el monóxido de carbono, que podrían no ser renovables pero pueden reciclarse para reducir la necesidad de una mayor extracción y procesamiento de combustibles fósiles, deben incorporarse al conjunto de combustibles alternativos aceptables.
Lo ideal sería que los dos gases de efecto invernadero más abundantes, el dióxido de carbono y el metano, pudieran aprovecharse sin gastar, en su procesamiento a lo largo de su ciclo de vida, más energía de base carbónica que la cantidad total de GEI utilizada. Las soluciones energéticas sostenibles sin carbono, como el hidrógeno y la energía solar, también deben seguir teniendo potencial de inversión en estos sectores.

Un componente especialmente largo en el tiempo necesario para llevar al mercado combustibles sostenibles transportables es el proceso de certificación y calificación, que necesariamente involucra a los fabricantes de equipos originales, los fabricantes de motores, los productores de combustibles, los organismos de normalización y las agencias reguladoras, en el marco de la habilitación de políticas en todos los países que puedan producir, almacenar o utilizar el combustible.
A modo de ilustración, ocho vías diferentes de combustibles alternativos para la aviación (no necesariamente todas igual de sostenibles) han tardado una década en aprobarse para su uso en aeronaves según la ampliamente adoptada ASTM D7566 norma. El combustible de estas vías puede mezclarse para uso comercial con queroseno de aviación fósil en niveles que oscilan entre el 10 % y el 50 %, según la vía elegida. Esto en sí mismo añade complejidad a la cadena de suministro, ya que implica probar los componentes individuales, mezclarlos cuando se comprueba que cumplen las especificaciones y volver a probar la mezcla antes de que una aeronave pueda introducir el combustible híbrido en sus motores.
Sin embargo, deberían concederse más impulso e incentivos a las vías de SAF que puedan utilizarse directamente, sin necesidad de mezclarse con combustibles fósiles. Además, dado que en los últimos 10 años se dispone de grandes volúmenes de datos sobre la composición de los combustibles procedentes de estas múltiples rutas de producción, frente a datos de rendimiento y seguridad generados en tiempo real, existen sólidos argumentos a favor del uso de análisis de datos e inteligencia artificial (IA) para acortar los plazos de aprobación sin comprometer la operatividad ni la seguridad.
¿Qué está haciendo el Foro Económico Mundial para reducir la huella de carbono de la aviación?
Con las capacidades analíticas de datos en evolución, la evaluación en tiempo real y transparente de las alternativas tecnológicas y de cadena de suministro con respecto a los criterios de sostenibilidad debería convertirse en una práctica habitual, no solo para los productores y usuarios individuales de combustibles desde la perspectiva de los inversores ESG, sino que también debería permitir la priorización a nivel de políticas de las mejores opciones en cada región del mundo.




