La COVID-19 ha acelerado el uso de los pagos digitales.
Pero este cambio hacia las transacciones sin contacto ha puesto de manifiesto las desigualdades.
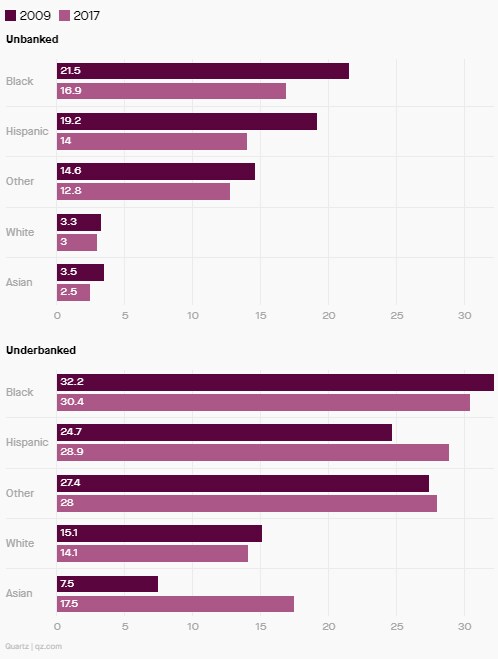
Según un informe, los estadounidenses negros tienen menos probabilidades de tener cuentas bancarias que otros grupos en EE. UU., y lo mismo ocurre con las personas pobres en Europa.
La pandemia de coronavirus ha puesto de relieve las desigualdades de la sociedad en ámbitos que van desde la salud hasta el empleo y la riqueza. La crisis también ha destacado la falta de equidad en los pagos digitales, que están desplazando rápidamente a las transacciones en efectivo. Las autoridades de los bancos centrales estudian formas de hacer que estas transacciones sean más justas e inclusivas.
Las tarjetas de pago y los monederos digitales ya estaban ganando popularidad antes de la propagación de la COVID-19, pero el cambio se ha acelerado. Las tarjetas y los monederos sin contacto recibieron un impulso promocional por la preocupación (exagerada) de que el efectivo pudiera contribuir a propagar el virus, y esos temores llevaron a más tiendas a dejar de aceptar efectivo. Los confinamientos generalizados han dado un impulso al comercio electrónico, otro estímulo para las transacciones digitales.
Las desventajas de un cambio rápido a los pagos digitales son bien conocidas: las personas mayores, las personas pobres y las personas con discapacidad pueden estar especialmente poco preparadas. Los estadounidenses negros tienen menos probabilidades de tener cuentas bancarias que otros grupos en EE. UU., y lo mismo ocurre con las personas pobres en Europa, según un informe publicado hoy por el Banco de Pagos Internacionales. Las pequeñas empresas suelen soportar los mayores costes por los pagos con tarjeta, y los datos del BPI muestran que procesar transacciones en efectivo sigue siendo más barato para los comerciantes.
Personas sin cuenta bancaria o con acceso bancario insuficiente en EE. UU., por raza o grupo étnico:
«Aún queda mucho por hacer para ampliar el acceso, reducir los costes y hacer que el sistema sea más eficiente», declaró por teléfono Hyun Song Shin, director de investigación del BPI. «El coste de los pagos sigue siendo bastante alto, teniendo en cuenta los avances tecnológicos que hemos logrado, y recae de manera desproporcionada sobre las personas sin cuenta bancaria o con acceso bancario insuficiente, así como sobre las pequeñas empresas».
Los recientes programas gubernamentales de estímulo han mostrado hasta qué punto los pagos son engorrosos e ineficientes en algunos países. EE. UU. emitió cheques de estímulo en papel e hizo depósitos directos para los estadounidenses, pero parte de ese dinero quedó atrapado en un sistema de intermediarios. Las dificultades surgieron en un momento en que algunas personas contaban con ese dinero para cubrir necesidades básicas, como comprar alimentos.
El informe del BPI se suma al debate entre los bancos centrales sobre cómo modernizar los sistemas de pago para el mundo digital. Una publicación anterior de la institución se centró en la estabilidad financiera: más de una docena de países están investigando o poniendo a prueba monedas digitales de bancos centrales o, como China, ya están trabajando en ellas. A medida que el efectivo físico pierde presencia, los consumidores dependen cada vez más de intermediarios comerciales, como los bancos y las empresas de tecnología financiera. En una crisis financiera, los consumidores podrían lamentar no tener tanto acceso a billetes y monedas físicos.
La publicación de hoy del BPI señala que un sistema de pago modernizado también podría promover la inclusión financiera. Algunas personas, como las mayores y otros grupos, dependen del dinero en papel para administrar su presupuesto y quizá no se sientan cómodas usando internet para gestionar sus finanzas. Las personas pobres y las minorías tienen muchas menos probabilidades de tener cuentas bancarias. Transferir dinero y cambiarlo de una moneda a otra suele ser más caro para quienes menos pueden permitírselo. Y aunque hoy más personas que nunca tienen cuentas bancarias y de transacciones, estos servicios están lejos de ser universales.
Una moneda digital de banco central —una forma de efectivo electrónico emitida directamente por los bancos centrales a los consumidores— podría, según se plantea, reducir algunos costes y llegar a los sectores vulnerables de la sociedad. La interfaz unificada de pagos (UPI) de India y sus sistemas biométricos de identidad Aadhaar han demostrado que un servicio público de pagos digitales puede llegar rápidamente a una gran parte de la población. En EE. UU., la Reserva Federal tiene previsto renovar su sistema de pagos para implantar FedNow, que permitiría realizar transacciones en tiempo real entre bancos. Los bancos centrales pueden fomentar la competencia entre los actores comerciales y promover la interoperabilidad entre sistemas, escribió el BPI.
Pero promover nuevas formas de pago digital implica concesiones. Una moneda digital de banco central podría socavar el sistema de banca comercial al facilitar las retiradas masivas de depósitos. Al mismo tiempo, es preciso equilibrar la necesidad de privacidad y anonimato con la preocupación por el blanqueo de capitales y las finanzas ilícitas.
A medida que el efectivo pierde popularidad, una forma de proteger a los grupos desfavorecidos es preservar el sistema existente de dinero físico. En el Reino Unido, un país que avanza hacia una sociedad sin efectivo más rápido que la mayoría, el Gobierno afirma que está decidido a evitar el colapso de la infraestructura necesaria para los billetes de polímero y las monedas metálicas. Las investigaciones del BPI sugieren que las monedas digitales de bancos centrales y un servicio público para las transacciones de los consumidores también podrían desempeñar un papel. Estas iniciativas podrían hacer que las transacciones fueran más baratas, sencillas y accesibles para todos.



