Una señal clave del mercado de bonos —la curva de rendimiento de EE. UU.— está mostrando señales de alerta.
La curva de rendimiento es una representación visual de lo que sienten los inversores en bonos respecto al riesgo.
En abril, los rendimientos de los bonos del Tesoro estadounidense a 2 años superaron los de los bonos a 10 años, lo que reflejó la preocupación de los inversores por una subida de los tipos de interés por parte de la Reserva Federal de EE. UU.
A menudo se dice que la diferencia entre los rendimientos de los bonos del Tesoro a 10 y 2 años es un indicador fiable de las recesiones en EE. UU.
Haya recesión o no, las perspectivas económicas suelen ser sombrías: el Fondo Monetario Internacional rebajó sus previsiones mundiales.
Una señal clave del mercado de bonos —la curva de rendimiento— está mostrando señales de alerta, lo que suele ser un indicador de una recesión inminente. Entonces, ¿cuánto deberíamos preocuparnos?
¿Qué es la curva de rendimiento?
La curva de rendimiento representa en un gráfico el rendimiento —o la rentabilidad que pueden esperar los inversores— de los bonos que vencen en distintos momentos.
En el caso de los bonos del Estado, la curva de rendimiento refleja los tipos a corto, medio y largo plazo de los títulos emitidos por el gobierno, y suele utilizarse como representación visual de lo que sienten los inversores en bonos respecto al riesgo.
Si se sabe interpretar, Fidelity Investments afirma que «una curva de rendimiento puede incluso servir para ayudar a evaluar la dirección de la economía».
¿Qué está ocurriendo ahora con la curva de rendimiento?
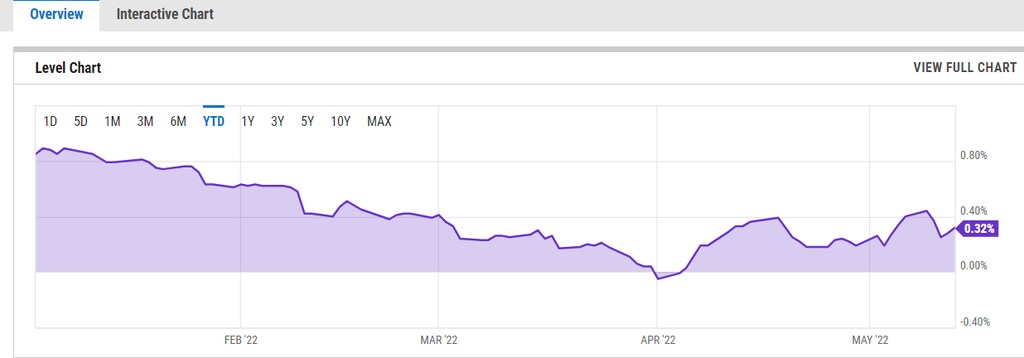
A principios de abril, el rendimiento, o tipo de interés, pagado por el bono del Tesoro estadounidense a 2 años subió por encima del del bono a 10 años. Dado que los inversores normalmente esperan obtener un tipo más alto con los bonos de vencimiento más largo, cuando la diferencia entre ambos se acerca a cero se habla de una «inversión» o de un «aplanamiento» de la curva de rendimiento.
¿Por qué importa esto?
Importa porque se dice que la diferencia entre ambos rendimientos —o diferencial— es un indicador fiable de las recesiones en EE. UU.. Según Ron Leven, profesor de Economía en la Universidad Duke, desde 1980 ha habido cuatro recesiones en EE. UU., y todas estuvieron precedidas por una inversión del diferencial entre los bonos a 2 y 10 años.
El rendimiento a 10 años, de alrededor del 3 % es actualmente superior al rendimiento a 2 años, del 2,63 %. A principios de abril, ambos rondaban el 2,4 %, y el rendimiento a 10 años cayó por debajo del de 2 años, lo que creó la llamada inversión del diferencial.
Este indicador refleja cómo ven los inversores las perspectivas. Cuando los participantes del mercado se vuelven más pesimistas, aumenta la demanda de bonos de vencimiento más largo y baja el tipo que pagan por un activo determinado.
Intentos de contener la inflación
La inversión del diferencial de este año reflejó la preocupación de los inversores de que el plan de la Reserva Federal de subir los tipos de interés en EE. UU. frenara el crecimiento.
El banco central de EE. UU. elevó su tipo de interés de referencia medio punto porcentual en abril, tras una subida de 25 puntos básicos en marzo, en su intento por contener una inflación que ha alcanzado su nivel más alto en 40 años. Aunque la Fed espera que los tipos de interés más altos pongan un freno a la demanda de bienes y servicios y hagan bajar los precios, también podrían paralizar la economía mundial.
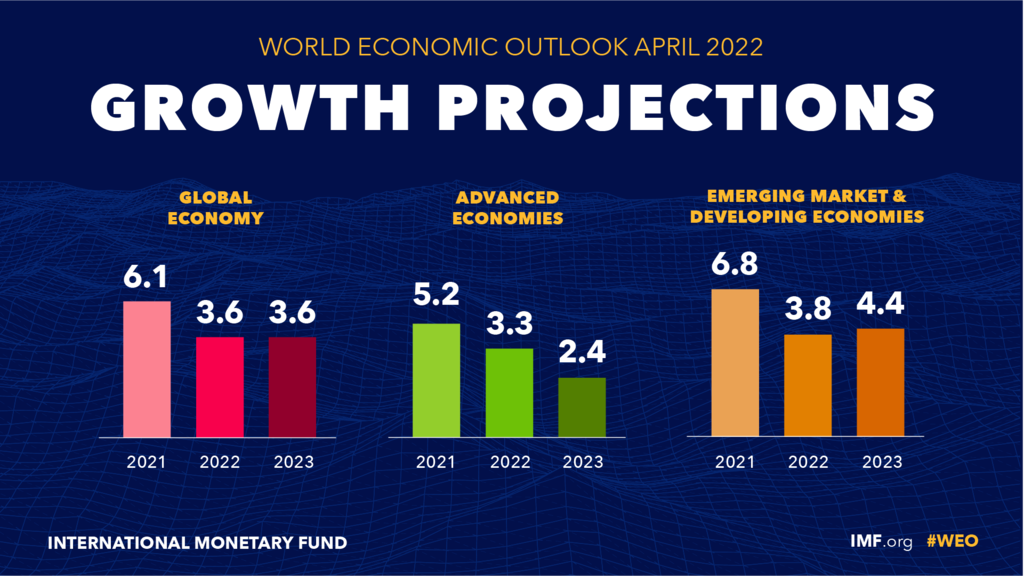
El Fondo Monetario Internacional rebajó sus previsiones mundiales en abril y afirmó que la guerra de Rusia en Ucrania ha frenado la recuperación mundial tras la COVID-19.
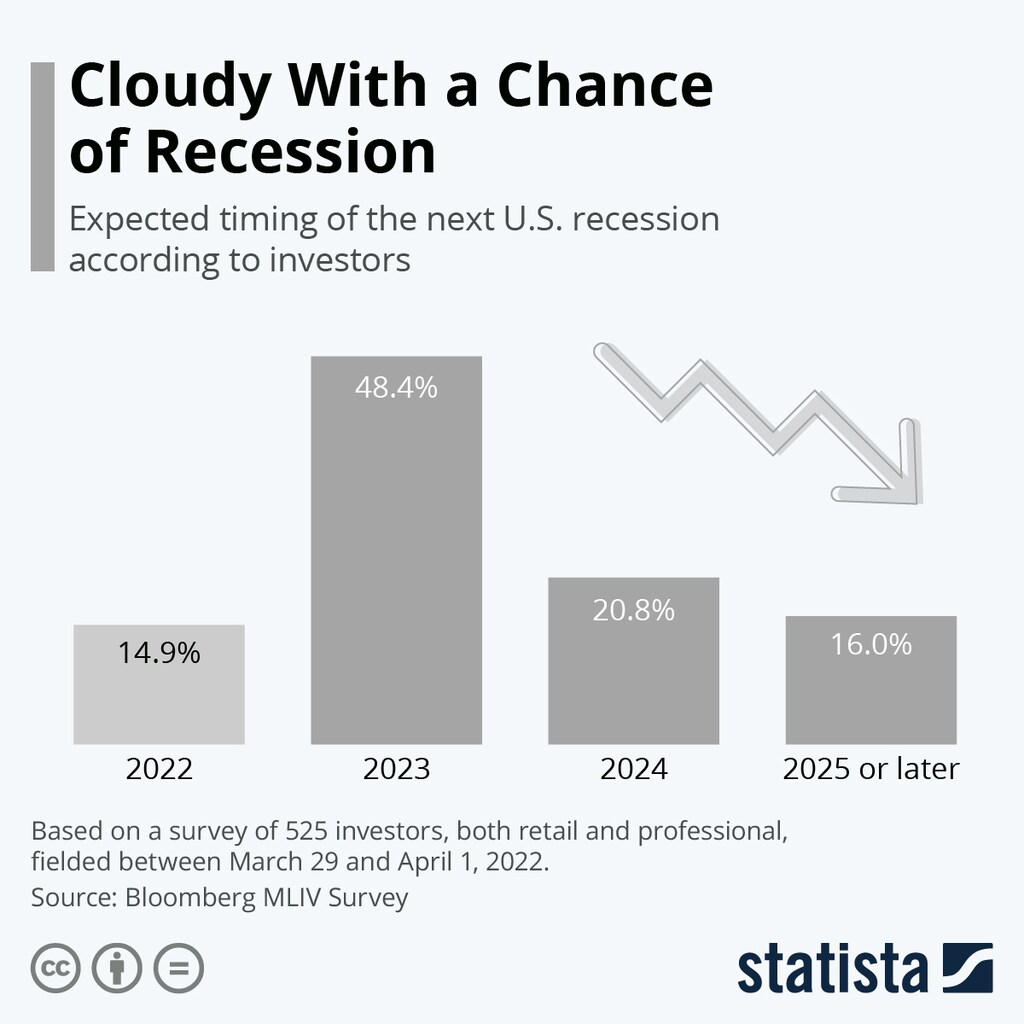
Muchos otros economistas son pesimistas respecto a las perspectivas, ya que los persistentes problemas en las cadenas de suministro, la invasión de Ucrania y la inflación amenazan el crecimiento. El 48 % de los inversores afirma que EE. UU. caerá en recesión el próximo año, según una encuesta de Bloomberg Markets Live realizada entre el 29 de marzo y el 1 de abril, y otro 20 % espera que la desaceleración se produzca en 2024.
Cómo el miedo aumenta la probabilidad de una recesión
Aun así, los economistas de la Fed han advertido que no se debe confiar demasiado en la diferencia de rendimientos como indicador de una recesión.
«No hay por qué temer el diferencial entre los bonos a 2 y 10 años, ni ningún otro diferencial, por esa cuestión», escribieron los economistas Eric C. Engstrom y Steven A. Sharpe en un blog del sitio web de la Reserva Federal. «En el mejor de los casos, la capacidad predictiva de los diferenciales por plazo es un caso de “causalidad inversa”.
«Es decir, los diferenciales por plazo predicen las recesiones porque incorporan expectativas pesimistas —a menudo acertadamente pesimistas— que los participantes del mercado ya se han formado sobre la economía y, por tanto, una expectativa de que se detendrá el endurecimiento de la política monetaria».
Añaden: «Las cosas solo pueden empeorar si los inversores no solo temen la posibilidad de una recesión, sino que, al mismo tiempo, ese propio temor los asusta, algo que se refleja en los diferenciales por plazo invertidos».




