Su resumen habitual de noticias y análisis sobre la economía global del Centro para la Nueva Economía y la Sociedad del Foro Económico Mundial.
Principales noticias: ¿Por qué la inflación se muestra persistente? ¿Se han ajustado los salarios al alza de los precios? ¿Cómo el crecimiento desigual y los crecientes desequilibrios globales están complicando la respuesta política?
La inflación ha retrocedido desde sus máximos posteriores a la pandemia en muchas economías, pero los hogares aún enfrentan un costo de vida creciente. El último informe del Foro Económico Mundial Perspectivas de los economistas jefes Esto apunta a una mayor presión prevista en el futuro: el 88% de los encuestados espera que los precios de los alimentos aumenten durante el próximo año, el 83% espera mayores costes de electricidad y el 77% espera que aumenten los costes del transporte.
Estas presiones se están manifestando antes de que el poder adquisitivo se haya recuperado por completo en muchas economías. Al mismo tiempo, el crecimiento desigual reduce el margen de maniobra de los gobiernos y los bancos centrales, mientras que los desequilibrios globales más amplios exacerban las tensiones comerciales y financieras.
¿Por qué siguen los precios bajo presión?
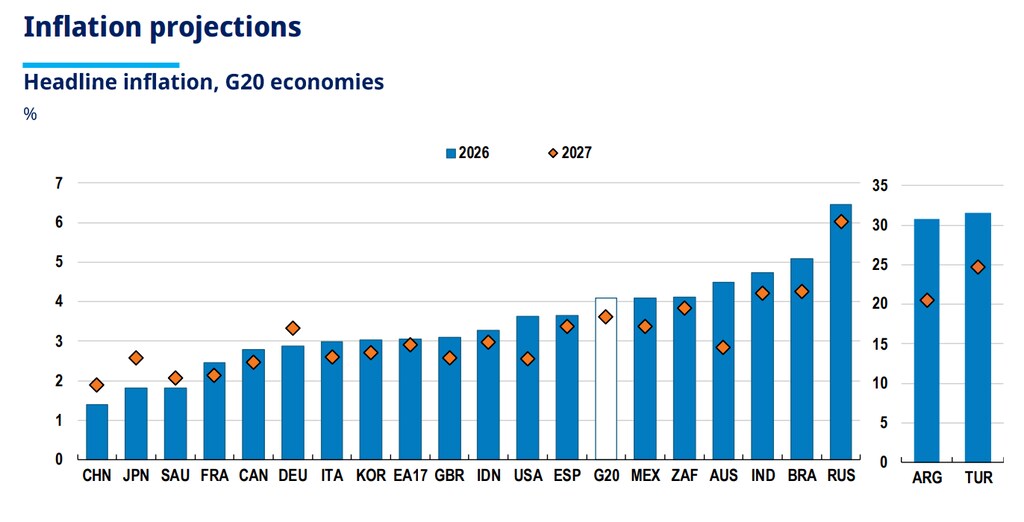
Se proyecta que la inflación general mundial aumentará al 4,7% en 2026. antes de disminuir al 4,1% en 2027. En todas las economías avanzadas del G20, Se prevé que la inflación general aumente. Según la Organización para la Cooperación y el Desarrollo Económicos (OCDE), la tasa de crecimiento pasará del 2,5 % en 2025 al 3,2 % en 2026, antes de descender al 2,6 % en 2027. En las economías emergentes del G20, se prevé que aumente del 4,1 % al 4,8 %, para luego moderarse hasta el 4,3 %.
La situación varía considerablemente entre países. Se prevé que la inflación disminuya de forma especialmente pronunciada en Argentina, pasando del 30,8% este año al 20,5% en 2027, y en Turquía, del 31,5% al 24,7%. También se espera que disminuya en Australia, Estados Unidos y Sudáfrica, pero que aumente en Japón, China y Alemania.
Los precios de los alimentos están aumentando la presión. Índice de precios de los alimentos de la FAO En septiembre, el índice de precios de los cereales de la FAO registró un promedio de 136,0 puntos, un 1,5 % más que en agosto y un 5,8 % más que el año anterior. El índice de precios de los cereales aumentó un 5,1 % con respecto al mes anterior, mientras que el índice de precios del azúcar subió un 6,1 % y el índice de precios de los aceites vegetales un 0,9 %. Estos incrementos reflejan una combinación de interrupciones en el comercio y el transporte, una menor disponibilidad de suministros y condiciones climáticas adversas.
Los mercados energéticos también han seguido siendo sensibles a las perturbaciones geopolíticas. El crudo Brent retrocedió hasta cerca de los 100 dólares por barril a principios de octubre. Tras un fuerte repunte a finales de septiembre, el fortalecimiento de las exportaciones de Oriente Medio y las liberaciones previstas de las reservas de emergencia contribuyeron a aliviar algunas preocupaciones sobre el suministro.
¿Por qué choques similares han producido resultados de inflación tan diferentes en distintas economías? Un estudio del Fondo Monetario Internacional que abarca 130 países encuentra que la inflación prepandémica y la magnitud de Las perturbaciones en los precios internos de la energía explican en conjunto alrededor del 85% de la variación entre países en la inflación posterior a la COVID-19. También constata que la repercusión de los precios de la energía en la inflación general se ha triplicado aproximadamente desde la pandemia y es significativamente mayor en los mercados emergentes.
Esto sugiere que las presiones inflacionarias actuales reflejan algo más que la magnitud del último impacto. El historial inflacionario de los países, la credibilidad de los marcos de política económica y la forma en que los costos de la energía se transmiten a través de la economía pueden influir en la persistencia de dichas presiones.
¿Se han ajustado los salarios?
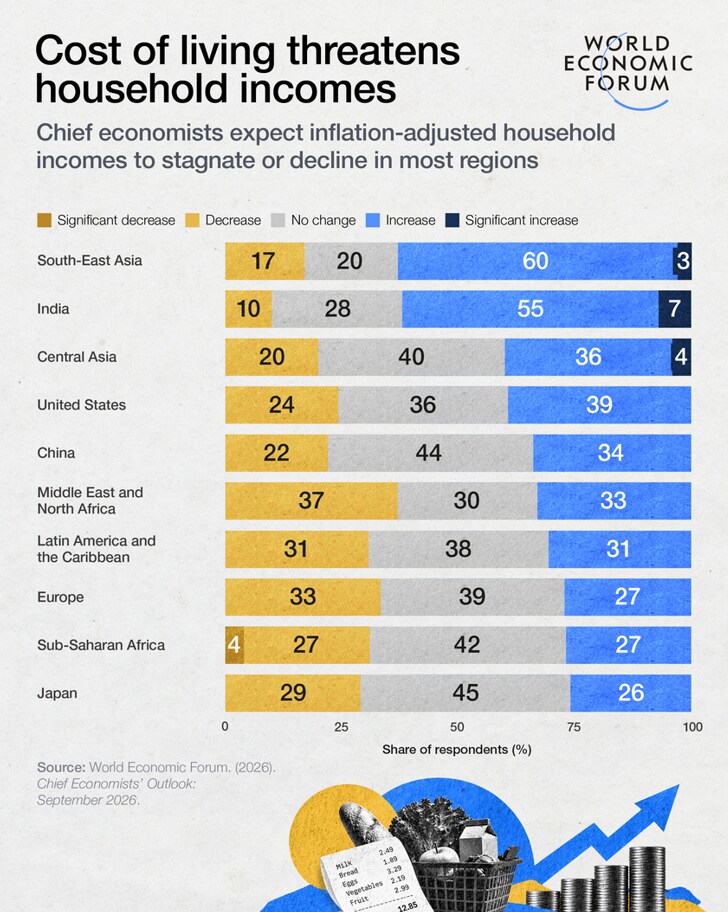
Para muchos hogares, los precios más altos están llegando antes de que se hayan recuperado por completo las pérdidas anteriores en el poder adquisitivo. Perspectivas de los economistas jefes El informe concluye que se espera que los ingresos reales se estanquen o disminuyan en la mayoría de las regiones durante el próximo año, siendo India y el sudeste asiático las principales excepciones.
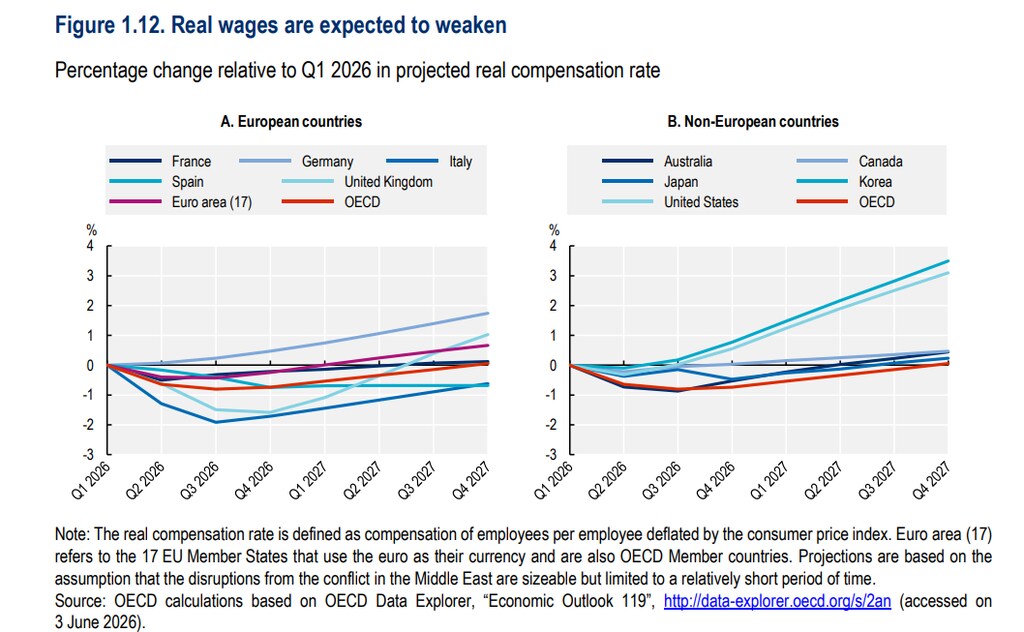
En toda la OCDE, Los salarios reales seguían estando por debajo de su nivel del primer trimestre de 2021 en 13 de los 37 países. Analizado en el primer trimestre de 2026. Si bien el crecimiento anual de los salarios reales se mantuvo positivo en casi todos los países, el promedio de la OCDE se desaceleró al 2,2%, desde el 2,7% del año anterior.
El alcance de la recuperación difiere notablemente entre países. Los salarios reales fueron un 15,1% superiores a su nivel del primer trimestre de 2021 en México y un 5,7% más alto en Corea Por el contrario, se mantuvieron un 6,1% más bajos en Italia y alrededor de un 5% más bajo en Australia, entre los déficits más pronunciados entre las principales economías de la OCDE.
Esta recuperación desigual ayuda a explicar por qué los datos económicos generales, aunque sólidos, no se traducen necesariamente en una mayor sensación de seguridad financiera. Incluso donde las tasas de inflación están disminuyendo, los niveles de precios siguen siendo altos, y los hogares cuyos salarios no se han ajustado al alza continúan sufriendo las consecuencias.
¿Está perdiendo impulso el crecimiento?
La economía global ha resistido mejor las sucesivas crisis de lo que sugerían muchos pronósticos, pero el impulso del crecimiento global se ha ralentizado recientemente. ritmo de crecimiento anualizado La tasa de crecimiento descendió del 3,6% en la segunda mitad de 2025 al 2,6% en la primera mitad de este año. La OCDE proyecta un crecimiento global del 2,9% en 2026 y del 3,0% en 2027.
La combinación de un crecimiento desigual y una renovada presión inflacionaria está creando una disyuntiva cada vez más difícil para los bancos centrales. En septiembre, Banco Central Europeo, el Reserva Federal de Estados Unidos y el Banco de Japón Cada uno de ellos elevó los tipos de interés oficiales en 25 puntos básicos, situando el tipo de interés de la facilidad de depósito del BCE en el 2,50%, el rango objetivo de la Reserva Federal entre el 3,75% y el 4,00%, y el tipo de interés oficial del Banco de Japón en el 1,25%, respectivamente.
Otros bancos centrales actuaron de manera diferente. Brasil recortó su tasa Selic en 25 puntos básicos hasta el 13,75%, mientras que la Banco de Inglaterra Mantuvo su tasa en el 3,75%. Es probable que esta divergencia continúe: el 70% de los economistas jefes encuestados esperan que la política monetaria se endurezca en Japón durante el próximo año, en comparación con el 53% en la zona euro y el 42% en Estados Unidos; mientras tanto, el 49% espera que la política se relaje en China.
Estas distintas trayectorias reflejan la naturaleza desigual de las perspectivas. Una normalización más rápida de los mercados energéticos podría aliviar la inflación y estimular la actividad, pero una interrupción prolongada del suministro, fenómenos meteorológicos extremos y condiciones financieras más restrictivas podrían generar la combinación opuesta: precios más altos y un crecimiento desigual.
¿Por qué importan los desequilibrios globales?
Los desequilibrios por cuenta corriente se ampliaron en 2025, siendo China y Estados Unidos los principales responsables. El superávit de China aumentó en alrededor de 300 mil millones de dólares., el mayor aumento absoluto en 25 años, hasta aproximadamente el 0,6% del PIB mundial, mientras que el déficit de EE. UU. alcanzó alrededor del 0,9%.
Estos desequilibrios no son simplemente una cuestión de comercio bilateral. Los grandes superávits pueden ejercer presión a la baja sobre los tipos de interés reales y fomentar el apalancamiento, mientras que los grandes déficits pueden dejar a las economías más expuestas a reversiones en los flujos de capital y correcciones en los precios de los activos. El FMI sostiene que, por lo tanto, un reequilibrio sostenido requiere cambios en el ahorro y la inversión internos, con la participación tanto de las economías con superávit como de las que tienen déficit.
Las medidas comerciales pueden redirigir los flujos bilaterales, pero hacen poco para abordar los factores macroeconómicos subyacentes. La cumbre del 24 de septiembre entre Estados Unidos El presidente Donald Trump y el presidente chino Xi Jinping Prorrogó la tregua comercial entre ambos países por dos meses, dando más tiempo a los negociadores, pero dejando sin resolver cuestiones centrales en torno a los aranceles, las compras, los minerales críticos y las restricciones tecnológicas.
Otras noticias breves
El FMI y el Banco Mundial revisan el marco de riesgo de la deuda. Las instituciones han aprobado cambios en sus marco para evaluar la sostenibilidad de la deuda de países de bajos ingresos, dando mayor importancia a la deuda interna y a los riesgos a largo plazo, incluido el cambio climático. Alrededor del 14% de los países de bajos ingresos se encuentran actualmente en situación de crisis de deuda y otro 33% está en alto riesgo.
El endeudamiento mediante inteligencia artificial está transformando los mercados de bonos. Emisión bruta de deuda por parte de hiperescaladores Se prevé que alcance la cifra récord de 420.000 millones de dólares en 2027, un 60 % por encima de los niveles estimados para 2026, según Goldman Sachs. Los diferenciales de los bonos de emisores relacionados con la IA se han ampliado hasta aproximadamente 115 puntos básicos, en comparación con los 78 puntos básicos del mercado general de grado de inversión.
La movilización de capital privado del Banco Mundial alcanza un récord. El Grupo del Banco Mundial movilizó 112 mil millones de dólares en capital privado En el ejercicio fiscal de 2026, la cifra aumentó desde los 35.000 millones de dólares de 2022. El total incluyó 50.000 millones de dólares para las economías de ingresos medios-altos y 37.000 millones de dólares para las economías de ingresos medios-bajos, mientras que la movilización para los países de bajos ingresos se mantuvo en torno a los 3.000 millones de dólares.