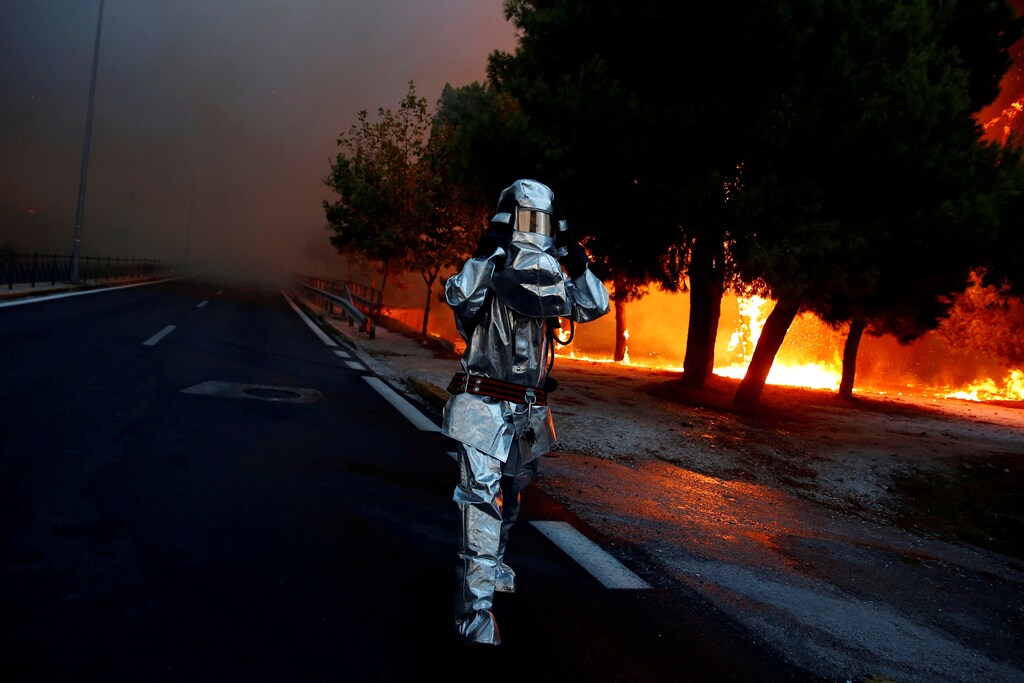
Los efectos del cambio climático son innegables. Los casquetes polares se están derritiendo, el nivel del mar está subiendo y, según proyecciones recientes, es probable que 2018 pase a la historia como el cuarto año más cálido registrado. Al mismo tiempo, aumenta la frecuencia y la intensidad de los fenómenos meteorológicos extremos. Sin duda habrá leído sobre las devastadoras consecuencias de las olas de calor, sequías e incendios forestales del año pasado en Europa y California, las inundaciones en India o los tifones en Japón y Filipinas.
Lo que está en juego se refleja en las cifras: trágicamente, más de 11.000 personas perdieron la vida en los catastróficos sucesos de 2018. Y en Swiss Re calculamos que las pérdidas económicas totales derivadas de desastres naturales y de origen humano en 2018 ascienden a alrededor de 155.000 millones de dólares, de los cuales aproximadamente 79.000 millones de dólares están asegurados. Las personas, las empresas y los gobiernos soportan la carga financiera restante. Con el crecimiento de la población y un número cada vez mayor de personas que viven en zonas propensas a desastres naturales, el cambio climático puede afectar aún más a las sociedades y poner en peligro economías enteras.
El sector de los reaseguros y los seguros desempeña un papel importante al ayudar a personas y empresas a recuperarse tras sucesos como los de 2018, y al acelerar la transición hacia una economía baja en carbono. Pero para afrontar un desafío de tal magnitud es necesario colaborar entre sectores, y se requieren cambios urgentes y a gran escala por parte de los gobiernos, las empresas y los particulares.
Necesidad de unas asociaciones público-privadas más sólidas
Para avanzar de forma real en el fortalecimiento de la resiliencia, son fundamentales más asociaciones público-privadas (APP). Ayudan a los países a ser financieramente más sólidos, así como a prepararse para los efectos del cambio climático y a recuperarse de ellos. De la misma manera que el seguro suaviza la volatilidad financiera de particulares y empresas, también lo hace con los países. Consideremos el caso de los países del Caribe, muy expuestos a ciclones tropicales, terremotos y lluvias intensas, y donde las medidas de alivio financiero y el mantenimiento de funciones gubernamentales vitales tras un desastre plantean un importante desafío de financiación. El Mecanismo de Seguro contra Riesgos Catastróficos del Caribe (CCRIF, por sus siglas en inglés), una iniciativa multinacional de agrupación de riesgos, proporciona a los países caribeños un acceso rápido a financiación de emergencia mediante pólizas paramétricas que se activan automáticamente en función de las características físicas de un suceso. Por ejemplo, cuando los huracanes Irma y María causaron daños significativos en el Caribe en 2017, los pagos se activaron sin necesidad de evaluaciones de pérdidas sobre el terreno que requieren mucho tiempo.
Tres dimensiones para fortalecer la resiliencia
Existe un enorme potencial para una cooperación aún mayor entre los sectores público y privado, y es urgente fortalecer y mejorar la resiliencia. El panorama de los mercados financieros ha cambiado de forma significativa desde la crisis financiera mundial de 2008-2009, y los bancos centrales se han convertido en los principales agentes del mercado. Con mayores cargas de deuda, estructuras de mercado financiero más débiles y una menor apertura, la economía mundial tiene hoy, de hecho, menos capacidad para absorber shocks que hace 10 años, como se muestra en nuestra última perspectiva sigma publicada por el Swiss Re Institute. Los tipos de interés se han mantenido demasiado bajos durante demasiado tiempo. De hecho, el stock de bonos soberanos con rendimiento negativo asciende a 9,5 billones de dólares a escala mundial; para ponerlo en perspectiva, equivale a alrededor de tres cuartas partes del PIB de China. Los tipos de depósito siguen siendo negativos en varios países, y esto es contraproducente, especialmente ahora, con la estructura de la curva de rendimiento en las principales monedas. Mientras tanto, el avance de las reformas estructurales ha sido lento, en parte frenado por políticas ultraexpansivas. Por ello, instamos a los responsables políticos a centrarse en aumentar la competitividad a nivel nacional y la cooperación a nivel mundial, tal como se establece en el informe del Grupo de Personalidades Eminentes del G20 sobre la gobernanza financiera mundial Eminent Persons Group report on Global Financial Governance.
Los responsables políticos deberían centrarse en tres dimensiones:
1) Fomentar soluciones de mercado de capital privado
El cambio en la propiedad del mercado, de agentes privados a públicos, en los últimos 10 años ha tenido varios efectos secundarios no deseados, entre ellos el desplazamiento de inversores a largo plazo como los reaseguradores y aseguradores, que son un componente central de la resiliencia del sistema. Un entorno normativo más favorable permitiría al sector privado desempeñar un papel más importante en la creación de resiliencia y ayudaría a aliviar los pasivos contingentes de los gobiernos. Por ejemplo, los reaseguradores y aseguradores podrían desempeñar un papel clave en la reducción de la brecha global de pensiones, que se prevé que crezca un 5 % anual hasta alcanzar los 400 billones de dólares en 2050 mediante soluciones de transferencia de riesgos para planes de pensiones privados infrafinanciados y productos de rentas vitalicias que fomenten un mayor ahorro discrecional para la jubilación.
2) Introducir una clase de activos de infraestructura negociable
Al mismo tiempo, deberían desarrollarse nuevas clases de activos y productos, por ejemplo, para abordar la gran brecha de financiación de infraestructuras, estimada en 97 billones de dólares hasta 2040 y aliviar la carga sobre los presupuestos públicos. El punto de partida para establecer una clase de activos de infraestructura negociable es promover la estandarización y la transparencia mediante un marco común de divulgación y la documentación relacionada. Esto contribuiría en gran medida a desbloquear los aproximadamente 30 billones de dólares estimados en activos bajo gestión del sector global de reaseguros y seguros destinados a inversiones en proyectos de infraestructura críticos que respaldan la economía baja en carbono. También reforzaría la doble función de nuestro sector: además de fijar precios y suscribir el riesgo de fenómenos meteorológicos adversos relacionados con el clima, invertiríamos en proyectos de creación de resiliencia a largo plazo. Así, nos centramos no solo en mitigar los riesgos climáticos, sino también en la adaptación, que es de importancia crucial.
3) Promover la inversión sostenible
Además, es necesario seguir avanzando hacia un sistema común de clasificación, una denominada taxonomía, para las finanzas sostenibles, que determine si una actividad económica es ambientalmente sostenible. Mediante una colaboración estrecha entre los sectores privado y público, los responsables políticos deberían establecer un marco regulatorio basado en el riesgo y coherente con el mercado para las inversiones ambientales, sociales y de gobernanza (ESG) e incrementar la importancia de los criterios ESG en el análisis financiero. Además de tener sentido económico, incorporar consideraciones de sostenibilidad en los procesos de inversión ayudaría a fortalecer nuestras economías y sociedades, tanto ahora como para las generaciones futuras.
¿Lo haremos con la rapidez suficiente?
La globalización 4.0 debe ser realmente distinta de lo que hemos visto hasta ahora. Se necesitan con urgencia nuevos enfoques, políticas y un cambio hacia una visión a largo plazo para crear un futuro más resiliente. Construir un entorno macroeconómico sólido y sociedades resilientes beneficia tanto al sector público como al privado; la reciente volatilidad del mercado solo subraya esta necesidad. Sin tiempo que perder, combinemos nuestros conocimientos y recursos y unamos fuerzas para ayudar a reducir la amenaza del cambio climático, generar la próxima ola de crecimiento económico y, con ello, asegurar el futuro de las generaciones venideras. La cuestión es: ¿actuaremos con la rapidez suficiente?




