«No es lo que sabes lo que te atrapa, sino lo que crees saber con certeza y que simplemente no es así», como reza el viejo refrán. En los próximos dos años, los mayores riesgos para la economía mundial se encuentran precisamente en aquellas áreas donde los inversores creen que es poco probable que cambien las pautas recientes. Entre los principales riesgos figuran una recesión del crecimiento en China, un aumento de los tipos de interés reales a largo plazo a escala mundial y un crescendo de políticas económicas populistas que socavan la credibilidad de la independencia de los bancos centrales, lo que se traduce en tipos de interés más elevados para los bonos gubernamentales seguros de países avanzados.
Una desaceleración significativa de China podría estar ya en marcha. La guerra comercial del presidente Trump ha minado la confianza, pero esto es solo un empujón a la baja para una economía que ya se estaba desacelerando mientras transita desde un crecimiento impulsado por las exportaciones y la inversión hacia un crecimiento más sostenible impulsado por el consumo interno. No está claro cuánto necesitará desacelerarse la economía china, pero, dada la contradicción inherente entre un sistema político cada vez más centralizado y la necesidad de un sistema económico más descentralizado y basado en el consumo, la desaceleración del crecimiento a largo plazo podría ser bastante drástica.
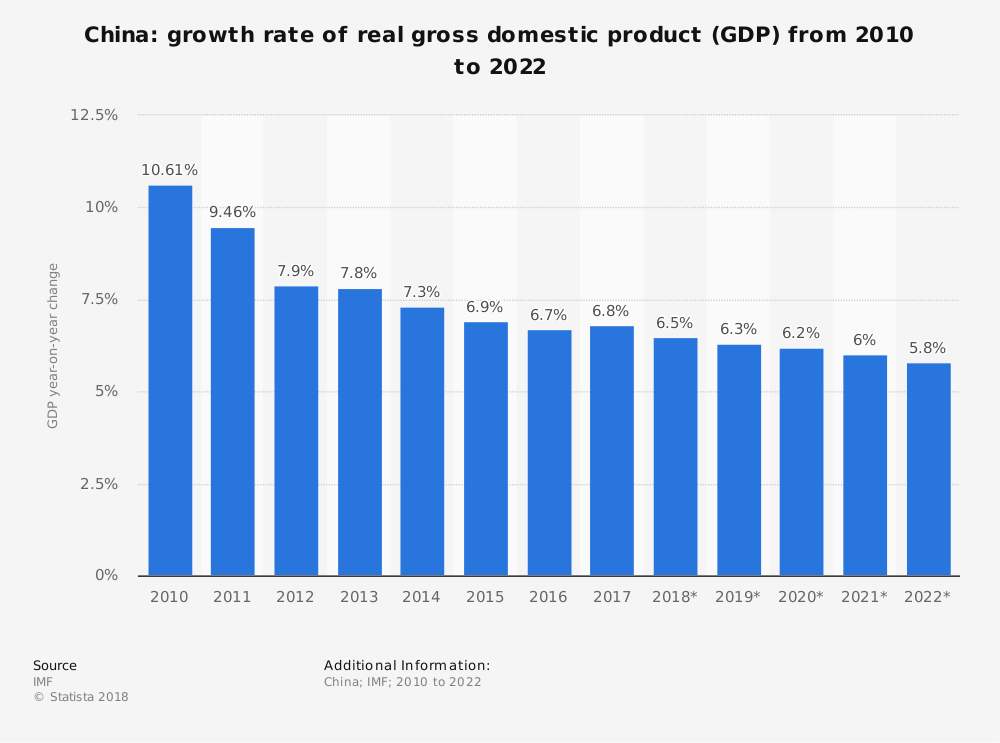
Por desgracia, la opción de evitar cualquier transición y simplemente seguir promoviendo las exportaciones y la inversión inmobiliaria tampoco resulta muy atractiva. China ya es un exportador dominante a escala mundial, y no hay ni espacio de mercado ni tolerancia política para permitirle continuar la expansión de sus exportaciones al ritmo anterior. Mantener el crecimiento mediante la inversión también es cada vez más difícil, especialmente en el sector residencial, que representa la mayor parte de la industria de la construcción china. La presión a la baja sobre los precios, especialmente fuera de ciudades de primer nivel, está dificultando cada vez más que las familias inviertan una proporción aún mayor de su patrimonio en vivienda. Aunque China puede estar mucho mejor posicionada que cualquier economía occidental para socializar las eventuales pérdidas que afecten al sector bancario, una fuerte contracción de los precios de la vivienda y de la construcción podría, no obstante, resultar extremadamente dolorosa de absorber.
Cualquier recesión significativa del crecimiento en China afectará también duramente al resto de Asia y golpeará a los mercados emergentes y a los países en desarrollo exportadores de materias primas. Europa ya está sintiendo el impacto, especialmente Alemania. Aunque Estados Unidos depende menos de China, el trauma en los mercados financieros y en las exportaciones políticamente sensibles podría hacer que una desaceleración china resulte mucho más dolorosa de lo que parecen percibir los líderes estadounidenses.
Un riesgo externo menos probable, pero aún más traumático, surgiría si, tras muchos años de tendencia a la baja, los tipos de interés reales a largo plazo a escala mundial cambiaran de rumbo y subieran significativamente. No me refiero simplemente a un endurecimiento excesivo significativo por parte de la Reserva Federal de Estados Unidos en 2019. Esto sería problemático, pero afectaría principalmente a los tipos de interés reales a corto plazo y, en principio, podría revertirse con el tiempo. En cambio, centro mi preocupación en el riesgo de una sacudida en los tipos reales a muy largo plazo, que se encuentran en niveles más bajos que en cualquier otro momento de la era moderna (salvo durante el periodo de represión financiera posterior a la Segunda Guerra Mundial, cuando los mercados estaban mucho menos desarrollados que hoy).
Aunque una subida sostenida del tipo de interés real a largo plazo es un acontecimiento de baja probabilidad, está lejos de ser imposible. Aunque existen muchas explicaciones de la tendencia a la baja de los tipos de interés a largo plazo, algunos factores podrían ser temporales, y es difícil establecer empíricamente la magnitud de los distintos efectos posibles. ¿Qué podría provocar un aumento de los tipos a escala mundial? Un factor, de carácter favorable, sería un repunte de la productividad; por ejemplo, si lo que el profesor Klaus Schwab, fundador del Foro Económico Mundial, denomina Cuarta Revolución Industrial empieza a afectar al crecimiento mucho más rápido de lo que se prevé actualmente. Esto sería, por supuesto, positivo en conjunto para la economía mundial, pero podría someter a una fuerte presión a regiones y grupos que se queden rezagados. Otro factor menos favorable sería una caída brusca de la tendencia de crecimiento asiático, por ejemplo, a causa de una desaceleración de la tendencia china, que podría convertir el excedente asiático de larga data en déficit, ejerciendo presión al alza sobre los tipos a escala mundial.
Pero quizás la causa más probable de un aumento de los tipos de interés reales a escala mundial sea la explosión del populismo que se está produciendo en gran parte del mundo. En la medida en que los populistas puedan revertir las políticas económicas conservadoras, favorables al mercado y a favor de la globalización de las últimas décadas, sus acciones podrían sembrar dudas en los mercados globales sobre lo «seguras» que son realmente las deudas de los países avanzados. Esto podría elevar las primas de riesgo y los tipos de interés y, si los gobiernos tardaran en ajustarse, los déficits presupuestarios aumentarían, los mercados dudarían aún más de los gobiernos y los acontecimientos podrían descontrolarse en espiral.
La mayoría de los economistas coinciden en que, con los tipos de interés a largo plazo actuales, más bajos, las economías avanzadas pueden sostener una deuda considerablemente mayor de la que podrían en otras circunstancias; pero la idea de que se trata de un almuerzo gratis es absurda. Los niveles elevados de deuda dificultan que los gobiernos respondan con contundencia a las crisis, ya sea una crisis financiera, una ciberguerra, una pandemia o una guerra comercial que se desborde. La incapacidad de responder con contundencia a las grandes crisis aumenta significativamente el riesgo de estancamiento a largo plazo, y es una explicación importante de por qué la mayoría de los estudios académicos serios y no políticos concluyen que los niveles de deuda muy elevados se asocian con un crecimiento a largo plazo más lento.
Si las políticas progresistas dependen demasiado de la deuda (en lugar de una mayor tributación a los más ricos) para redistribuir la renta, es fácil imaginar que los mercados lleguen a dudar de que los países puedan salir de niveles de deuda muy elevados mediante el crecimiento; y si lo hacen, podría empujar los tipos de interés a niveles incómodos.
Por supuesto, existen muchos otros riesgos para el crecimiento mundial, como el caos político cada vez mayor en Estados Unidos, un Brexit caótico, los problemas de deuda de Italia y el aumento de las tensiones geopolíticas.
Entonces, con todos estos riesgos externos, ¿son necesariamente sombrías las perspectivas para el crecimiento mundial? También hay riesgos al alza. El escenario base para Estados Unidos sigue siendo de crecimiento sólido, y el crecimiento de Europa podría situarse también por encima de la tendencia a medida que continúa su larga y lenta recuperación de la crisis de deuda europea. La economía china lleva muchos años demostrando que sus detractores se equivocan. Por ello, 2019 podría registrarse especialmente como otro año de sólido crecimiento mundial. Pero, por desgracia, es más probable que no sea un año inquietante.




