La estanflación es la difícil combinación de estancamiento económico e inflación, vista por última vez en la década de 1970.
Un informe del BPI atribuye el aumento de la inflación a una recuperación económica inesperadamente sólida tras la COVID-19, al cambio de la demanda de servicios a bienes, a los cuellos de botella en el suministro y a la guerra en Ucrania.
La psicología inflacionaria —cuando los consumidores compran ahora ante la expectativa de que los precios suban— podría afianzar un ciclo inflacionario y empujar a las economías a una recesión.
Una lección clave de la década de 1970 es que los costes a largo plazo de no hacer nada superan el dolor a corto plazo de controlar la inflación.
«Estanflación» es una palabra desagradable para una situación desagradable: la combinación perniciosa de estancamiento económico e inflación.
La última vez que el mundo la vivió fue a principios de la década de 1970, cuando los países exportadores de petróleo de Oriente Medio recortaron el suministro a Estados Unidos y a otros partidarios de Israel. El «shock de oferta» provocado por un aumento cuádruple del coste del petróleo elevó muchos precios y frenó la actividad económica mundial.
Se creía que la estanflación había quedado atrás. Pero ahora existe un riesgo real de que vuelva, advierte el banco central de los bancos centrales del mundo.

«Puede que estemos llegando a un punto de inflexión, a partir del cual la psicología inflacionaria se propague y se afiance», afirma el Banco de Pagos Internacionales BPI en su último informe económico anual.
Con «psicología inflacionaria» se refiere a que las expectativas de precios más altos llevan a los consumidores a gastar ahora en vez de después, porque dan por hecho que esperar costará más. Esto aumenta la demanda y hace subir los precios. Así, las expectativas de inflación se convierten en una profecía autocumplida.
El peligro de la estanflación surge cuando este ciclo inflacionario se afianza tanto que los intentos de frenarlo mediante tipos de interés más altos empujan a las economías a la recesión.
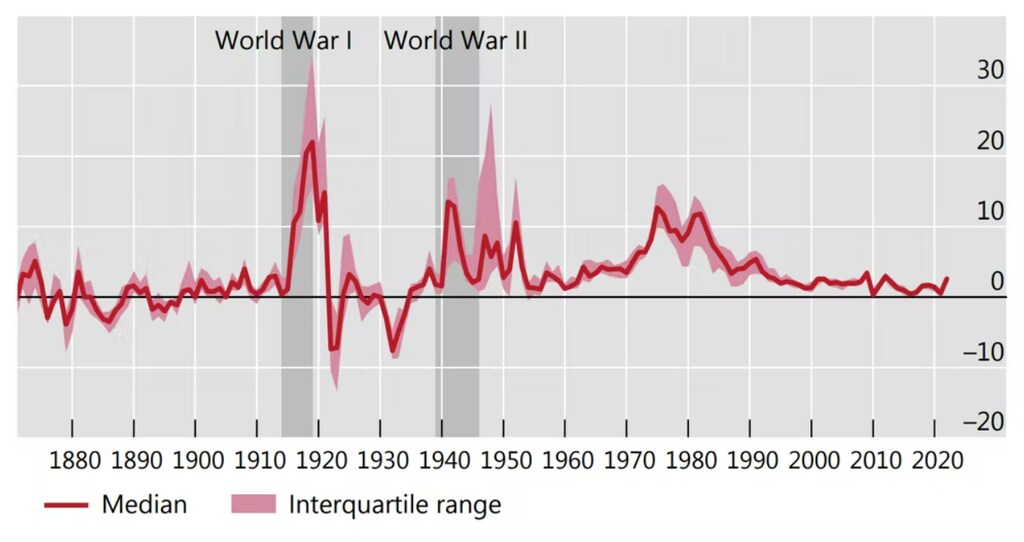
Inflación mundial desde el siglo XIX
Qué impulsa la inflación
Además de contar con su propio personal experto, el BPI reúne conocimientos especializados de los bancos centrales miembros, como la Reserva Federal de Estados Unidos, el Banco Central Europeo, el Banco de Inglaterra y el Banco de la Reserva de Australia. Por eso vale la pena prestar atención a sus opiniones.
Su informe deja claro que sus expertos, como la mayoría de los pronosticadores, se han sorprendido por la magnitud del aumento de la inflación.
Se trata de un fenómeno mundial que el informe atribuye a una combinación de una recuperación económica inesperadamente sólida tras los confinamientos por la COVID-19, un cambio sostenido de la demanda de servicios a bienes y cuellos de botella en el suministro agravados por el paso de una gestión de inventarios «justo a tiempo» a otra «por si acaso».
A esto se suma la invasión rusa de Ucrania.
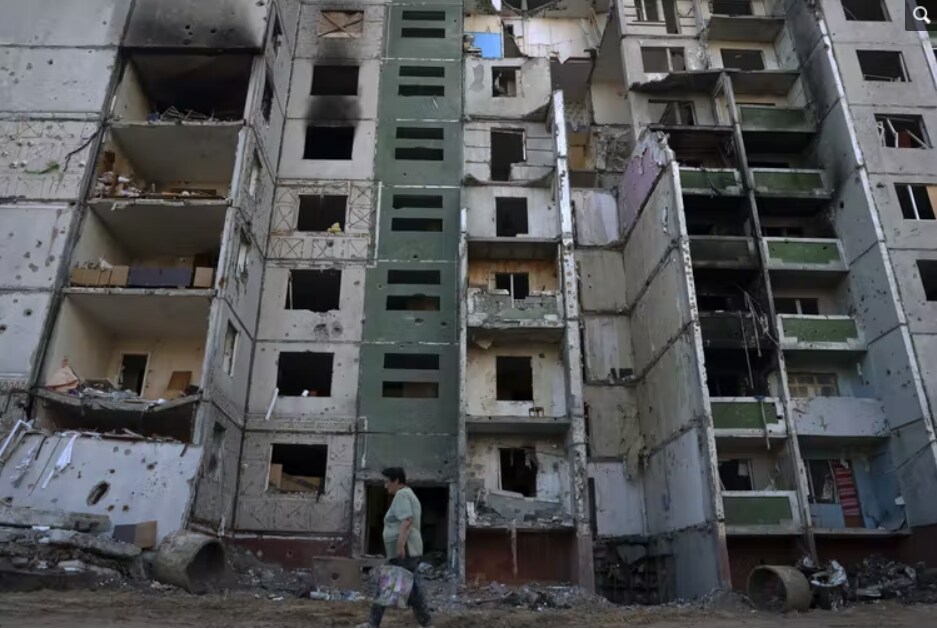
El efecto de la guerra al elevar los precios del petróleo, el gas, los alimentos, los fertilizantes y otras materias primas ha sido «intrínsecamente estanflacionario»:
Como las materias primas son un insumo clave de la producción, el aumento de su coste limita la producción. Al mismo tiempo, el vertiginoso aumento de sus precios ha impulsado la inflación en todas partes, agravando una tendencia que ya estaba muy avanzada antes de que comenzara la guerra.
La única nota positiva es que el BPI prevé que estas subidas de precios sean menos perturbadoras que el shock de suministro de petróleo de la década de 1970.
Esto se debe a que el impacto relativo del shock de suministro de petróleo fue mayor porque las economías de la década de 1970 consumían más energía.
Ahora también se presta mucha más atención a contener la inflación, y la mayoría de los bancos centrales tienen un objetivo de inflación claramente establecido (2 % en Europa y Estados Unidos, 2 %-3 % en Australia).
¿Cuáles son los mayores peligros?
Pero la situación actual sigue siendo muy difícil, afirma el informe, porque los aumentos de los precios de los alimentos y la energía favorecen especialmente la propagación de la psicología inflacionaria.
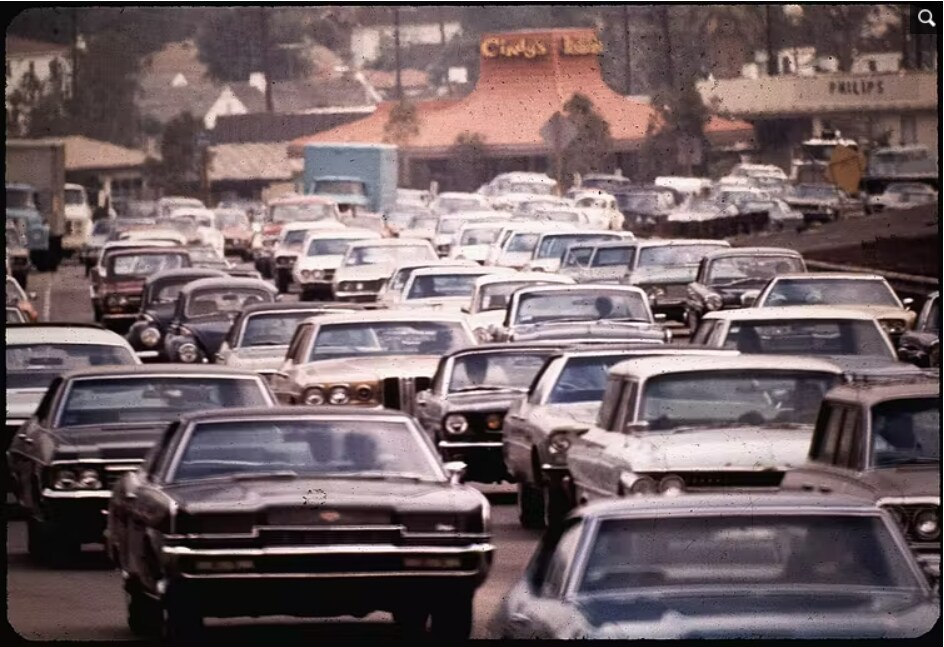
Esto se debe a que los alimentos se compran con frecuencia, por lo que los cambios de precios se notan. Lo mismo ocurre con los precios del combustible, que se exhiben de forma destacada en grandes carteles junto a las carreteras.
En muchas economías también existe el riesgo de una espiral de precios y salarios, en la que los precios más altos impulsan demandas de salarios más elevados, que los empleadores trasladan luego a los precios.
Los bancos centrales se enfrentan a lo que Philip Lowe, gobernador del Banco de la Reserva de Australia, ha llamado un «camino estrecho».
Para lograr un «aterrizaje suave», deben subir los tipos de interés lo suficiente para reducir la inflación, pero no tanto como para provocar una recesión (y, por tanto, estanflación).
¿Cómo evitar la estanflación?
El informe del BPI cita un análisis de ciclos de endurecimiento monetario —definidos como subidas de los tipos de interés durante al menos tres trimestres consecutivos— en 35 países entre 1985 y 2018. Solo en aproximadamente la mitad de los casos se logró un aterrizaje suave.
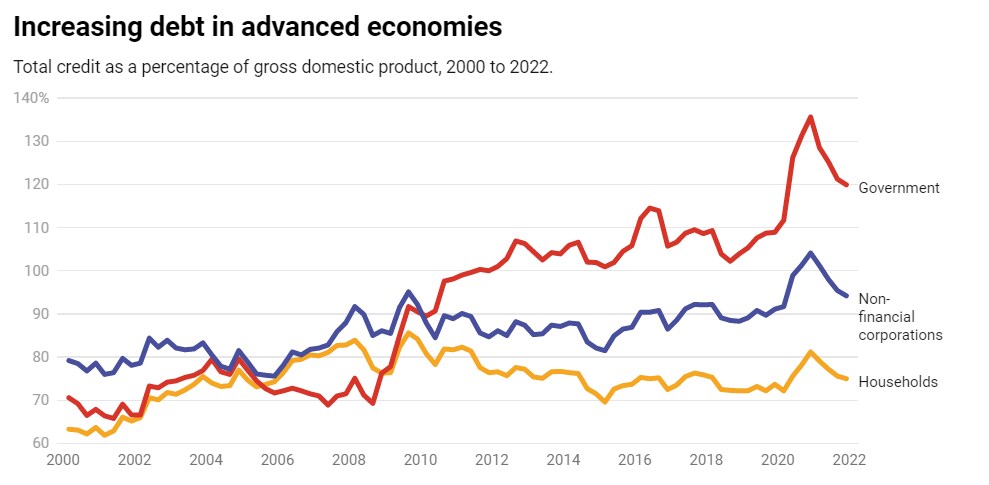
Un factor clave en los aterrizajes bruscos fue el grado de vulnerabilidad financiera, en particular el endeudamiento. En promedio, las economías que tuvieron aterrizajes bruscos registraron, antes de las subidas de los tipos de interés, un crecimiento del crédito con respecto al PIB que duplicaba el de las demás.
Este factor contribuye a las preocupaciones actuales del BPI. Como señala el informe:
A diferencia del pasado, la estanflación actual se produciría junto con una mayor vulnerabilidad financiera, incluidos precios de los activos sobrevalorados y altos niveles de deuda, lo que podría agravar cualquier desaceleración del crecimiento.
Además, la desaceleración de la productividad laboral de China está eliminando un impulso importante para el crecimiento económico mundial y un factor que contenía la inflación global.
Pero una lección clave de la década de 1970 es que los costes a largo plazo de no hacer nada superan el dolor a corto plazo de controlar la inflación.
Esto significa que los gobiernos deben reducir las ayudas o los recortes fiscales destinados a aliviar las presiones del coste de la vida. Una política fiscal expansiva solo empeorará las cosas. Las ayudas deben dirigirse estrictamente a quienes más las necesitan.
También es necesario reconstruir los colchones monetarios y fiscales para hacer frente a futuras perturbaciones. Esto exigirá elevar los tipos de interés por encima de los objetivos de inflación y devolver los presupuestos públicos a un nivel cercano al superávit.




