La idea de que los déficits y una mayor deuda pública pueden ser beneficiosos recibió un importante impulso con el discurso presidencial de Olivier Blanchard en la American Economic Association en 2019 (Blanchard 2019).
El análisis de Blanchard se basa en un modelo de referencia de la teoría económica (Diamond 1965), que implica que un aumento de la deuda pública podría mejorar el bienestar si la tasa de crecimiento de la economía supera el tipo de interés. El resultado exacto depende considerablemente de la tecnología de producción disponible, pero la condición clave para que haya efectos positivos sobre el bienestar es la diferencia entre la tasa de crecimiento y el tipo de interés.
Blanchard también reconoce que un mayor endeudamiento conlleva mayores riesgos. La experiencia demuestra que, una vez superado cierto umbral de deuda, el tipo de interés (de mercado) de la deuda pública aumenta con el nivel de endeudamiento (como porcentaje del PIB). Numerosos estudios empíricos lo han confirmado (por ejemplo, Laubach 2009, Ardagna et al. 2007 y Engen y Hubbard 2004), y es un aspecto clave de los ejercicios de análisis de sostenibilidad de la deuda (DSA). Por ejemplo, las proyecciones de deuda de Grecia del FMI (2017) y de la Comisión Europea utilizan una regla práctica sencilla: la prima de riesgo, definida como la diferencia entre el tipo sin riesgo y el tipo de interés de la deuda pública de un país determinado, aumenta entre 3 y 4 puntos básicos por cada punto porcentual que la proporción de deuda sobre el PIB supere el 60 %.1
Este vínculo entre el coste de la deuda y el propio nivel de endeudamiento no es una molestia menor. Tiene profundas implicaciones para los países muy endeudados, en particular para los de la zona euro, donde cada gobierno es responsable individualmente de su propia deuda.
En este artículo, nos centramos en dos implicaciones del círculo de retroalimentación entre la deuda soberana y la prima de riesgo:
En primer lugar, el coste marginal de la deuda suele ser mucho más alto que el tipo de interés de mercado.
En segundo lugar, pequeñas diferencias en la proporción inicial de deuda pueden dar lugar a trayectorias de deuda muy distintas.
Coste medio y coste marginal de la deuda
Una primera implicación general de la regularidad empírica según la cual la prima de riesgo depende del nivel de deuda es que el marginal coste de la deuda pública es mucho mayor que el tipo de interés de la deuda pública (que representa el coste medio). Intuitivamente, es sencillo: si un gobierno contrae más deuda, debe pagar intereses por esa deuda adicional. Sin embargo, al contraer más deuda, la prima de riesgo aumenta, lo que eleva el coste de refinanciar todo el volumen de deuda existente. Este segundo efecto puede ser muy importante cuando el nivel de deuda es elevado.
Con la regla práctica del FMI, según la cual la prima de riesgo aumenta 4 puntos básicos por cada punto porcentual que la proporción de deuda sobre el PIB supere el 60 % (para la Comisión Europea, esta «elasticidad» es de solo 0,03),2 se puede calcular el coste medio de la deuda de un país como Italia. Con una proporción de deuda sobre el PIB del 130 %, es decir, 70 puntos porcentuales por encima del umbral del 60 %, la prima de riesgo prevista sería de 280 puntos básicos (frente a 210 puntos básicos según la elasticidad de 0,03 de la Comisión). Estas cifras parecen realistas. Desde mediados de 2018, la prima de riesgo de Italia ha fluctuado en torno al extremo superior de este intervalo.3
Con un tipo sin riesgo (el de los bonos del Estado alemán) cercano a cero, la prima de riesgo equivale al tipo de interés (a largo plazo), que ahora ronda el 2,3 % en Italia. Sin embargo, el coste marginal de la deuda adicional es mucho mayor que el tipo de interés. Suponiendo un nivel de deuda equivalente al 130 % del PIB y una prima de riesgo de 280 puntos básicos, los gastos totales por intereses ascenderían al 3,64 (= 2,8*130) % del PIB.
El coste marginal de la deuda puede observarse mediante un experimento mental. Supongamos que el país reduce su proporción de deuda sobre el PIB al 110 %. La prima de riesgo bajaría entonces a solo 200 puntos básicos y el coste total del servicio de la deuda disminuiría al 2,2 (= 2*110) % del PIB. Así, el gobierno ahorraría alrededor del 1,4 % del PIB en el servicio de la deuda, aunque la proporción de deuda solo habría caído un 20 %. La ganancia marginal por cada reducción del 1 % de la deuda sería, por tanto, 1,4/20, o alrededor del 7 %, mucho más que el tipo de interés con el nivel de deuda más alto.4
Esta ganancia o este coste marginal, por supuesto, no son directamente visibles y apenas influyen en los debates políticos, ya que solo se materializan lentamente mediante mayores gastos por intereses a lo largo del tiempo. En cambio, el tipo de interés es visible y parece representar el coste de emitir deuda adicional. Pero este ejemplo muestra que, en realidad, el coste marginal de la deuda pública es mucho mayor de lo que cabría esperar con solo observar los tipos de interés. Los tipos de mercado actuales de la deuda italiana podrían parecer sostenibles, pero el coste implícito de no reducir la deuda es muy elevado.
Prima de riesgo y niveles de deuda: el círculo vicioso
El vínculo entre la prima de riesgo y el nivel de deuda (como porcentaje del PIB) introduce un importante mecanismo de autorrefuerzo, que puede dar lugar fácilmente a trayectorias de deuda muy diferentes incluso si las condiciones iniciales varían solo ligeramente.
La razón es sencilla: con un nivel de deuda más alto, el coste de los intereses será mayor no solo porque habrá más deuda que atender, sino también porque aumentará el coste de cada unidad de deuda (es decir, el tipo de interés).
Un ejemplo puede ilustrar este mecanismo, tomando de nuevo como referencia una proporción de deuda equivalente al 130 % del PIB. A ese nivel, los pagos de intereses en estado estacionario ascenderían al 3,64 % del PIB, como se calculó antes. Pero si la proporción de deuda aumentara al 150 % del PIB, la prima de riesgo (y el tipo de interés) subiría al 3,6 %. Con el tiempo, los gastos por intereses aumentarían entonces al 5,4 (= 150*3,6) % del PIB. Con estos pagos de intereses más elevados, el nivel de deuda aumentaría aún más, a menos que el país en cuestión comenzara a registrar un superávit primario mucho mayor. Con un superávit primario constante, el círculo de retroalimentación entre la deuda y las primas de riesgo puede ser inestable en ambas direcciones.
Además, incluso cambios aparentemente pequeños en el efecto multiplicador de la proporción de deuda sobre la prima de riesgo tienen un impacto muy fuerte en la dinámica de la deuda. Así lo ilustran las figuras 1 y 2. Las cinco líneas de las figuras muestran la evolución de la proporción de deuda a lo largo de 20 años, suponiendo en todos los casos un superávit primario constante del 3 % del PIB, pero partiendo de distintos niveles: por ejemplo, el 150 % del PIB para la línea superior (D0150), el 140 % del PIB para la segunda línea, y así sucesivamente, con el 110 % del PIB como punto de partida más bajo.
La figura 1 muestra la evolución de la proporción de deuda utilizando la elasticidad α de 0,04 del FMI, mientras que la figura 2 utiliza α = 0,03, conforme al supuesto de la Comisión. Los demás supuestos (tasa de crecimiento, tipo sin riesgo y saldo primario constante) son iguales en ambos casos.
La comparación de las dos figuras muestra que esta pequeña diferencia en un parámetro da lugar a una dinámica muy distinta de la proporción de deuda. En un extremo, es decir, partiendo de una proporción de deuda del 150 % del PIB, el parámetro del FMI llevaría a superar el 320 % del PIB en 20 años, mientras que el parámetro de la Comisión situaría la proporción de deuda en «solo» el 200 % del PIB. En ambos casos, la deuda sería insostenible. Sin embargo, al comparar la línea intermedia de ambas figuras se observa que, partiendo de una proporción de deuda del 130 %, el FMI y la Comisión llegarían a conclusiones distintas sobre la sostenibilidad de la deuda. Para el FMI, este nivel sería insostenible, ya que la deuda aumentaría a más del 160 % del PIB; para la Comisión, sería sostenible, pues disminuiría hasta alrededor del 110 % del PIB en 20 años.
Figura 1 Evolución dinámica de la proporción deuda/PIB desde distintos niveles iniciales (α = 0,04)
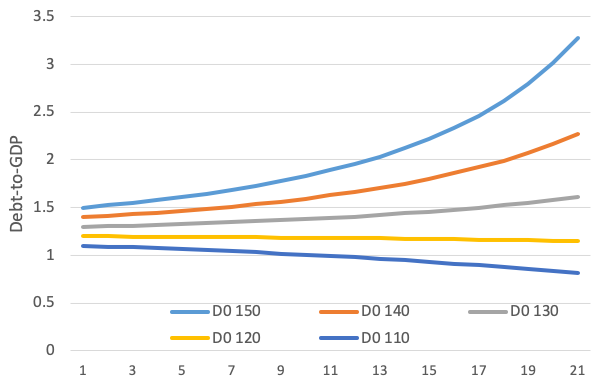
Figura 2 Evolución dinámica de la proporción deuda/PIB desde distintos niveles iniciales (α = 0,03)
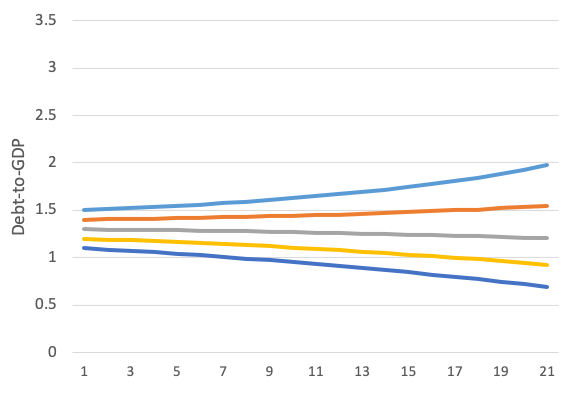
Fuente: Alcidi y Gros (2018).
Notas: Supuestos básicos: superávit primario constante del 3 % y tipo sin riesgo igual a la tasa de crecimiento. La prima de riesgo aumenta 4 puntos básicos por cada punto porcentual que la proporción de deuda supere el 60 % del PIB (supuesto del FMI, panel izquierdo) o 3 puntos básicos por cada punto porcentual que la proporción de deuda supere el 60 % del PIB (supuesto de la Comisión, panel izquierdo). D0 110 indica que la deuda en el momento 0 equivale al 110 % del PIB; D0 120 indica que la deuda en el momento 0 equivale al 120 % del PIB, etc.
Estos cálculos ilustrativos muestran que, con combinaciones de parámetros realistas, una proporción de deuda del 130 % del PIB constituye un umbral crítico en el que la línea entre sostenibilidad e insostenibilidad es muy fina. Por encima de este «valor de referencia», un gobierno podría tener dificultades para hacer frente al coste de la deuda. Por debajo de este valor, puede ponerse en marcha un círculo de autorrefuerzo.
Conclusión
Con tipos de interés muy bajos, los gobiernos pueden sentirse tentados a gastar más. Sin embargo, mientras los tipos sin riesgo se mantienen cerca de cero en la zona euro, los países muy endeudados afrontan primas de riesgo considerables que pueden generar un círculo de retroalimentación: las primas de riesgo elevadas aumentan la deuda y, a su vez, esto provoca primas de riesgo cada vez mayores.
Este artículo se ha centrado en el vínculo a más largo plazo entre las primas de riesgo y las finanzas públicas, dando por supuesto el crecimiento. La conclusión de que una deuda elevada genera el riesgo de círculos viciosos se refuerza si se tienen en cuenta los efectos de contagio en el sector privado. Los costes de financiación de los bancos y las grandes empresas suelen estar vinculados a la prima de riesgo soberana. Esto implica que un mayor nivel de deuda probablemente frene el crecimiento. Este canal lleva a concluir que, en un país muy endeudado, una expansión fiscal puede ser contractiva.5 Los bajos tipos sin riesgo no deben considerarse una justificación para aumentar la deuda pública por encima de cierto umbral.




