Pese a las contundentes respuestas de los gobiernos con estrictas medidas de distanciamiento social, confinamientos y rápidas medidas de política financiera, parece que esta recesión tendrá efectos duraderos durante años.
Esta crisis no solo está afectando a las empresas y al empleo en todo el mundo, sino que también traerá profundos cambios sociales y políticos.
Hasta que no se tenga una idea más clara de cuándo y cómo se resolverá la crisis de salud pública provocada por la COVID-19, los economistas ni siquiera pueden empezar a predecir cuándo terminará la recesión que ya está en marcha. Aun así, hay motivos de sobra para prever que esta contracción será mucho más profunda y prolongada que la de 2008.
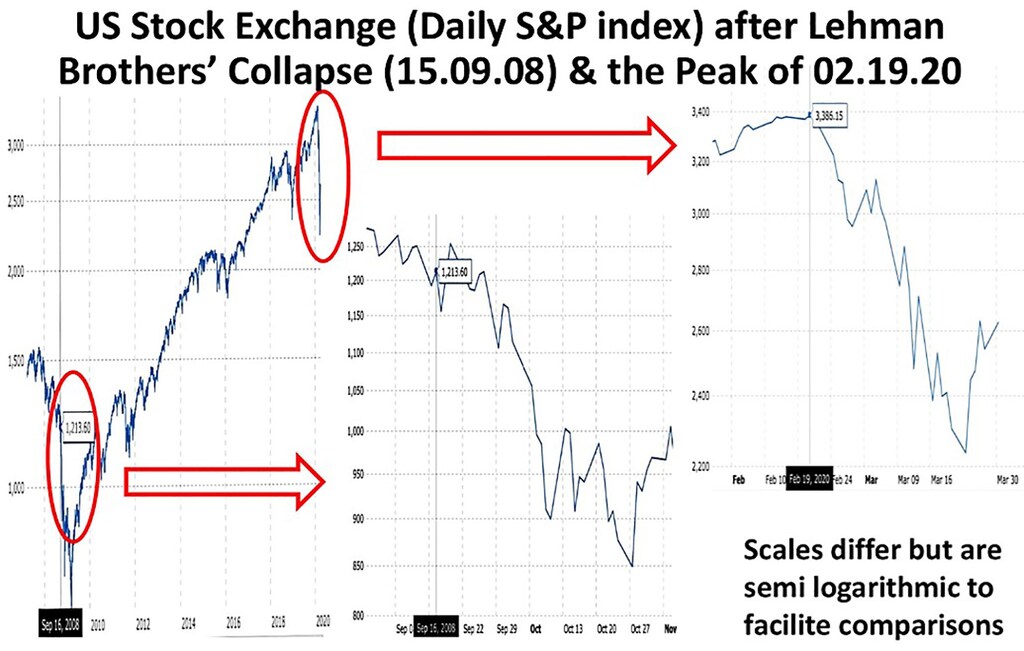
Con cada día que pasa, la crisis financiera mundial de 2008 parece cada vez más un simple ensayo de la catástrofe económica actual. El desplome de la producción mundial a corto plazo que ya está en marcha parece destinado a igualar o superar el de cualquier recesión de los últimos 150 años.
Pese a los esfuerzos máximos de los bancos centrales y las autoridades fiscales por amortiguar el golpe, los mercados de activos de las economías avanzadas se han desplomado y el capital está saliendo de los mercados emergentes a un ritmo vertiginoso. Una profunda recesión económica y una crisis financiera son inevitables. Las preguntas clave ahora son cuán grave será la recesión y cuánto durará.
Hasta que sepamos con qué rapidez y exhaustividad se afrontará el desafío de salud pública, será prácticamente imposible para los economistas predecir el desenlace de esta crisis. La incertidumbre socioeconómica sobre cómo se comportarán las personas y quienes diseñan las políticas en las próximas semanas y meses es al menos tan grande como la incertidumbre científica sobre el coronavirus.
Al fin y al cabo, el mundo está viviendo algo parecido a una invasión alienígena. Sabemos que la determinación y la creatividad humanas prevalecerán. Pero ¿a qué costo? Al momento de escribir estas líneas, los mercados parecen albergar una esperanza cautelosa de que la recuperación sea rápida, quizá a partir del cuarto trimestre de este año. Muchos comentaristas señalan la experiencia de China como un alentador presagio de lo que le espera al resto del mundo.
Pero ¿está realmente justificada esa perspectiva? El empleo en China se ha recuperado algo, pero dista mucho de estar claro cuándo volverá a niveles siquiera cercanos a los anteriores a la COVID-19. Y aunque la manufactura china se recupere por completo, ¿quién comprará esos productos cuando el resto de la economía mundial se hunde? En cuanto a Estados Unidos, volver al 70% u 80% de su capacidad parece un sueño lejano.
Ahora que Estados Unidos ha fracasado estrepitosamente en contener el brote pese a contar con el sistema de salud más avanzado del mundo, a los estadounidenses les resultará extremadamente difícil volver a la normalidad económica hasta que haya una vacuna ampliamente disponible, algo que podría tardar un año o más. También hay incertidumbre sobre cómo logrará Estados Unidos celebrar sus elecciones presidenciales de noviembre de 2020.
Por ahora, los mercados parecen sentirse tranquilizados por los enormes programas de estímulo de Estados Unidos, que han sido absolutamente necesarios para proteger a los trabajadores comunes y evitar el colapso del mercado. Sin embargo, ya está claro que habrá que hacer mucho más.
Si se tratara simplemente de un pánico financiero corriente, una inyección masiva de estímulo de la demanda por parte del gobierno permitiría compensar muchos errores. Pero el mundo está viviendo la pandemia más grave desde el brote de gripe de 1918-20. Si esta vez muriera otro 2% de la población mundial, el número de víctimas ascendería a unos 150 millones de personas.
Por fortuna, probablemente el desenlace no será tan extremo, dadas las drásticas medidas de confinamiento y distanciamiento social que se están adoptando en todo el mundo. Pero hasta que se resuelva la crisis sanitaria, la situación económica parecerá extremadamente sombría. E incluso después de reactivar la economía, los daños a las empresas y a los mercados de deuda tendrán efectos duraderos, sobre todo teniendo en cuenta que la deuda mundial ya había alcanzado niveles sin precedentes antes de que comenzara la crisis.
Es cierto que los gobiernos y los bancos centrales han intervenido para respaldar amplios sectores del sistema financiero con una minuciosidad que parece casi propia de China; además, tienen capacidad de sobra para hacer mucho más si fuera necesario. Sin embargo, el problema es que estamos viviendo no solo un choque de demanda, sino también un enorme choque de oferta. Sostener la demanda puede contribuir a aplanar la curva de contagios al ayudar a que la gente permanezca confinada, pero su capacidad para ayudar a la economía tiene un límite si, por ejemplo, entre el 20% y el 30% de la fuerza laboral permanece aislada en casa durante buena parte de los próximos dos años.
Ni siquiera he abordado la profunda incertidumbre política que puede desencadenar una depresión mundial. Dado que la crisis financiera de 2008 produjo una profunda parálisis política y propició el surgimiento de una generación de líderes populistas antitecnocráticos, cabe esperar que la crisis de la COVID-19 provoque trastornos aún más extremos. La respuesta de salud pública de Estados Unidos ha sido catastrófica, debido a una combinación de incompetencia y negligencia en muchos niveles de gobierno, incluido el más alto. Si las cosas siguen así, el número de víctimas en el área de la ciudad de Nueva York por sí sola podría igualar al del norte de Italia.
Por supuesto, cabe imaginar escenarios más optimistas. Con pruebas exhaustivas, podríamos determinar quién está enfermo, quién está sano y quién ya es inmune y, por tanto, puede volver al trabajo. Ese conocimiento sería invaluable. Pero, una vez más, debido a varios niveles de mala gestión y prioridades equivocadas que se remontan a muchos años atrás, Estados Unidos está muy lejos de contar con suficiente capacidad para realizar pruebas.
Incluso sin una vacuna, la economía podría volver a la normalidad relativamente rápido si se aplicaran con prontitud tratamientos eficaces. Pero, sin pruebas generalizadas y sin una idea clara de qué se considerará «normal» dentro de un par de años, será difícil persuadir a las empresas para que inviertan y contraten, sobre todo cuando prevén pagar más impuestos una vez que todo esto termine. También es posible que las pérdidas bursátiles hasta ahora hayan sido menores que las de 2008 solo porque todos recuerdan cómo los valores se dispararon de nuevo durante la recuperación. Pero si aquella crisis resulta haber sido apenas un ensayo de esta, los inversores no deberían esperar una recuperación rápida.
Dentro de unos meses, los científicos sabrán mucho más sobre nuestro invasor microscópico. Ahora que el virus se propaga rápidamente por Estados Unidos, los investigadores estadounidenses tendrán acceso directo a datos y pacientes, en vez de tener que depender únicamente de los datos chinos de la provincia de Hubei. Solo cuando se haya logrado repeler la invasión será posible ponerle un precio a la catástrofe económica que dejó a su paso.




