Los seguros permiten compartir los costes financieros del riesgo. Pero, ¿quién paga la protección cuando las primas se vuelven inasequibles?
Una casa puede durar un siglo, pero su seguro puede tener vigencia solo por un año. La gente suele construir pensando en el largo plazo, renovando la cobertura en condiciones que pueden cambiar. Por lo tanto, cuando esa cobertura se vuelve inasequible, la casa y el riesgo permanecen, pero alguien tiene que pagar.
En 2025, la compañía de seguros global Allianz advirtió sobre una brecha cada vez mayor: las aseguradoras están cubriendo más Pero el riesgo no asegurado puede crecer más rápidamente a medida que las primas, cuyo precio refleja ese riesgo, se vuelven inalcanzables para los clientes.
Los seguros permiten a las economías compartir el coste financiero del riesgo, pero si la cobertura se vuelve inasequible o excluye las pérdidas, alguien debe asumir esos costes. Cuando esto ocurre, el riesgo recae sobre los hogares, las empresas y los gobiernos.
Prevención, precios que reflejen el riesgo y apoyo gubernamental claramente definido. puede ayudar a mantener la asegurabilidad Como argumenta Allianz, esto contribuye a una economía más resiliente.
¿Qué está en riesgo?
En Europa, solo alrededor de una cuarta parte de las pérdidas contra eventos extremos fueron asegurados entre 1980 y 2024. Un informe de diciembre de 2024 del Banco Central Europeo y el regulador de seguros del bloque también encontró que la proporción de consumidores de bajos ingresos que tenían seguro de propiedad contra catástrofes naturales había ha caído de alrededor del 14% al 8% desde 2022.
La cobertura refleja exclusiones, información y opciones, así como el precio. La disminución de la cobertura para personas de bajos ingresos genera preocupación sobre la asequibilidad para los hogares con menor capacidad para afrontar una pérdida.
Y la asequibilidad es solo una parte de la brecha de protección. El cambio climático puede traer condiciones sin precedentes, lo que provoca que la exposición se subestime. Por ejemplo, Revisión de la resiliencia climática de Londres El informe, publicado en 2024, describía cómo las olas de calor que azotaron la ciudad en 2022 pusieron a prueba los suministros de agua, dañaron carreteras y vías férreas e interrumpieron los servicios esenciales.
La protección debe comenzar por reconocer qué está en riesgo.
Retener las pérdidas eleva las primas.
Cuando las aseguradoras asumen mayores pérdidas por desastres, parte de ese costo puede repercutir en los hogares a través de primas más altas.
Después de los incendios forestales de Los Ángeles de enero de 2025, la aseguradora de último recurso de California, el Plan FAIR, Se impuso una multa de mil millones de dólares. sobre las aseguradoras miembros, con la mitad de ese monto recuperable de sus asegurados sujeto a aprobación regulatoria. Para octubre de 2025, los reguladores habían aprobado más de 150 millones de dólares en recargos relacionados para los asegurados que no están cubiertos por el Plan FAIR.
Francia eliminó su recargo por catástrofes inmobiliarias. del 12% al 20% por orden ministerial a partir de enero de 2025, y un informe del Comité de Finanzas del Senado advirtió que incluso ese aumento no lo garantizaría la sostenibilidad a largo plazo del proyecto.
Las aseguradoras también compran protección contra grandes pérdidas. En 2023, las reaseguradoras, las compañías que brindan esa protección, aumentaron la cantidad que las aseguradoras deben absorber antes de un pago. Según Moody's, esto dejó a las aseguradoras asumiendo la mayoría de las pérdidas catastróficas aseguradas En los últimos tres años, esto podría aumentar la presión sobre las primas de los seguros de los hogares.
La protección del seguro tiene un precio.
Este problema de la creciente inaccesibilidad de los seguros no se debe simplemente a la escasez de capital.
El capital global de las reaseguradoras alcanzó un récord. 790 mil millones de dólares en marzo de 2026 La financiación procedente de inversores externos, incluidos los bonos de catástrofe, alcanzó 144.500 millones de dólares para mediados de año. La emisión de bonos de catástrofe totalizó 24.900 millones de dólares en los 12 meses hasta junio de 2026, ya que estos productos cada vez más ayudan a cubrir Pérdidas más frecuentes en áreas donde las reaseguradoras han reducido su cobertura.
Esto aporta financiación adicional para absorber las pérdidas aseguradas, pero viene con condiciones. El dinero de los inversores se reserva. para financiar los pagos cubiertos La protección dura un período determinado y los inversores esperan un retorno por asumir el riesgo. Una mayor financiación no garantiza primas asequibles. Las aseguradoras y los inversores aún necesitan estimaciones de qué probabilidades hay de pérdidas y qué tan grandes podrían ser para que puedan fijar el precio de la cobertura.
Otras formas de protección también tienen límites. Seguro paramétrico Se paga cuando se supera un umbral específico, que puede no coincidir con las pérdidas reales. Por ejemplo, un agricultor puede perder cosechas por sequía pero no recibir ninguna indemnización si la precipitación total durante el período asegurado es de 55 mm y la póliza solo cubre precipitaciones inferiores a 50 mm.

Los mecanismos de respaldo funcionan, pero la financiación es fundamental.
Los mecanismos de apoyo público deberían visibilizar el coste del riesgo, financiar la protección por adelantado y vincular la ayuda a la prevención.
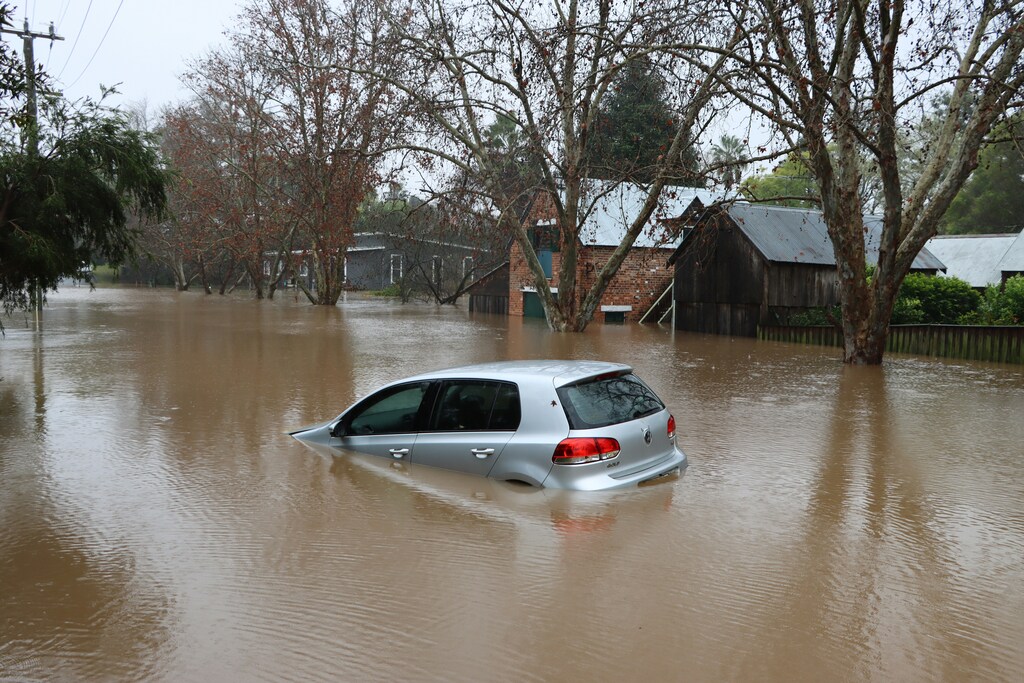
España ofrece un buen ejemplo de esto. En junio de 2026, su sistema público de seguros había pagado 4.480 millones de euros en relación con las inundaciones de 2024 que azotaron el país, principalmente en Valencia. Recurrió a las reservas acumuladas con antelación mediante un recargo en las pólizas elegibles, sin requerir apoyo financiero del gobierno o un aumento en los recargos del plan.
Pero la financiación por sí sola no basta. El apoyo público que sufraga repetidamente los gastos de reconstrucción sin reducir la exposición al riesgo puede debilitar los incentivos para mudarse o adaptarse. Los mecanismos de respaldo deben proteger a las personas y, al mismo tiempo, ayudar a prevenir futuras pérdidas.
Un análisis del Consejo de Defensa de los Recursos Naturales de los registros de seguros hasta finales de 2022 encontró que las propiedades con pérdidas repetitivas graves constituían menos del 1% De las propiedades cubiertas por el Programa Nacional de Seguros contra Inundaciones de EE. UU., representaban aproximadamente el 10 % de los pagos de reclamaciones. Estas propiedades se habían inundado cinco veces cada una, en promedio.
El programa aún debía 22.500 millones de dólares en marzo de 2026 El Congreso canceló 16 mil millones de dólares de deuda en 2017 Trasladando así el costo de dicha cancelación al gobierno federal. Estas decisiones convierten los seguros en una política fiscal con consecuencias para las generaciones futuras.
¿Quién paga por los riesgos que generamos?
Reconocer el riesgo es solo el comienzo. Actuar en consecuencia determina quién paga en última instancia.
Esto exige ir más allá de las pérdidas históricas. Los modelos de riesgo deben combinar las proyecciones climáticas con información sobre los edificios locales y su vulnerabilidad. Los gobiernos deben publicar los costos que podrían tener que afrontar en caso de desastre, junto con la deuda soberana. Asimismo, deben establecer fechas de revisión y vencimiento para los subsidios, vincular el apoyo a la prevención y definir los límites de los programas antes de que ocurra un desastre.
La prevención puede cambiar el resultado. Más que Se invirtieron 2.000 millones de euros en protección contra inundaciones. Tras una inundación en Hamburgo en 1962, un estudio de 2016 informó de nueve crecidas posteriores del río Elba sin pérdidas significativas.
Es fundamental reconocer los riesgos con la suficiente antelación para reducirlos y mantener la protección al alcance económico de las familias. Los seguros y el apoyo público pueden ayudar a absorber las pérdidas, pero no pueden sustituir este esfuerzo. De lo contrario, las viviendas actuales se vuelven viables a costa de trasladar sus costos a los contribuyentes del futuro.
Una economía resiliente comienza por conocer los riesgos, reducirlos tanto como sea posible y luego decidir abiertamente quién paga por lo que queda.