Pese a la caída de los precios de los combustibles, la inflación de EE. UU. apenas dio señales de moderarse en agosto debido al aumento de los precios de la vivienda, los alimentos y la atención médica.
Los precios de los alimentos aumentaron un 11,4 % con respecto al año anterior.
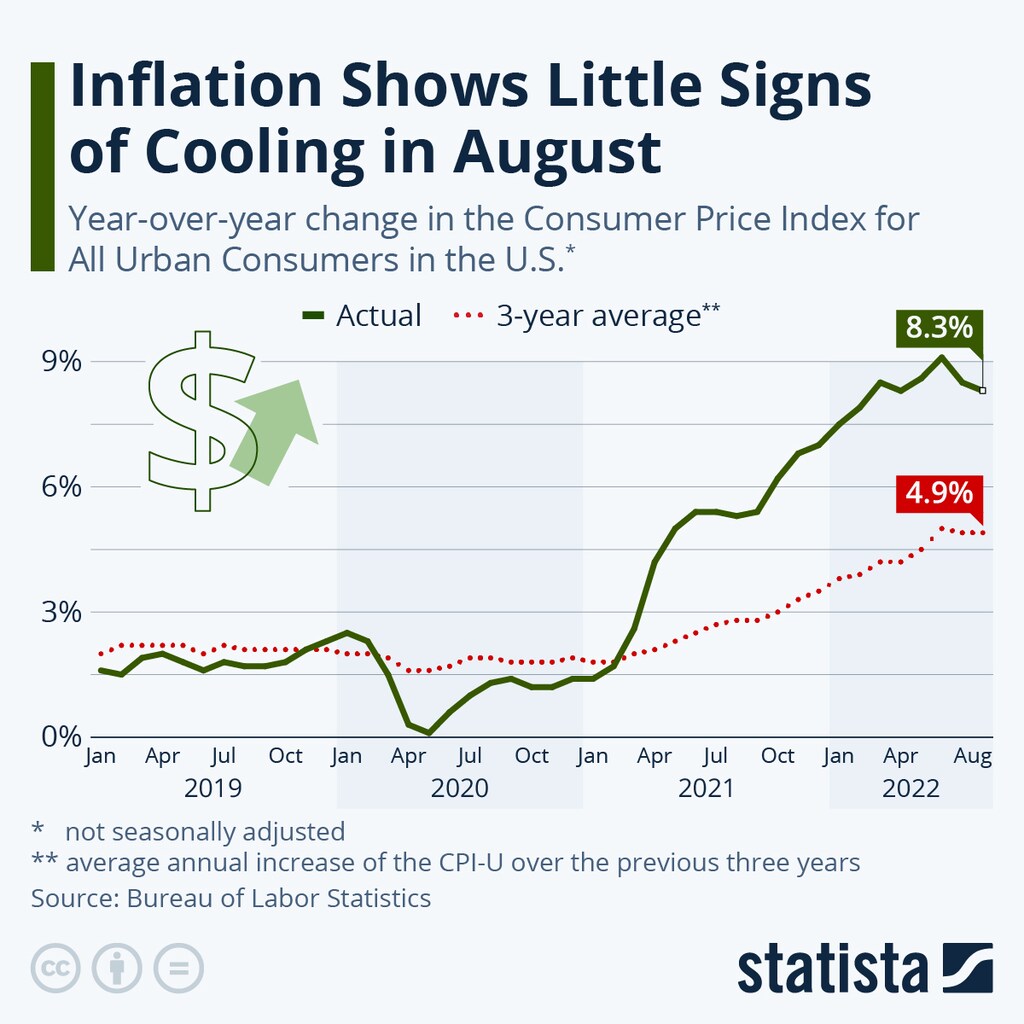
En agosto, la tasa media de inflación de EE. UU. en tres años se situó en el 4,9 %, muy por encima del objetivo del 2 %.
Pese a una caída del 10,6 % en los precios de la gasolina, la inflación apenas dio señales de moderarse en agosto, ya que los precios subieron un 0,1 % con respecto a julio y un 8,3 % con respecto a agosto de 2021. Según la Oficina de Estadísticas Laborales, el aumento de los precios de la vivienda, los alimentos y la atención médica compensó la caída de los precios de la gasolina, lo que dio lugar a una cifra de inflación superior a la prevista. Los precios de los alimentos aumentaron un 0,8 % con respecto a julio y un 11,4 % con respecto al año anterior, mientras que los subíndices de vivienda y servicios de atención médica aumentaron un 0,7 % y un 0,8 % con respecto al mes anterior, respectivamente.
El IPC-U subyacente, menos volátil y que excluye los alimentos y la energía, aumentó un 0,6 % en agosto, ya que excluir la gasolina y otros productos energéticos anuló el efecto moderador que esa categoría tuvo sobre la inflación el mes pasado. Dado que la inflación no bajó tanto como se esperaba en agosto, ahora se considera muy probable que la Reserva Federal anuncie la próxima semana su tercera subida consecutiva de los tipos de interés de 0,75 puntos, después de que algunos esperaran un aumento más moderado si la inflación hubiera dado señales más claras de moderación el mes pasado. Los mercados reaccionaron en consecuencia el martes, y las acciones tecnológicas se vieron especialmente afectadas en el peor día desde junio de 2020.
Cuando la inflación empezó a dispararse en la primavera y a principios del verano de 2021, se debió en gran medida al llamado efecto base, que revirtió el efecto moderador de la pandemia sobre los precios al consumidor un año antes. Al inicio de la pandemia, los precios cayeron debido al desplome repentino del gasto de los consumidores y de la demanda de combustible, antes de volver lentamente a su trayectoria prepandémica durante el verano y el otoño. Debido a esa caída inicial de los precios al consumidor, las comparaciones interanuales iban a estar exageradas de todos modos durante un tiempo, pero ya no es así.
En abril de 2021, el Comité Federal de Mercado Abierto dijo que se proponía mantener la «inflación moderadamente por encima del 2 % durante algún tiempo» antes de subir los tipos de interés para alcanzar una inflación media del 2 % a largo plazo. Aunque seguía sin estar claro cómo definía el comité «moderadamente por encima» y «durante algún tiempo», cada vez está más claro que el objetivo del 2 % ha quedado fuera de alcance en el futuro previsible, incluso después de las subidas de tipos más agresivas de la Reserva Federal en mucho tiempo.
Para eliminar los efectos a corto plazo de la pandemia, calculamos la tasa media anual de inflación en un período móvil de tres años, lo que produjo una curva que fluctuó en torno al 2 % durante mucho tiempo, hasta que se disparó el verano pasado. En agosto, la tasa media de inflación en tres años se situó en el 4,9 %, muy por encima del objetivo del 2 %.