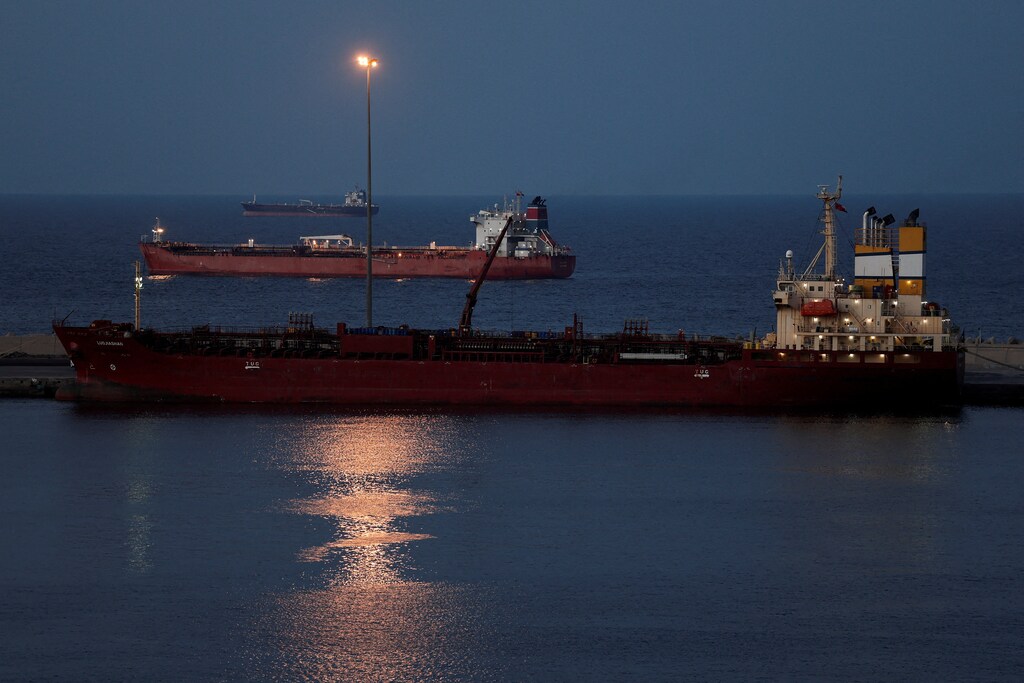
El seguro es un pilar fundamental de la economía mundial, pero las aseguradoras retiran o limitan la cobertura cuando los riesgos se vuelven demasiado graves.
La perturbación en el estrecho de Ormuz debida a la guerra en Irán ha provocado la revisión de precios y la retirada de pólizas de seguro contra riesgos de guerra, lo que pone de manifiesto los límites del seguro privado.
Los gobiernos están cada vez más dispuestos a intervenir directamente para preservar la continuidad económica, en consonancia con las prioridades geoeconómicas.
Las consecuencias militares, humanitarias y energéticas de la guerra en Oriente Medio dominan los titulares y acaparan la atención mundial por razones obvias e importantes.
Sin embargo, menos visible es una perturbación más silenciosa pero igualmente significativa que se desarrolla en paralelo: el Gobierno de Estados Unidos interviene para respaldar el seguro contra riesgos de guerra de los buques que transitan por el estrecho de Ormuz, en respuesta a la revisión de precios –y, en algunos casos, a la retirada– del seguro privado.
El estrecho de Ormuz es una vía marítima estrecha que conecta el golfo Pérsico con el océano Índico. Es un punto de estrangulamiento en las cadenas de suministro energético mundiales, por el que transita aproximadamente el 20% del suministro mundial de petróleo, incluido más del 40% de las importaciones de crudo de China.
Poco después de que Estados Unidos e Israel lanzaran ataques aéreos sobre Irán, el Cuerpo de Guardianes de la Revolución Islámica de Irán anunció que cerraría el estrecho y atacaría cualquier buque que intentara cruzarlo. En cuestión de horas desde su anuncio, atacó a cinco buques comerciales. Aunque el 7 de abril se anunció un alto el fuego de dos semanas entre Estados Unidos e Irán, los informes indican que Irán sigue limitando el acceso al estrecho.
En consecuencia, las principales aseguradoras marítimas han suspendido o revisado al alza el precio de la cobertura contra riesgos de guerra para los buques que transitan por el estrecho de Ormuz y, en general, por el golfo Pérsico. El Comité Conjunto de Guerra de la Lloyd’s Market Association ha ampliado su designación de “alto riesgo” para abarcar todo el golfo Pérsico.
En las semanas previas a la guerra, una media de 178 buques transitaba cada día por el estrecho de Ormuz. Sin embargo, según los informes, el tráfico se ha reducido en alrededor de un 95% desde el inicio de la guerra. La consiguiente perturbación de los flujos energéticos mundiales ha disparado los precios, intensificado las tensiones geopolíticas y ya está costando a la economía mundial.
Cuando las primas del seguro marítimo suben de forma impredecible, los costes se propagan por los mercados energéticos y las cadenas de suministro. Pero cuando los petroleros no pueden contratar ningún seguro, el tráfico se paraliza: los buques no pueden navegar.
A primera vista, este episodio puede parecer un problema acotado del sector naviero o energético, pero ofrece una ventana a una transformación más amplia del sistema financiero mundial.
Riesgos que antes estaban ampliamente diversificados y gestionados por entidades financieras privadas son cada vez más difíciles de asegurar, están más cargados desde el punto de vista geopolítico y son absorbidos cada vez más por gobiernos que buscan promover sus propias ambiciones geopolíticas.
El regreso del balance soberano
Ante el disparo de las primas y la cancelación de pólizas, la Administración Trump ordenó a la Corporación Financiera de Desarrollo Internacional de Estados Unidos (DFC) que proporcione seguro contra riesgos políticos para respaldar la actividad naviera continuada por el estrecho de Ormuz.
La DFC anunció que colaborará con las principales aseguradoras estadounidenses para crear un mecanismo de reaseguro que proporcione hasta 40.000 millones de dólares en cobertura de forma renovable, que abarque los riesgos de casco, carga y responsabilidad civil, incluidos los daños físicos a buques y mercancías, así como la responsabilidad frente a terceros.”
La medida amplía el papel de la DFC. Creada en 2019 para catalizar capital privado en mercados emergentes, la DFC tiene un mandato que incluye el seguro contra riesgos políticos, aunque históricamente se ha centrado en la conservación de la naturaleza y en proyectos de crecimiento económico en economías en desarrollo.
En este caso, el seguro contra riesgos políticos se utiliza para estabilizar una arteria crítica del sistema energético mundial en un foco geopolítico activo.
Los gobiernos no solo estabilizan los mercados. Cada vez más los respaldan.
Quedan importantes cuestiones operativas pendientes sobre la política de la DFC. ¿Se extendería la cobertura más allá de los buques vinculados a Estados Unidos? ¿Podría el capital público respaldar en última instancia envíos que impliquen a competidores geopolíticos? Por ejemplo, ¿estaría cubierto un petrolero de bandera europea que transporte crudo a China?
Estas cuestiones no son puramente técnicas; reflejan cómo los gobiernos utilizan cada vez más herramientas financieras para promover sus propios objetivos geopolíticos, una tendencia que, si no se controla, podría costar a la economía mundial entre 0,6 y 5,7 billones de dólares en crecimiento perdido.
En 2025, un análisis de la iniciativa del Foro Económico Mundial Navigating Global Financial System Fragmentation concluyó que los Estados utilizan cada vez más el sistema financiero mundial para promover sus ambiciones geopolíticas, lo que amenaza su integridad y corre el riesgo de fragmentarlo por líneas geopolíticas.
Ese cambio tiene implicaciones claras e inmediatas para el sector asegurador, al difuminar la línea entre la transferencia comercial de riesgos y la política gubernamental. Los analistas de energía de JPMorgan calculan que unos 329 buques operan actualmente en el golfo Pérsico, cada uno de los cuales requiere cobertura de casco, responsabilidad civil y contaminación, lo que implica unos 352.000 millones de dólares en cobertura de seguros que los mercados privados ya no proporcionan.

Cuando los mercados alcanzan sus límites
A menudo se describe el seguro como la infraestructura invisible del comercio mundial. Los seguros marítimos y contra riesgos de guerra permiten que los activos intensivos en capital del sector naviero operen en entornos volátiles al convertir la incertidumbre en riesgo cuantificable y transferible.
Ese sistema funciona cuando las pérdidas están dispersas y son predecibles. Tiene dificultades cuando los riesgos se concentran, se correlacionan y son impredecibles, lo que dificulta su modelización.
Los recientes acontecimientos en Oriente Medio reflejan esta dinámica. No se trata de un fallo del sistema, sino de que el sistema ha alcanzado sus límites.
En una serie de riesgos, incluidos el climático y el cibernético, el patrón es cada vez más familiar: cuando las pérdidas se vuelven difíciles de modelizar o contener, la capacidad del seguro privado se reduce. Lo que está cambiando es la creciente disposición de los gobiernos a intervenir directamente.
Una prueba de estrés, todavía no una ruptura estructural
La perturbación en el estrecho de Ormuz sirve como una prueba de estrés útil para la asegurabilidad en una era de riesgos y volatilidad crecientes. También ilustra la creciente disposición de los gobiernos a intervenir directamente para preservar la continuidad económica, en consonancia con las prioridades geoeconómicas.
El seguro y el sistema financiero mundial se basan en la idea de que el riesgo puede agruparse y diversificarse a través de límites geográficos, sectoriales e institucionales. La intervención gubernamental no solo proporciona respaldos, sino que distorsiona la fijación de precios del riesgo y agrupa los riesgos a lo largo de líneas geopolíticas, configurando los contornos de lo que es asegurable y para quién.
La fragmentación suele debatirse en términos de cadenas de suministro, normas tecnológicas y sistemas de pago. Se presta menos atención a la arquitectura de la transferencia de riesgos en sí.
A medida que aumentan las presiones geopolíticas, los límites de la asegurabilidad privada seguirán poniéndose a prueba. La cuestión central no es si los gobiernos deben actuar en momentos de disrupción aguda, sino si la dependencia de los balances soberanos se convertirá en algo rutinario.
Al hacerlo, los gobiernos no solo estabilizan los mercados. Cada vez más los respaldan.




