Este artículo ha sido actualizado.
Los fenómenos meteorológicos extremos se han convertido en la nueva normalidad como consecuencia de la crisis climática.
Las aseguradoras utilizan los bonos catastróficos para protegerse frente a las pérdidas por desastres naturales.
Sin embargo, según un informe del Foro Económico Mundial, menos del 60 % de las pérdidas globales relacionadas con el clima están aseguradas. Este informe presenta una hoja de ruta para garantizar que los más vulnerables no queden rezagados.
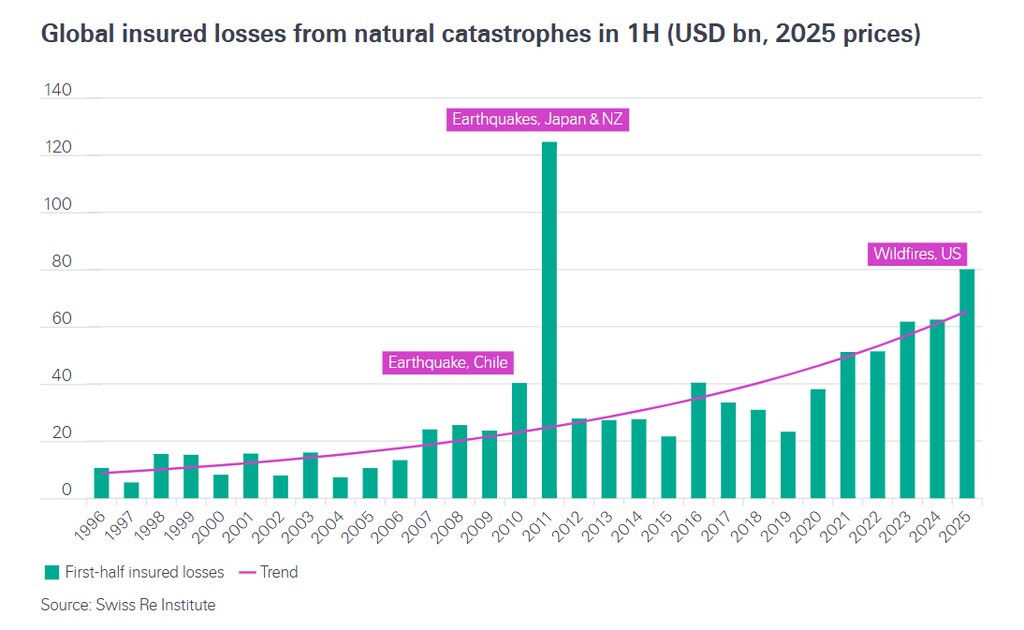
Las catástrofes naturales a escala mundial, como los incendios de Los Ángeles de este año y las tormentas severas en todo el mundo, contribuyeron a elevar las pérdidas aseguradas a 107 000 millones de dólares en 2025, lo que marca el sexto año consecutivo en que las pérdidas superan los 100 000 millones de dólares.
Con los fenómenos meteorológicos extremos convirtiéndose en la nueva normalidad debido a la crisis climática, las compañías de seguros han tenido que adaptarse a este creciente riesgo financiero, y los bonos catastróficos son una de las soluciones.
¿Cómo funcionan los bonos catastróficos?
Los bonos catastróficos, o «cat bonds» como se les suele llamar, permiten a las compañías de seguros transferir a los inversores, a cambio de un precio, el riesgo de los desastres naturales cubiertos por sus pólizas.
Se emitieron por primera vez en la década de 1990, en un momento en que el sector asegurador se veía afectado por una serie de costosas catástrofes, entre ellas el huracán Andrew, que devastó Florida y la costa del Golfo y provocó la quiebra de algunas aseguradoras.
Desde entonces, el mercado de bonos catastróficos ha crecido de manera constante, como demuestra el gráfico siguiente, que muestra los bonos catastróficos para riesgos relacionados con bienes inmuebles, como huracanes o terremotos.
El dinero recaudado con estos bonos se reserva para cubrir posibles pérdidas. Si se cumplen los desencadenantes especificados en el contrato —por ejemplo, que las pérdidas aseguradas por un huracán alcancen un nivel determinado—, la aseguradora puede utilizar el dinero para compensar lo que ha pagado a sus asegurados. En tal caso, ya no tiene que devolver el capital a los tenedores del bono, que pueden perder su inversión.
Si los desastres naturales cubiertos por el bono no se producen, los inversores recuperan íntegramente su dinero al vencer el bono, que normalmente tiene un plazo de tres a cinco años. Además, durante ese período perciben pagos periódicos de intereses.

¿Por qué a las aseguradoras les gustan los bonos catastróficos?
La principal herramienta que utilizan las compañías de seguros para transferir riesgos es el reaseguro, mediante el cual compran pólizas a otras aseguradoras que limitan sus pérdidas en caso de desastre. Esto evita que una sola empresa asuma un riesgo excesivo.
Sin embargo, los reaseguradores, al igual que cualquier compañía de seguros, no siempre pagan todas las reclamaciones. Además, las pólizas que venden suelen tener una duración de solo un año. Los bonos catastróficos, en cambio, se configuran para eliminar ambigüedades, al establecer desencadenantes claros para el pago, como en el caso del seguro paramétrico, y permiten a las aseguradoras fijar el precio de la protección durante un período más prolongado.
El principal atractivo para los inversores es que estos bonos pagan tipos de interés más altos que la mayoría de los otros instrumentos, por lo que potencialmente pueden obtener más rentabilidad. Otra gran ventaja es que, al estar vinculados a fenómenos naturales específicos, ofrecen rendimientos que en gran medida no se ven afectados por los ciclos económicos ni por las fluctuaciones de los mercados financieros. Esto puede convertirlos en un amortiguador útil cuando otras inversiones se deterioran.
Los bonos catastróficos no son solo para las aseguradoras
Las aseguradoras no son las únicas que recurren a los bonos catastróficos. En 2021, el Banco Mundial emitió un bono que proporcionó al Gobierno de Jamaica una protección de hasta 185 millones de dólares frente a las pérdidas causadas por tormentas con nombre durante tres temporadas de ciclones tropicales en el Atlántico. Más recientemente, Jamaica recibió el pago íntegro de 150 millones de dólares del bono catastrófico del Banco Mundial tras el paso del huracán Melissa por el Caribe en octubre, que causó una destrucción generalizada. El bono catastrófico permitirá al país reconstruirse.
El Departamento de Agua y Energía de Los Ángeles recaudó 30 millones de dólares en 2021 para protegerse frente a las pérdidas por incendios forestales en California. Su último bono catastrófico asciende a 100 millones de dólares, una cifra que no sorprende si se tiene en cuenta que el 83 % de las pérdidas aseguradas a nivel mundial en 2025 se debió a desastres naturales en Estados Unidos, principalmente a los incendios de Los Ángeles.
Fenómenos meteorológicos extremos y seguros
A pesar de estas cifras, también es cierto que, según un informe del Foro Económico Mundial, menos del 60 % de las pérdidas globales relacionadas con el clima están aseguradas: Asegurarse frente al calor extremo: cómo afrontar los riesgos en un mundo que se calienta. Según el informe, esto supone una carga financiera de 150 000 millones de dólares para los gobiernos y las comunidades de todo el mundo. Y, aunque el calor extremo es actualmente el riesgo climático más mortal, responsable de casi 500 000 muertes al año (más que las inundaciones, los huracanes, los terremotos y los incendios forestales juntos), el mercado de bonos catastróficos para este ámbito está menos desarrollado que para riesgos como los huracanes.
Dado que las comunidades más vulnerables serán las más perjudicadas, en primer lugar, por los fenómenos meteorológicos extremos y, en segundo lugar, por la falta de seguros, es fundamental que la cobertura sea más accesible y asequible, afirma Christopher Townsend, miembro del Consejo de Dirección de Allianz. El informe anima al sector asegurador a utilizar la IA para apoyar mejor la prevención y la mitigación de riesgos.




