Construir una mayor resiliencia se ha convertido en un mandato que define nuestra época.
En colaboración con el Grupo de Acción del Sector de Seguros y Gestión de Activos del Foro, el Foro Económico Mundial y Bain & Company han desarrollado un nuevo marco para que el sector de seguros y gestión de activos desempeñe un papel de liderazgo en el desarrollo de un nuevo pacto social de riesgo.
Gestionar mejor el riesgo catastrófico y priorizar la resiliencia son dos imperativos fundamentales.
Ya en dos ocasiones en el siglo XXI nos hemos enfrentado a crisis «una vez en una generación» para la economía y la sociedad mundiales: la crisis financiera mundial y la pandemia de COVID-19. Estos acontecimientos han sido un recordatorio contundente de que las crisis catastróficas se producen con mucha más frecuencia de la que suponemos.
Sin embargo, el modelo con el que afrontamos estas crisis –con los gobiernos asumiendo unilateralmente el riesgo– es fundamentalmente insostenible. El mundo no puede permitirse afrontar la próxima crisis catastrófica –ya esté relacionada con el cambio climático, la ciberseguridad, otra pandemia u otra causa– con las mismas herramientas o la misma mentalidad.
Construir una mayor resiliencia se ha convertido en un mandato que define nuestra época, y necesitamos que el sector de seguros y gestión de activos lidere el camino para cumplir este imperativo.
La pandemia de COVID-19 ha revelado dos verdades urgentes sobre la resiliencia.
En primer lugar, aún existen lagunas significativas en nuestras estrategias de preparación y mitigación frente a los riesgos catastróficos. Como resultado, los hogares, las empresas y los gobiernos de todo el mundo siguen mal preparados para hacer frente a estos acontecimientos.
En segundo lugar, las inversiones necesarias para construir resiliencia siguen considerándose un coste a corto plazo que debe justificarse, en lugar de un pilar de la creación de valor a largo plazo.
Nuestra capacidad para gestionar las crisis y recuperarnos de ellas se ha ido erosionando con el tiempo. La brecha mundial de protección de seguros –la diferencia entre las pérdidas aseguradas y las pérdidas económicas– ha superado el billón de dólares a escala mundial. Y esta brecha sigue ampliándose a medida que aumentan la frecuencia y la gravedad de los fenómenos meteorológicos extremos, la amenaza de ciberataques significativos y el riesgo de pandemia. Al mismo tiempo, las ratios de deuda pública de muchos países han superado el 100 %, lo que supone una limitación potencial para la capacidad futura del sector público de respaldar crisis catastróficas más frecuentes y graves.
Las empresas, por su parte, no han previsto ni protegido adecuadamente frente a riesgos de alto coste. En conjunto, las empresas han subestimado la probabilidad de estos acontecimientos y han demostrado una comprensión limitada de su propia exposición a ellos, al confiar en un conjunto relativamente reducido de herramientas de protección (p. ej., coberturas financieras) en lugar de en un conjunto más amplio de palancas estratégicas y operativas para construir resiliencia. Además, han creído (hasta ahora, acertadamente) que los gobiernos acabarán haciéndose cargo de la factura, lo que genera riesgo moral y una tendencia a descartar estos riesgos por considerarlos simplemente «no asegurables».
Necesitamos un plan de acción para construir un mundo más resiliente y sostenible.
Este modelo no está sirviendo bien a la sociedad. Debemos afrontar las crisis futuras sobre bases más sólidas, construyendo nuevos modelos económicos y sociales con la resiliencia en su núcleo. Este enfoque debe unir a los distintos actores en una colaboración más estrecha para priorizar esfuerzos más firmes de prevención y mitigación, ampliar las responsabilidades que asumen los distintos actores para acelerar la recuperación y situar la resiliencia en las agendas corporativas y de los inversores al mismo nivel que los objetivos de eficiencia a corto plazo.
En colaboración con el sector de seguros y gestión de activos, hemos desarrollado un marco que muestra cómo los actores pueden empezar a unirse para impulsar esta agenda. Construir un mundo más resiliente y sostenible: un plan de acción para el sector de seguros y gestión de activos es una colaboración entre el Foro Económico Mundial y Bain & Company, con aportaciones del Grupo de Acción del Sector de Seguros y Gestión de Activos del Foro (IAG, por sus siglas en inglés), integrado por 21 aseguradoras y gestoras de activos que operan en más de 140 países a escala mundial, con activos bajo gestión (AuM) colectivos de 10 billones de dólares.
Ante todo, este documento es una declaración de intenciones de los miembros del IAG, por la que el sector se compromete a desempeñar un papel de liderazgo para impulsar un diálogo sobre resiliencia multisectorial y plurianual. También es un plan de acción que identifica una lista reducida de importantes retos sociales y un conjunto potencial de medidas que las aseguradoras y gestoras de activos podrían adoptar para abordarlos, tanto de forma individual como en colaboración con el sector público.
Surgen dos imperativos fundamentales:
1. Es necesario un nuevo enfoque para gestionar el riesgo catastrófico.
Imaginemos un nuevo «Pacto Social de Riesgo», en el que empresas, reguladores, responsables políticos, aseguradoras e inversores desempeñen un papel en un enfoque más proactivo para gestionar el riesgo catastrófico. Como parte del nuevo pacto, el sector seguirá ofreciendo mecanismos eficientes para compartir riesgos (innovación continua en bonos catastróficos, fondos de recuperación o esfuerzos de recapitalización). Más allá de la transferencia de riesgos, el sector tiene un papel de vital importancia en la minimización, evitación y mitigación del riesgo.

Surgen tres oportunidades:
Ayudar a las empresas a comprender y cuantificar mejor el impacto y su propia exposición al riesgo catastrófico, así como a priorizar y justificar una gama más amplia de inversiones de mitigación.
Colaborar con los gobiernos para gestionar el riesgo a nivel social, identificando y abordando las vulnerabilidades de los sistemas críticos (p. ej., infraestructuras, energía, alimentación, comunicaciones, atención sanitaria) frente a una gama más amplia de riesgos catastróficos.
Asociarse con los gobiernos mediante nuevas alianzas público-privadas orientadas a reforzar los mecanismos de reparto y transferencia de riesgos, y a mejorar la rapidez, la eficiencia y la eficacia de la futura reparación de pérdidas y de los esquemas de asistencia pública.
2. La resiliencia debe ganar prioridad en las agendas corporativas y de los inversores, en lugar de quedar siempre relegada frente a la eficiencia a corto plazo.
En ausencia de una taxonomía común para la divulgación de información y de marcos normativos y regulatorios que lo refuercen, los consejeros delegados, accionistas y reguladores a menudo constatan que carecen de un lenguaje común para debatir y justificar inversiones en resiliencia frente a eventos que quizá nunca se produzcan. El sector puede desempeñar un papel de liderazgo para dar mayor peso a la resiliencia.
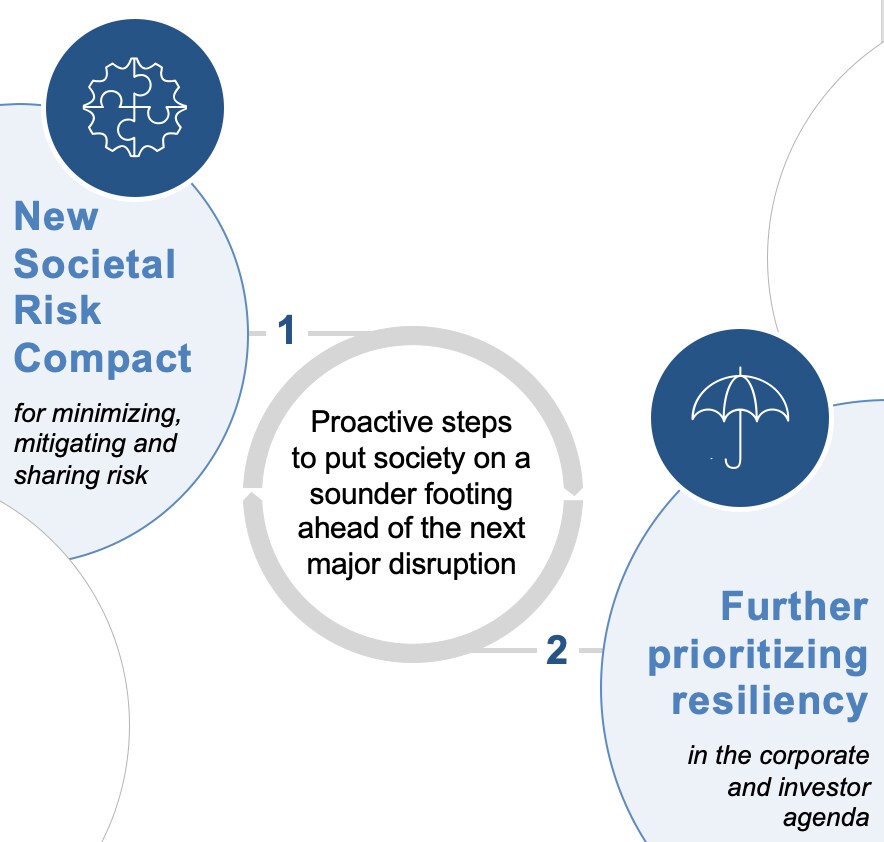
Esto debe adoptar varias formas:
Contribuir a estandarizar la divulgación pública sobre la exposición al riesgo y las inversiones en resiliencia.
Fomentar e informar el desarrollo de marcos normativos y regulatorios que lo refuercen.
Ejercer influencia como grandes inversores corporativos, garantizando que la resiliencia se priorice adecuadamente en la toma de decisiones estratégicas, en la asignación de capital y en las conversaciones con los inversores.
Es una tarea monumental. Pero, como ha demostrado la pandemia de COVID-19, no tenemos el lujo de eludir el desafío.
¿Qué está haciendo el Foro Económico Mundial para gestionar los riesgos emergentes derivados del COVID-19?
Construir un nuevo pacto social de riesgo y situar la resiliencia en las agendas corporativas será complejo. Requerirá un diálogo sostenido para hacerlo bien. Aunque los problemas son globales, muchas de las soluciones serán locales.
Y las aseguradoras y gestoras de activos no pueden avanzar solas. Construir una mayor resiliencia es, por su naturaleza, un esfuerzo multisectorial. Pero, como principales gestores e ingenieros de riesgos del mundo, las aseguradoras poseen la experiencia y el conocimiento necesarios para acelerar una agenda de resiliencia tan sólida. Además, las aseguradoras y gestoras de activos controlan más de 90 billones de dólares en activos discrecionales bajo gestión, lo que les otorga una enorme capacidad de influencia como inversores de deuda y de capital.
Ahora es el momento de apoyarse en esta experiencia, en este capital y en el compromiso del sector de construir colectivamente un mundo más resiliente y sostenible.




