Al final de esta semana se celebrarán dos acontecimientos importantes para la gobernanza económica mundial. En primer lugar, banqueros centrales, destacados académicos y representantes de organizaciones internacionales de todo el mundo se reunirán en Jackson Hole, Wyoming, a partir del jueves. Después, durante el fin de semana, los líderes del Grupo de los Siete (G7) se reunirán en Biarritz, Francia. En ambas agendas ocupará un lugar destacado el análisis de los últimos indicadores económicos, que parecen apuntar a una aceleración de la desaceleración económica mundial y al riesgo de una inminente recesión mundial.
Los líderes se enfrentarán a preguntas difíciles, entre ellas si los temores de una recesión están debidamente justificados. También reflexionarán sobre las consecuencias de una posible recesión, no solo a corto plazo, sino también a largo plazo, para nuestras economías, sociedades y sistemas políticos.
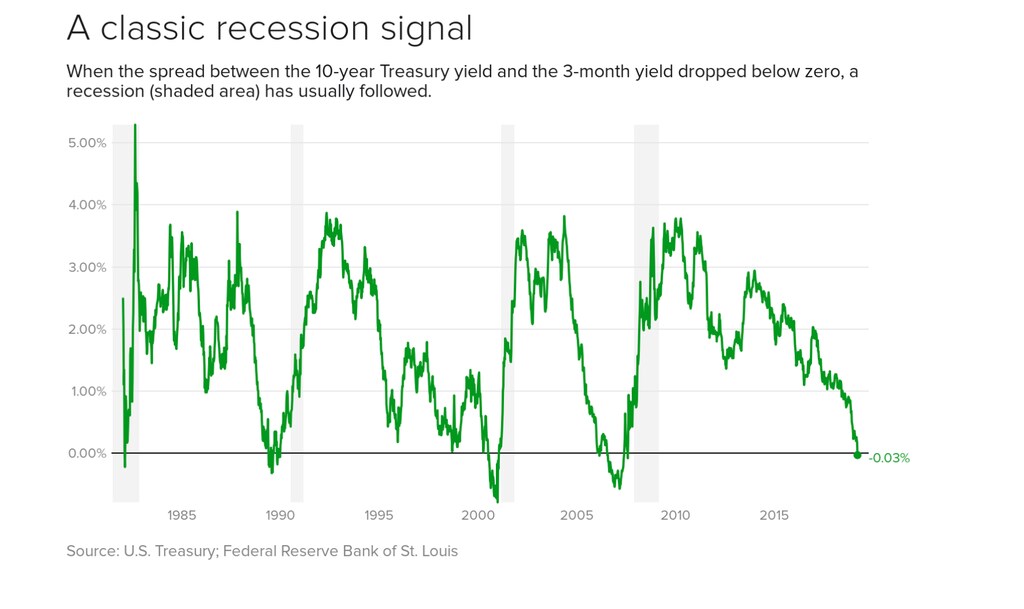
La semana pasada, una serie de indicadores económicos hicieron sonar las alarmas entre los inversores sobre la posibilidad de que se avecine una nueva crisis económica mundial. Alemania, motor económico de Europa, registró una caída de su producto interior bruto durante el segundo trimestre de 2019; se espera que su economía vuelva a contraerse en el tercer trimestre y entre en recesión técnica. Mientras tanto, a principios de este mes, la curva de rendimiento de los bonos estadounidenses se volvió negativa; es decir, el coste de endeudamiento del Gobierno estadounidense fue menor a largo plazo que a corto plazo. Se trata de una construcción financiera poco conocida, pero que en general se considera un buen indicador de futuras recesiones económicas en los mercados financieros.
No obstante, una nueva recesión económica mundial no tiene por qué ser el resultado final. Nuestras economías pueden apoyarse en algunas fortalezas importantes. Actualmente, la mayoría de las economías siguen creciendo, y las tasas de empleo en Estados Unidos y Europa se encuentran en niveles récord. Los salarios, en particular en Estados Unidos, han empezado por fin a subir, y muchas empresas disponen de grandes cantidades de efectivo que deberían ayudarlas a capear cualquier tormenta a corto plazo.
Aun así, no debemos subestimar la gravedad de los riesgos que se ciernen en forma de guerra comercial y monetaria mundial, un proceso del Brexit desordenado o vulnerabilidades financieras en determinadas empresas debido a los elevados niveles de deuda acumulada. Si estos riesgos se intensifican o se materializan, podríamos entrar en una nueva recesión mundial. Las consecuencias podrían ser dramáticas, no solo para la actividad económica y la competitividad a largo plazo de nuestras economías, sino también para la ampliación de la brecha de desigualdad. Durante las recesiones económicas, los sectores de la población que ya son más vulnerables tienden a verse afectados de forma desproporcionada, ya que pueden carecer de las competencias necesarias para adaptarse, del acceso a nuevas oportunidades o de la resiliencia financiera para hacer frente a los obstáculos temporales. Este peligro es especialmente acuciante hoy, ya que nuestras sociedades aún no se han recuperado de las consecuencias de la crisis financiera de 2008, que agravó niveles de desigualdad ya insostenibles en muchas de nuestras economías.
Evitar una nueva recesión mundial exigirá un esfuerzo concertado de los gobiernos y las empresas de todo el mundo. Los gobiernos deberán coordinar sus políticas monetarias y fiscales para estimular la demanda a corto plazo, aunque muchas de las herramientas a su disposición se agotaron durante la recesión anterior. Las medidas para seguir garantizando el flujo de dinero barato y los programas de estímulo fiscal, mediante un aumento del gasto público o una reducción de impuestos, en función del margen fiscal de cada país, son opciones posibles. Según la gravedad de los riesgos que se avecinan, es posible que los gobiernos se vean obligados a adentrarse en aguas inexploradas en materia de políticas monetarias y fiscales. Además, los gobiernos no deben dejar de tener una visión a largo plazo y seguir invirtiendo en aquellos activos que mejoran la productividad y que les permitirán cosechar los beneficios a largo plazo de la Cuarta Revolución Industrial y salvaguardar su competitividad.
Las empresas, dentro de sus posibilidades, deberán evitar reaccionar en exceso y recortar las inversiones en exceso y/o con demasiada rapidez, lo que afectaría a su supervivencia a largo plazo, o despedir a empleados de forma innecesaria. Los mecanismos para aumentar la flexibilidad, como reducir el número de horas trabajadas por empleado en lugar de reducir el número de empleados, como hizo Alemania durante la recesión de 2008, pueden ayudar a lograrlo.




