Las cadenas de suministro de materiales están profundamente interconectadas, con la extracción, el procesamiento, la fabricación, el uso y la recuperación abarcando muchos países.
También se enfrentan a riesgos sistémicos crecientes, entre ellos tensiones geopolíticas, una demanda en aumento y riesgos climáticos y naturales cada vez más intensos
Las estrategias a nivel empresarial no pueden abordar estos problemas por sí solas, pero las nuevas formas de cooperación internacional pueden ayudar a generar resiliencia.
La gestión de las cadenas de suministro mundiales de materiales es cada vez más compleja y disputada. A medida que aumentan las tensiones geoeconómicas, países y empresas compiten por asegurar los minerales, metales y otros materiales necesarios para tecnologías como las baterías, los paneles solares y los centros de datos que están transformando la economía mundial. El aumento de la demanda y la intensificación de los riesgos climáticos y naturales también están ejerciendo una presión sin precedentes sobre las cadenas de valor de los materiales.
Las empresas se están adaptando, pero las estrategias a nivel de cada empresa por sí solas suelen ser insuficientes para hacer frente a estos riesgos sistémicos, por lo que la cooperación internacional es esencial para la resiliencia de la cadena de suministro.
Según nueve de cada diez líderes empresariales que participaron en una reciente encuesta del Foro Económico Mundial, el fortalecimiento de la cooperación internacional en materia de materiales es importante o muy importante para el éxito empresarial a largo plazo. La encuesta a 150 líderes empresariales mundiales de 15 sectores y 12 países también mostró que ocho de cada diez están dispuestos a profundizar su participación en alianzas internacionales.
Los acuerdos multilaterales vigentes que regulan los productos químicos y residuos peligrosos, como los Convenios de Basilea, Róterdam y Estocolmo, seguirán desempeñando un papel importante en la mitigación de los riesgos globales para los materiales. Sin embargo, con el debilitamiento del multilateralismo, como demuestran los retos a los que se enfrenta en la consecución de un tratado mundial sobre plásticos, las empresas necesitan formas alternativas de cooperación internacional para impulsar el progreso y mitigar estas crecientes presiones.
Un nuevo libro blanco del Foro Económico Mundial, El futuro de los sistemas de materiales: oportunidades de cooperación en un mundo multipolar, muestra que las «coaliciones de acción» basadas en intereses, combinadas con un papel coordinador renovado de las organizaciones intergubernamentales, pueden ayudar a impulsar acciones sobre intereses comunes. Este enfoque puede generar resultados pragmáticos para las cadenas de valor de los materiales, en particular en ámbitos como la trazabilidad de datos, las normas internacionales y la cooperación en el mercado.
Global, interconectado y complejo
Las cadenas de valor de los materiales están profundamente interconectadas, con la extracción, el procesamiento, la fabricación, el uso y la recuperación abarcando múltiples geografías.
Si bien las empresas llevan mucho tiempo gestionando riesgos en estos sistemas complejos, las fuentes de vulnerabilidad a las que se enfrentan se están multiplicando. Esto incluye la concentración del suministro y el aumento de las restricciones comerciales, junto con los riesgos climáticos y naturales. Los líderes empresariales encuestados han constatado una intensificación de estos riesgos en los últimos tres años y prevén que esta tendencia continúe en el futuro próximo.
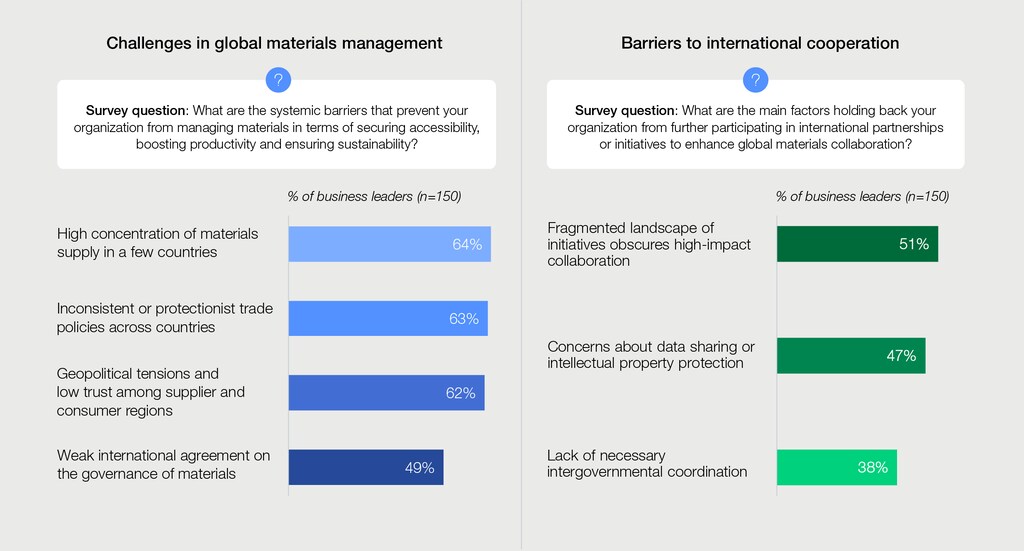
De hecho, casi dos tercios de estos líderes empresariales citan la concentración del suministro de materiales en un número limitado de países, las políticas comerciales incoherentes o proteccionistas y las tensiones geopolíticas entre las regiones proveedoras y consumidoras como desafíos clave que configuran la gestión actual de los materiales.
En 2025, 227 restricciones a la importación y la exportación sobre minerales críticos se aplicaron a nivel mundial, un fuerte aumento respecto al año anterior. Como respuesta, muchos países recurren a la acumulación de existencias. A principios de febrero de 2026, el presidente de EE. UU., Donald Trump, anunció la creación de una reserva de minerales críticos de 12.000 millones de dólares, destinada a mitigar los riesgos de suministro en medio de las tensiones comerciales en curso con China, que extrae alrededor del 70% de las tierras raras del mundo y procesa el 90% del suministro.
Los riesgos de accesibilidad se agravan con los crecientes desafíos de sostenibilidad. Se prevé que la proporción de líderes empresariales que identifican los retos de materiales relacionados con la sostenibilidad como significativos para el éxito de su negocio aumente del 44 % hace tres años al 78 % en los próximos tres años.
Los fenómenos meteorológicos extremos provocados por el clima perturban cada vez más la extracción, la logística, la fabricación y el uso final de materiales. Los modelos de inteligencia de riesgos indican que alrededor del 25 % de los proyectos mineros de cobre podrían enfrentarse a una exposición «alta» o «muy alta» a precipitaciones extremas en 2050, y muchos proyectos ya sufren interrupciones.

En septiembre de 2025, tras las fuertes lluvias que provocaron un grave deslizamiento de lodo en la segunda mina de cobre más grande del mundo, Grasberg, en Indonesia, el operador declaró fuerza mayor y detuvo las operaciones durante varios meses. Las pérdidas de suministro estimadas alcanzarán más de 500 000 toneladas hasta finales de 2026, o alrededor del 2,6 % de la producción minera mundial.
Junto con otras presiones estratégicas mundiales, estas interrupciones contribuyen a precios del cobre en máximos históricos, una mayor volatilidad y cargas de costes para las fundiciones, los procesadores y los sectores de uso final, como la infraestructura eléctrica y los centros de datos.
A medida que aumentan las presiones sobre los sistemas de materiales, las empresas están incorporando agilidad estructural en sus cadenas de suministro. Esto les permitirá reorientarse con rapidez ante las interrupciones, sin perder coherencia. Las medidas incluyen diversificar las bases de proveedores, crear inventarios estratégicos, invertir en capacidad de reciclaje y rediseñar productos para reducir la intensidad de materiales o limitar los impactos ambientales.
Si bien estas medidas pueden mitigar algunos riesgos a nivel empresarial, la vulnerabilidad compartida ante la concentración del suministro, la volatilidad y el riesgo sistémico hace necesaria una cooperación internacional más amplia.
Una cooperación más ágil en las cadenas de suministro
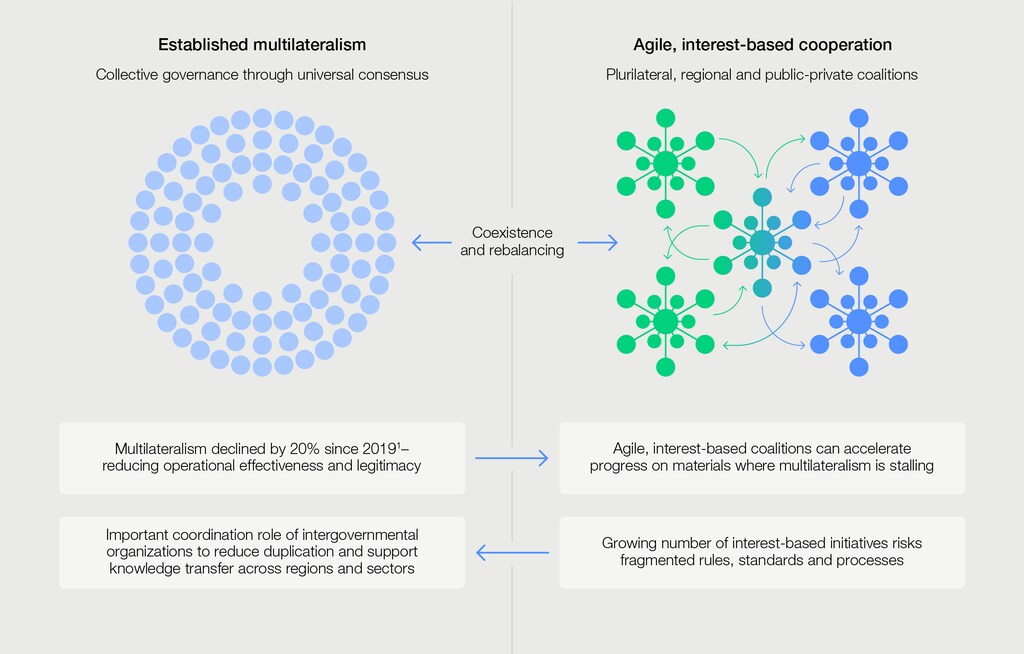
Los líderes empresariales muestran claramente su interés en una cooperación más sólida sobre materiales. La cooperación multilateral ha permitido históricamente establecer principios compartidos y una orientación a largo plazo, pero, según el Barómetro de Cooperación Global, ha disminuido un 20 % desde 2019, y es probable que esta tendencia continúe.
Cuando el consenso global resulta cada vez más difícil de alcanzar, las coaliciones basadas en intereses, que son más pequeñas y ágiles, pueden impulsar avances significativos en ámbitos específicos. Los acuerdos plurilaterales, regionales y multisectoriales han aumentado durante la última década, y ofrecen una capa importante de infraestructura de cooperación.
De hecho, dos tercios de los líderes empresariales encuestados prevén que estas formas de cooperación no multilaterales desempeñen un papel central en la respuesta a los desafíos de los sistemas de materiales en el futuro.
Escalar soluciones evitando duplicidades
El previsible crecimiento de las coaliciones basadas en intereses corre el riesgo de aumentar la complejidad de un panorama ya saturado.
Más de la mitad de los líderes mundiales encuestados ya tienen dificultades para identificar qué iniciativas aportan el mayor valor e impacto, lo que supone un obstáculo clave para seguir avanzando en la cooperación sobre materiales.
Más de un tercio también considera que la falta de una coordinación o un liderazgo claros a nivel intergubernamental limita la cooperación eficaz. Así pues, a medida que se multiplican las iniciativas, la coordinación intergubernamental es esencial para evitar duplicidades y maximizar el impacto colectivo.
La introducción prevista de regímenes de pasaportes digitales de productos (DPP) en todo el mundo muestra cómo la coordinación intergubernamental puede aportar la coherencia necesaria para escalar soluciones desarrolladas por coaliciones ascendentes. Y el Protocolo de Transparencia de la ONU (UNTP) ofrece un marco modular para estructurar e intercambiar datos de sostenibilidad. Al establecer una base común, a la vez que permite a las distintas coaliciones de partes interesadas desarrollar extensiones adaptadas a sus necesidades específicas, el UNTP sienta las bases para la interoperabilidad de los DPP sin imponer uniformidad.
Iniciativas como la Alianza Mundial para las Baterías (GBA) pasaporte de baterías muestran cómo las coaliciones basadas en intereses pueden liderar soluciones sectoriales. Mediante la infraestructura de DPP, el pasaporte de baterías recopila, verifica y compara datos sobre sostenibilidad, rendimiento y procedencia a través de las fronteras. El UNTP respalda una extensión de la GBA que alinea este pasaporte con otras iniciativas de DPP, garantizando la interoperabilidad sin limitar las opciones de diseño.
La carrera por la resiliencia de las cadenas de suministro de materiales no puede ganarse en solitario. La cooperación debe evolucionar para hacer frente al aumento de los riesgos sistémicos en una era de fragmentación. Esto aportará un valor real tanto para la sociedad como para las empresas, a la vez que proporcionará la coherencia necesaria para escalar soluciones a través de las fronteras.




