Los precios del petróleo podrían subir en 2017 debido a acontecimientos geopolíticos como la inestabilidad en Oriente Medio, el resurgimiento de Rusia y las transiciones políticas en Estados Unidos y Europa. Sin embargo, la producción de petróleo de América del Norte podría mitigar estos repuntes impulsados por factores geopolíticos.
En 2015 y 2016, la oferta de petróleo superó sistemáticamente la demanda en entre 1 y 2 millones de barriles diarios. A pesar de los conflictos en Oriente Medio y de los atentados terroristas desde París hasta San Bernardino, los precios del petróleo se desplomaron. Las enormes reservas atenuaron el temor a que la inestabilidad y los conflictos interrumpieran el suministro. Este año, con un mercado petrolero más o menos equilibrado, la guerra, el terrorismo y la inestabilidad política podrían reavivar la posibilidad de que suban los precios.
El regreso de la OPEP (Organización de Países Exportadores de Petróleo) tras un período de inactividad marca las perspectivas actuales del mercado. En noviembre de 2014, la OPEP no intentó equilibrar la oferta y la demanda de petróleo, pues sostenía que los recortes de producción cederían cuota de mercado a sus competidores. En cambio, los países de la OPEP produjeron más. El desplome de los precios redujo las inversiones petroleras tanto en América del Norte como en el resto del mundo, y obligó a un cambio estructural de la capacidad de producción mundial.
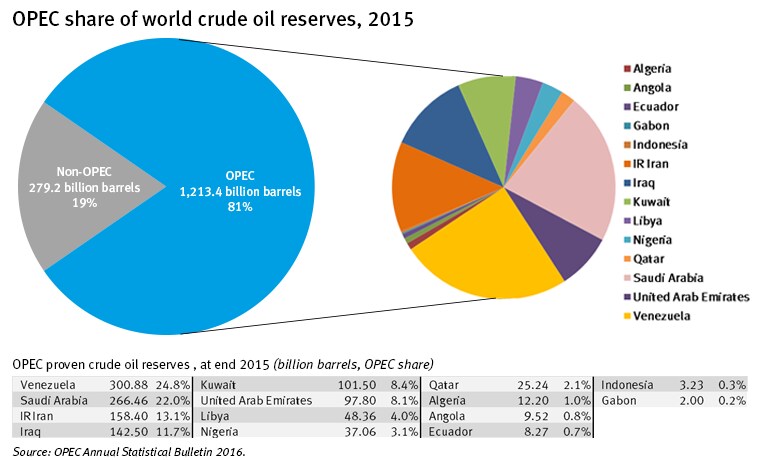
Dos años y unos recortes de alrededor de 1,5 millones de barriles diarios en la producción mundial después, la OPEP cambió de estrategia en noviembre de 2016 y colaboró con muchos productores ajenos a la OPEP (en particular, Rusia) para restringir la oferta durante seis meses de 2017. El precio del petróleo Brent pasó de una franja de unos 40-50 dólares por barril a otra de 50-60 dólares.
Predecir si esos acuerdos perdurarán siempre entraña mucho riesgo, pero esto sí lo sabemos: Nigeria y Libia, los productores económicamente más débiles, quedaron excluidos de los recortes. En la debilitada Venezuela, el descenso de la producción quizá era inevitable. Se permitió a Irán un aumento que ya estaba alcanzando, e Irak recortará menos que los demás. Con recortes modestos, de alrededor del 4 %, los países de la OPEP obtuvieron un aumento muy considerable de sus ingresos netos.
La agitación en Oriente Medio
En este contexto petrolero, Oriente Medio promete más inestabilidad. Con la ayuda de Rusia, el presidente Assad amplió su control de Siria; Alepo está destruida y es probable que la oposición siria desconfíe de cualquier promesa política que pudiera traer la paz. Mientras tanto, puede que el ISIS haya perdido su califato, pero se ha replegado a una guerra de terror que hace tiempo se extendió más allá de la región. Los enfrentamientos internos en Irak podrían intensificarse una vez cumplida la misión unificadora de expulsar al ISIS de Mosul. La guerra de Yemen parece imposible de ganar, pero ninguna de las partes aceptará perderla.
Irán se ha vuelto más audaz. Gracias a su nueva alianza con Rusia en Siria, el país ha conservado su canal de suministro sirio a Hezbolá. El acuerdo nuclear con Irán ha aplazado de dos meses a un año el tiempo necesario para desarrollar un arma nuclear. Aun así, Irán ha vuelto a niveles históricos de producción petrolera y ha repatriado algunas cuentas bancarias congeladas. Todo ello ha aumentado los temores en materia de seguridad de los Estados suníes vecinos.
Rusia desafió las predicciones de que fracasaría en Siria y ahora es un actor clave en las negociaciones. Ni Siria, ni la seguridad del Golfo, ni los mercados petroleros pueden reconfigurarse sin la cooperación de Rusia. El presidente Putin está convencido de que, una vez claros los resultados electorales —desde Estados Unidos hasta Francia y Alemania—, Rusia dejará de ser descartada como potencia regional y será considerada un importante árbitro mundial.
La Administración Trump asume el poder en medio de estas inestabilidades. El presidente electo Trump ha sembrado deliberadamente incertidumbre sobre la orientación de su política exterior y de seguridad, pero ha sido claro en cuanto al petróleo: no impondrá nuevas regulaciones que limiten cómo y dónde pueden perforar en busca de petróleo las empresas, y derogará algunas normas vigentes (aunque cabe recordar que gran parte de la regulación estadounidense del petróleo y el gas corresponde a los estados). La demanda mundial y la competitividad de la producción estadounidense determinarán si la desregulación en Estados Unidos aumentará de manera significativa la oferta en sus mercados. Pero, ante el riesgo de que los precios suban, los productores estadounidenses contribuirán a la estabilidad del mercado.
De hecho, el emprendimiento, la tecnología y las presiones del mercado han reducido desde 2014 los precios de equilibrio ponderados de la producción de petróleo de esquisto estadounidense, de 79 a 48 dólares por barril. En la nueva franja de precios de 50-60 dólares por barril, cabe esperar que aumente la producción estadounidense. Entre 2012 y 2017 habremos visto un ciclo completo de «miniciclo» del esquisto. La producción estadounidense de petróleo de esquisto contribuyó a enterrar el concepto del pico del petróleo; luego se contrajo para equilibrar la oferta con la demanda y ahora, en 2017, volverá a aumentar. Miles de productores estadounidenses se han convertido en un nuevo elemento permanente para mitigar los riesgos geopolíticos del sector energético.
Quizá algunos sostengan que poco importará todo este debate si la preocupación por el cambio climático conduce a un pico de la demanda de petróleo. Las estimaciones de cuándo llegará ese pico varían enormemente: desde mediados de la década de 2020 hasta alrededor de 2040. La mayoría de los escenarios reconoce que, incluso después de alcanzar su punto máximo, para 2040 el petróleo seguirá representando alrededor del 25 % de la combinación de combustibles (hoy supera el 30 %).
Quienes ignoran la importancia económica del petróleo, su impacto en el crecimiento y las relaciones recíprocas entre el petróleo y la geopolítica, lo hacen en detrimento de sus intereses comerciales y de seguridad.




