India tiene algunas de las ambiciones de energía renovable más audaces del mundo, con el bienestar social como eje de muchas políticas energéticas.
La pandemia de COVID-19 y el confinamiento ponen en riesgo el modelo energético de India.
Aunque es demasiado pronto para predecir si habrá un cambio estructural profundo en India, el statu quo no puede mantenerse.
India impuso el confinamiento más estricto del mundo frente a la COVID-19. Se prevé un largo periodo de recuperación, con una recesión, así como cambios en los patrones de gasto, golpes al turismo y cambios en las compras discrecionales.
Es probable que la pandemia también afecte a la transición energética en curso de India – aunque nadie sabe con certeza si modificará o detendrá la trayectoria o si provocará un cambio radical. No sabemos cuál será la «nueva normalidad», ni en India ni en ningún otro país.
Una instantánea de la transición energética de India
India se situó en la mitad de la clasificación en el Índice de Transición Energética 2020, pero esta puntuación ocultaba algunos detalles importantes.
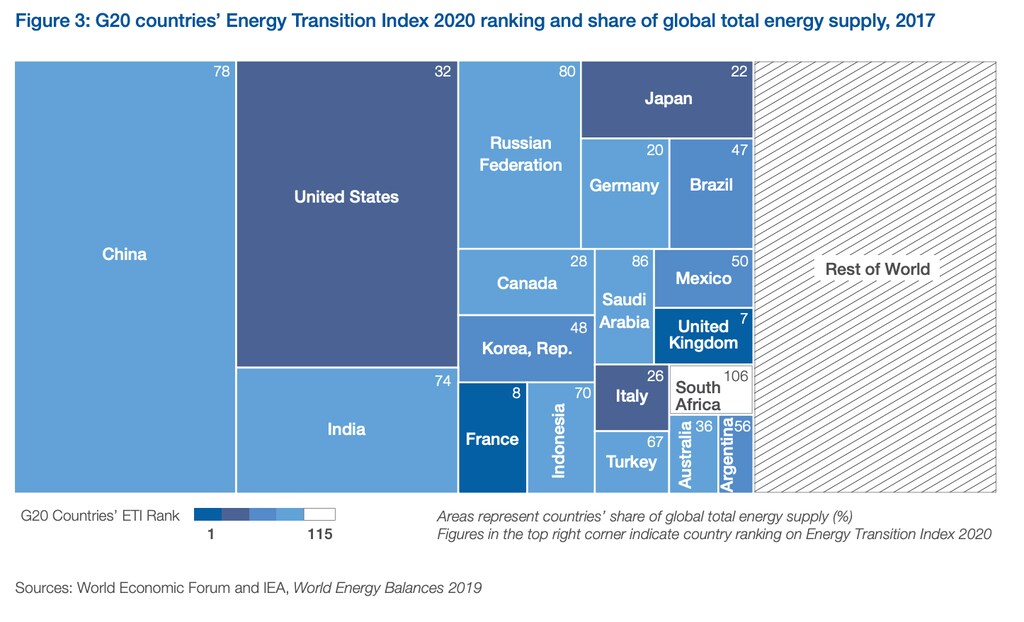
En primer lugar, las ambiciones de energía renovable de India se encuentran entre las más ambiciosas del mundo. En 2014, India anunció un objetivo a corto plazo de 175 GW de energía renovable para 2022, que no requeriría grandes mejoras de la red ni almacenamiento. El carbón, que representa la mitad de la energía de India, está siendo sustituido por energía renovable, al menos en la mayor parte de la nueva electricidad. A más largo plazo, India avanza hacia la electrificación de la movilidad con vehículos eléctricos (VE).
En segundo lugar, aunque la red eléctrica puede equilibrar la oferta y la demanda, el equilibrio financiero de India siempre fue precario. La redistribución del bienestar social ha sido durante mucho tiempo un aspecto clave de la política energética, y los usuarios comerciales e industriales pagan más para subvencionar de forma cruzada a los hogares y la agricultura.
Ahora, todo este modelo está en riesgo, con una caída de la demanda total del 25 %. Por ejemplo, TCS, la mayor empresa de TI de India, prevé que el 75 % de su plantilla trabaje desde casa en 2025.
Qué cambia con la COVID-19
El reto inmediato es la liquidez financiera. Los analistas prevén que las pérdidas anuales de las empresas distribuidoras se dupliquen hasta alcanzar unos 15 000 millones de dólares. Como resultado, el efectivo escaseará y las nuevas inversiones se enfrentarán a más obstáculos. Las únicas inversiones recientes de India en generación de energía se han realizado en renovables; también podrían correr peligro, ya que se refieren al capital y no a la mano de obra.
India ya tenía exceso de capacidad y activos en dificultades antes del confinamiento. Las decisiones sobre añadir capacidad no renovable estaban a unos pocos años vista; la COVID-19 las retrasa aún más. Antes de la pandemia, cerca del 90 % de la energía procedía de acuerdos de compra de energía (PPA), pero la demanda ha caído. Aunque los mercados spot de electricidad tienen ahora precios muy bajos, los PPA han limitado el valor del suministro barato de terceros, a menos que las empresas distribuidoras invoquen la fuerza mayor, la nueva palabra de moda. Sin embargo, la electricidad sigue siendo un servicio esencial, lo que incentiva las tecnologías innovadoras, especialmente la implantación acelerada de contadores inteligentes.
¿Cómo encaja el trabajo en un país de 1300 millones de personas en la «nueva normalidad»?
La COVID-19 ha hecho que todos los países se preocupen por las cadenas de suministro y las capacidades estratégicas. Las importaciones procedentes de China son motivo de preocupación; las importaciones dominan los módulos solares de India, con el 88 % procedente de China. Al mismo tiempo, se renueva el impulso a Make in India, un programa del gobierno central para impulsar la fabricación nacional y crear empleo. Esto podría sugerir un impulso al carbón, que en su mayoría es nacional. Pero India podría centrar los estímulos en inversiones estratégicas, no solo en energía renovable, sino también en baterías, que son clave tanto para los VE como para una alta penetración de las renovables.
Después de la pandemia, es probable que las grandes empresas (y el sector público) sobrevivan e incluso prosperen, con acceso a fondos, escala y tecnología. Las pequeñas y las de nicho también podrían prosperar. Pero la economía informal de India, que emplea a la mayor parte de la población, no ha sido competitiva a escala mundial. En el nuevo mundo, puede que no tenga por qué serlo.
Garantizar una transición justa
El verdadero reto de la transición es cómo gestionar a los ganadores y a los perdedores. India no puede compensar a los perdedores, por lo que se requiere un cambio más profundo.
Enmiendas propuestas a la Ley de Electricidad de 2003 destacan las audaces reformas necesarias para cambiar el statu quo. Si los subsidios se conceden directamente a los consumidores finales, estos deberían pagar el «coste total» de la electricidad, un cambio radical. India debería hacer que los objetivos de bienestar social fueran más directos y explícitos, quizá como una partida en las facturas de los consumidores. Así sería más fácil usar fondos separados (incluido el dinero de estímulo) para ellos.
Aunque no se construyan nuevas centrales de carbón de nueva construcción, la mitad de la electricidad de India seguirá procediendo del carbón en 2030. Por tanto, tenemos que depurar el carbón, no desearlo que desaparezca. India necesitará encontrar financiación para reducir las emisiones. Quizá India podría crear nuevas centrales de carbón eficientes cuando sea necesario para cerrar las centrales más antiguas y contaminantes incluso antes de que alcancen el final de su vida útil.
Es demasiado pronto para predecir si tendremos un cambio estructural profundo, pero el statu quo no puede mantenerse. Es importante planificar en condiciones de incertidumbre extrema, entre jurisdicciones, ámbitos y ministerios, así como entre los sectores público y privado. Esto se complica aún más por la larga vida útil de muchas inversiones, no solo en capacidad de generación, sino también, de forma más amplia, en transporte, recursos naturales y consumo.
India ya estaba cambiando. Antes de la pandemia, algunas reformas necesarias –en materia de precios, regulación, asignación de riesgos y diseño de mercados– estaban pendientes o retrasadas, sobre todo porque eran políticamente impopulares.
Pero ahora puede ser el momento de tomar algunas de las decisiones difíciles.


