El relevo que está teniendo lugar en los bancos centrales de importancia sistémica en 2018-2019 marcará el comienzo de una nueva era de política monetaria. ¿Quién probablemente liderará esta transición hacia una «nueva normalidad»? Y, más importante aún, ¿hasta qué punto será realmente nueva?
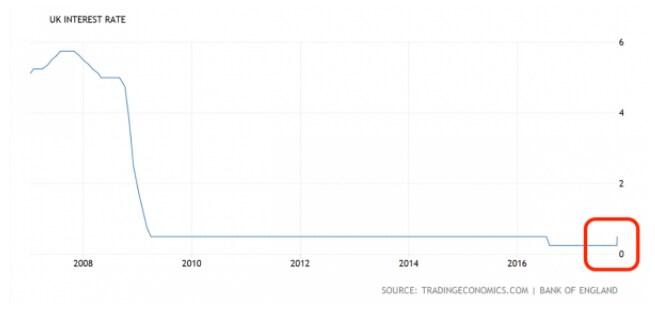
En la década transcurrida desde la crisis financiera mundial, los bancos centrales de los países avanzados han adoptado políticas monetarias de una actividad sin precedentes. El Banco de Japón, Haruhiko Kuroda y el Banco Central Europeo, Mario Draghi mantienen estas políticas hasta el día de hoy para estimular la actividad económica y contrarrestar las presiones deflacionarias. En cambio, la Reserva Federal de Estados Unidos, desde la presidencia de Janet Yellen, y el Banco de Inglaterra, bajo la dirección de Mark Carney, han estado sentando las bases para la «normalización» de la política monetaria.
Otro banco central de importancia sistémica, el Banco Popular de China, se ha centrado no en la expansión monetaria, sino en la reforma financiera. El exgobernador del Banco Popular de China, Zhou Xiaochuan, se forjó una sólida reputación en el país y, quizá aún más, en el ámbito internacional durante su mandato récord de 15 años, gracias a su enfoque gradual, constante y eficaz. Aunque la falta de independencia oficial del Banco Popular de China implicaba que su autoridad para fijar los tipos de interés estaba limitada por las recomendaciones del Comité de Política Monetaria, integrado por 15 miembros, esto no afectó la capacidad de Zhou para sentar las bases de un sector financiero a la altura de la mayor economía del mundo.
Sin embargo, aunque los bancos centrales afrontan importantes transiciones, las decisiones sobre sus nuevos dirigentes han reflejado un deseo de continuidad. Lo más evidente es que Kuroda ha sido confirmado para otro mandato de cinco años en el Banco de Japón, y que Zhou fue sustituido en marzo por su propio vicegobernador, Yi Gang. Incluso el sucesor de Yellen, Jerome Powell, probablemente será más de lo mismo.
Por supuesto, al principio se presentó a Powell como una ruptura con el pasado. Al fin y al cabo, si el presidente Donald Trump hubiera querido seguir el mismo rumbo, simplemente habría elegido a Yellen para un segundo mandato (lo que habría estado más en consonancia con la tradición). Pero, a juicio de Trump, la demócrata Yellen era un vestigio del gobierno de Barack Obama y, por tanto, debía ser sustituida por un republicano declarado como Powell. Sin embargo, tanto Powell como Yellen son veteranos de la Reserva Federal y parecen seguir el mismo camino hacia la normalización.
En Europa, es probable que los cambios que traigan los nuevos gobernadores sean más significativos. En el Banco de Inglaterra, Carney —quien anunció en noviembre de 2016 su intención de acortar su mandato— permanecerá en el cargo hasta unos meses después de la salida del Reino Unido de la Unión Europea en marzo de 2019, con el fin de minimizar cualquier perturbación en los mercados.
Sin embargo, es probable que el reemplazo de Carney suponga un cambio importante. A pesar de su impecable trayectoria como gobernador del banco central de Canadá, el nombramiento de Carney fue polémico: siempre se le ha considerado demasiado cercano al anterior ministro de Hacienda, George Osborne, y poco comprensivo con los partidarios del Brexit. Por tanto, el sucesor de Carney tendrá que ser afín, si no favorable, a los defensores del Brexit.
Sin embargo, en cierto sentido, el reemplazo de Carney supondrá la restauración del statu quo. Al fin y al cabo, cuando Carney fue «importado», alteró la tradición de nombrar a personas de la propia institución, una tradición que se revitalizará si, como parece probable, se designa a uno de los actuales vicegobernadores del Banco de Inglaterra para reemplazarlo.
Quizá el cambio más profundo se produzca en el Banco Central Europeo, donde habrá que cubrir cuatro altos cargos antes de que termine el próximo año. El reciente nombramiento del exministro español de Economía Luis de Guindos como vicepresidente del BCE ofrece algunas pistas sobre lo que cabe esperar.
En particular, la elección de un vicepresidente español (que, en el caso de Guindos, supone romper con la tradición —concebida para proteger la independencia de los bancos centrales— de no nombrar a políticos) sugiere que el próximo presidente procederá de la zona norte del euro. De las tres mayores economías de la eurozona, solo Alemania nunca ha ocupado la presidencia. Si el cargo recae en un alemán, lo más probable es que sea Jens Weidmann, presidente del Bundesbank.
Como partidario de una política monetaria restrictiva, a Weidmann le costará obtener el apoyo de los países del sur. Además, su nombramiento provocará la dimisión de otra alemana, Sabine Lautenschläger, la única mujer del Comité Ejecutivo del BCE. La perspectiva de un comité exclusivamente masculino —por no mencionar que ni siquiera se incluyó a una mujer en la lista de finalistas para la presidencia— no será bien recibida por el Parlamento Europeo.
La preferencia del Parlamento Europeo por una mayor paridad de género es sin duda bienvenida, aunque probablemente se base más en el deseo de evitar las críticas que en un compromiso genuino con la diversidad. Y, de hecho, con sus nombramientos para los puestos principales, todos los bancos centrales están fallando en este aspecto, aunque hoy la diversidad se considera, en muchos contextos institucionales, un indicador de buen desempeño. En resumen, el liderazgo de los bancos centrales sigue siendo un «club de viejos amigos».
Al entrar en una nueva era para la política monetaria, deberíamos procurar reformar el liderazgo de los bancos centrales de manera más fundamental. La falta de diversidad entre los candidatos a los puestos principales sugiere que el proceso de selección es demasiado limitado y endogámico. Los bancos centrales deberían cultivar el talento de personas jóvenes, mujeres y minorías para ampliar la variedad de enfoques, habilidades, perspectivas y conocimientos especializados que exigirá una formulación eficaz de la política monetaria en el futuro.
El cambio real acabará llegando. Pero, por ahora, tanto en materia de políticas como de personal, es en su mayor parte vino viejo en botellas conocidas.




